Você tem um dinheirinho na poupança, mas toda vez que pensa em mexer nele, bate o medo de perder. Ainda tem gente por aí dizendo que só investe fora da poupança quem é milionário. Isso é mentira. A pergunta “poupança ou Tesouro Direto?” tem resposta com número, e é isso que eu vou te mostrar aqui.
Resumo rápido
- Com a taxa do dia da gravação, R$ 1.000 viram R$ 1.077,85 em um ano na poupança (7,79%).
- No Tesouro Selic e no CDB 100% do CDI, os mesmos R$ 1.000 viram R$ 1.111,66 líquidos (11,17%), depois do imposto de renda.
- A diferença é de R$ 33,81 em R$ 1.000, ou 43% a mais de rentabilidade líquida.
- Poupança e CDB têm a mesma segurança (banco e FGC, até R$ 250 mil por CPF); o Tesouro Selic tem a garantia do Tesouro Nacional.
- Com a Selic baixa, a poupança no máximo empata; e não existe portabilidade: para sair, você resgata e investe de novo.
Eu peguei os mesmos R$ 1.000 e fiz a conta, passo a passo, para um ano: na poupança, no Tesouro Selic e no CDB. Se você ler até o final, vai saber:
- quanto R$ 1.000 rendem em um ano na poupança;
- quanto rendem no Tesouro Selic e no CDB, já descontado o imposto;
- qual dos três rende mais;
- qual dos três é mais seguro;
- o que muda se a Selic cair;
- e como sair da poupança sem susto.
Com isso você consegue tomar as suas decisões sozinho e sem medo, porque a conta é sua: no fim, você consegue refazer tudo com o seu próprio dinheiro.
Aviso sobre os números: todas as taxas deste artigo são as do momento da gravação (consultadas em 22 e 23/10/2026). Elas mudam todos os dias. As contas são simulações com taxa parada, não promessa de retorno. Aprenda a conta, não decore o número. Tudo aqui é educação financeira, não recomendação de investimento.
Assista ao vídeo completo: a conta feita na tela, passo a passo
No vídeo, cada taxa aparece na tela com a fonte do Banco Central, e a conta é feita na planilha do começo ao fim. Aqui você tem a versão para ler.
Quanto rendem R$ 1.000 na poupança em um ano?
Para essa primeira parte eu fiz uma projeção: peguei a taxa da poupança no dia da gravação (22/10/2026) e projetei para os próximos 12 meses. Essa taxa muda todos os dias, então, quando você for consultar, provavelmente vai ver um valor diferente. O que importa é a conta.
A taxa estava em 0,6267% ao mês. Com ela, os R$ 1.000 viram, em um ano, R$ 1.077,85. Você ganhou R$ 77,85, sem imposto de renda, porque a poupança é isenta.
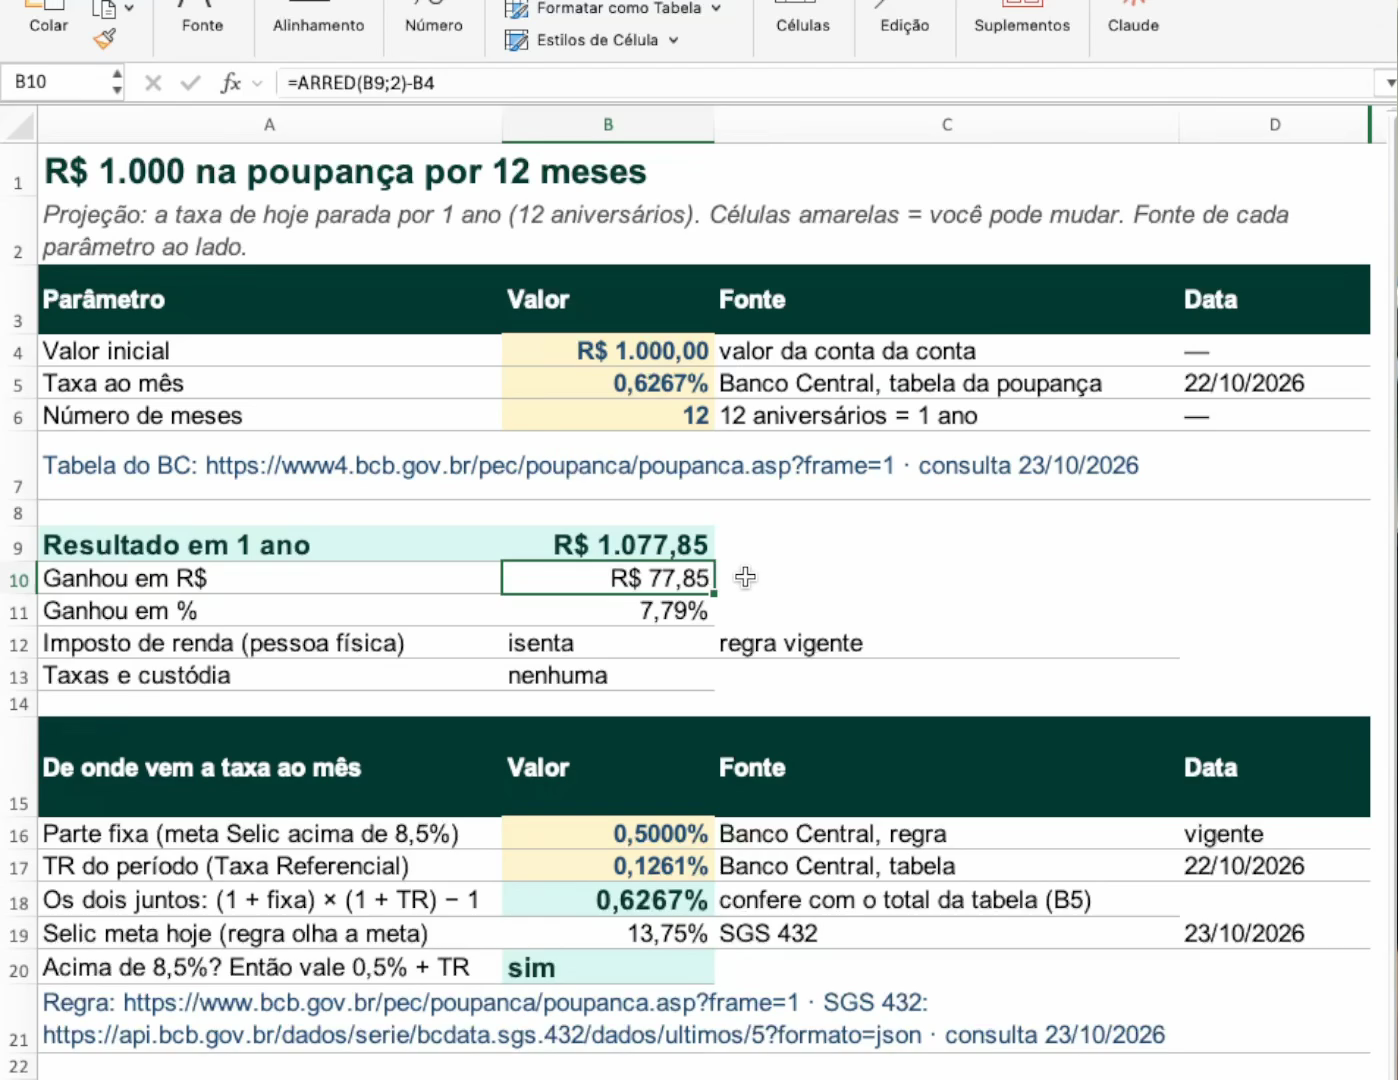
Guarde esse número, R$ 1.077,85. Ele é o nosso balizador daqui até o final. E, se você ficou pensando “Ju, como chegamos nele?”, eu te mostro o caminho inteiro, e no fim você refaz sozinho.
Eu já estive sentado na sua cadeira
Confie em mim, porque eu mesmo já estive sentado nessa cadeira. Dos meus 22 aos 33 anos, eu investi somente na poupança, e ainda assim consegui comprar a minha casa própria para a minha família e também um carro bem confortável. Então não vou chegar aqui dizendo que quem tem poupança está errado. Poupar já é estar na frente de muita gente.
De onde vem a taxa da poupança?
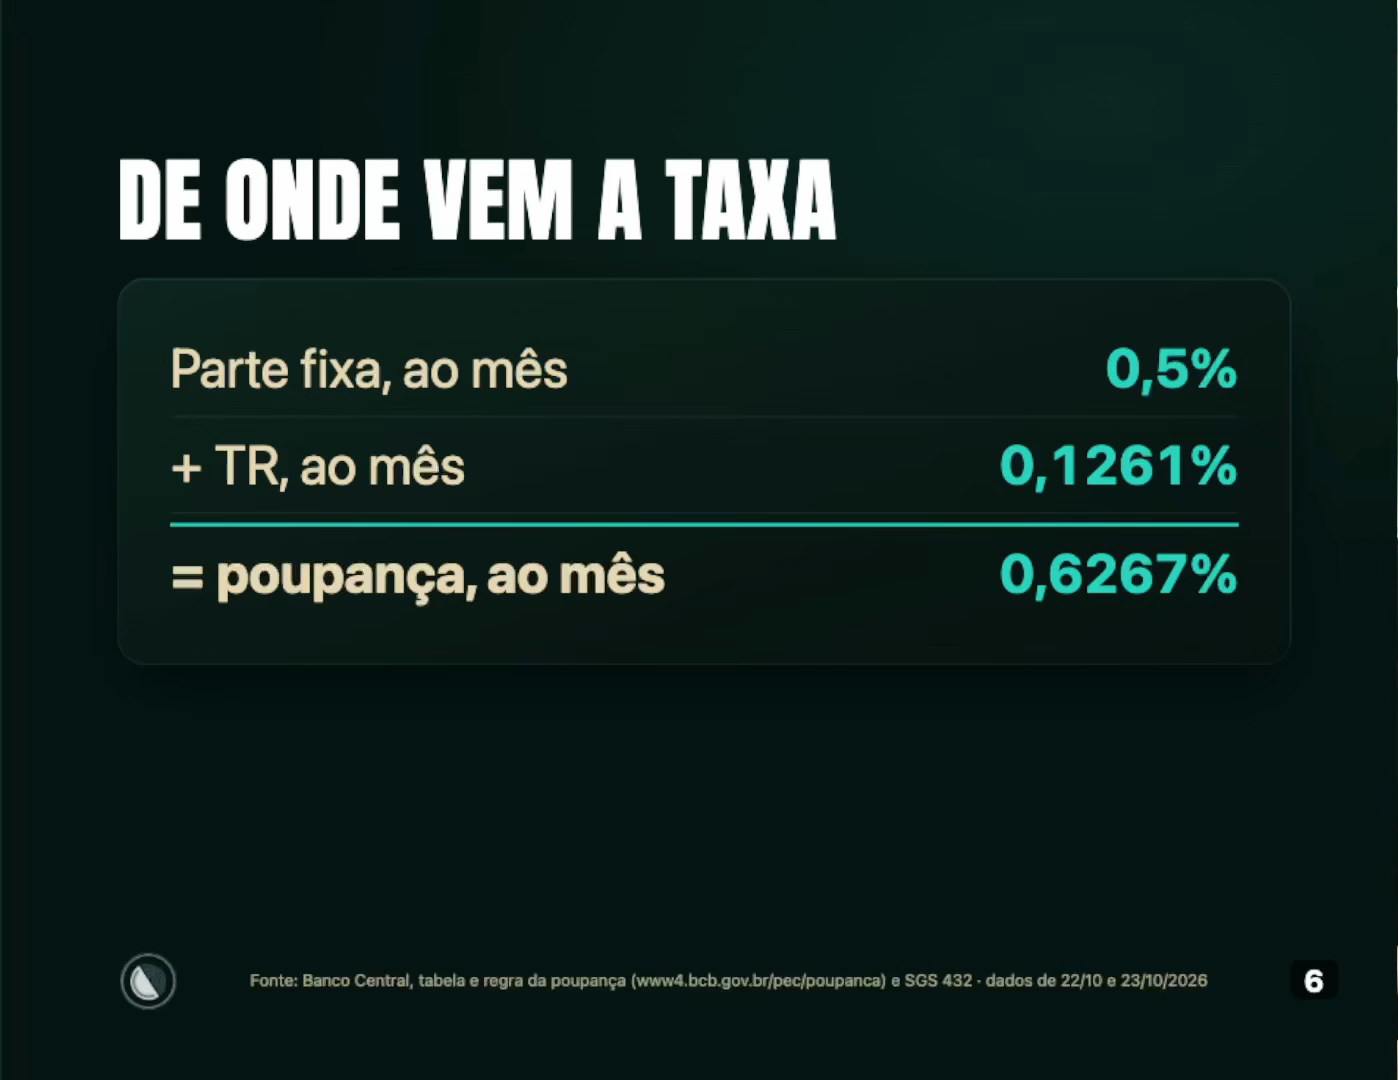
A primeira coisa é entender de onde vem esse 0,6267% ao mês. A tabela é do Banco Central:
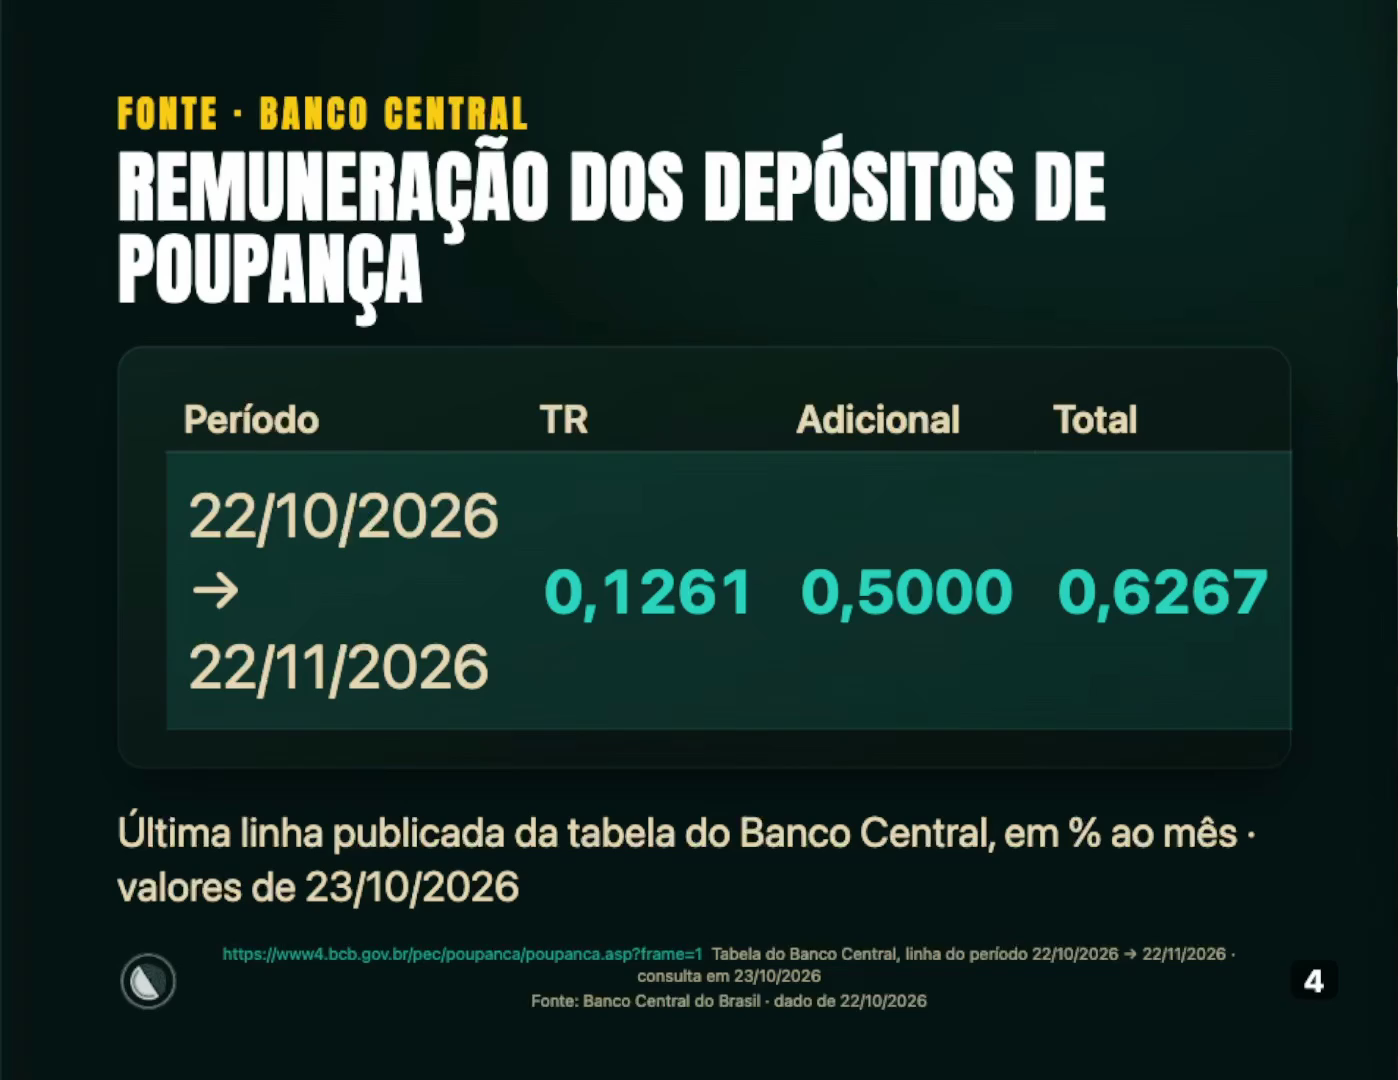
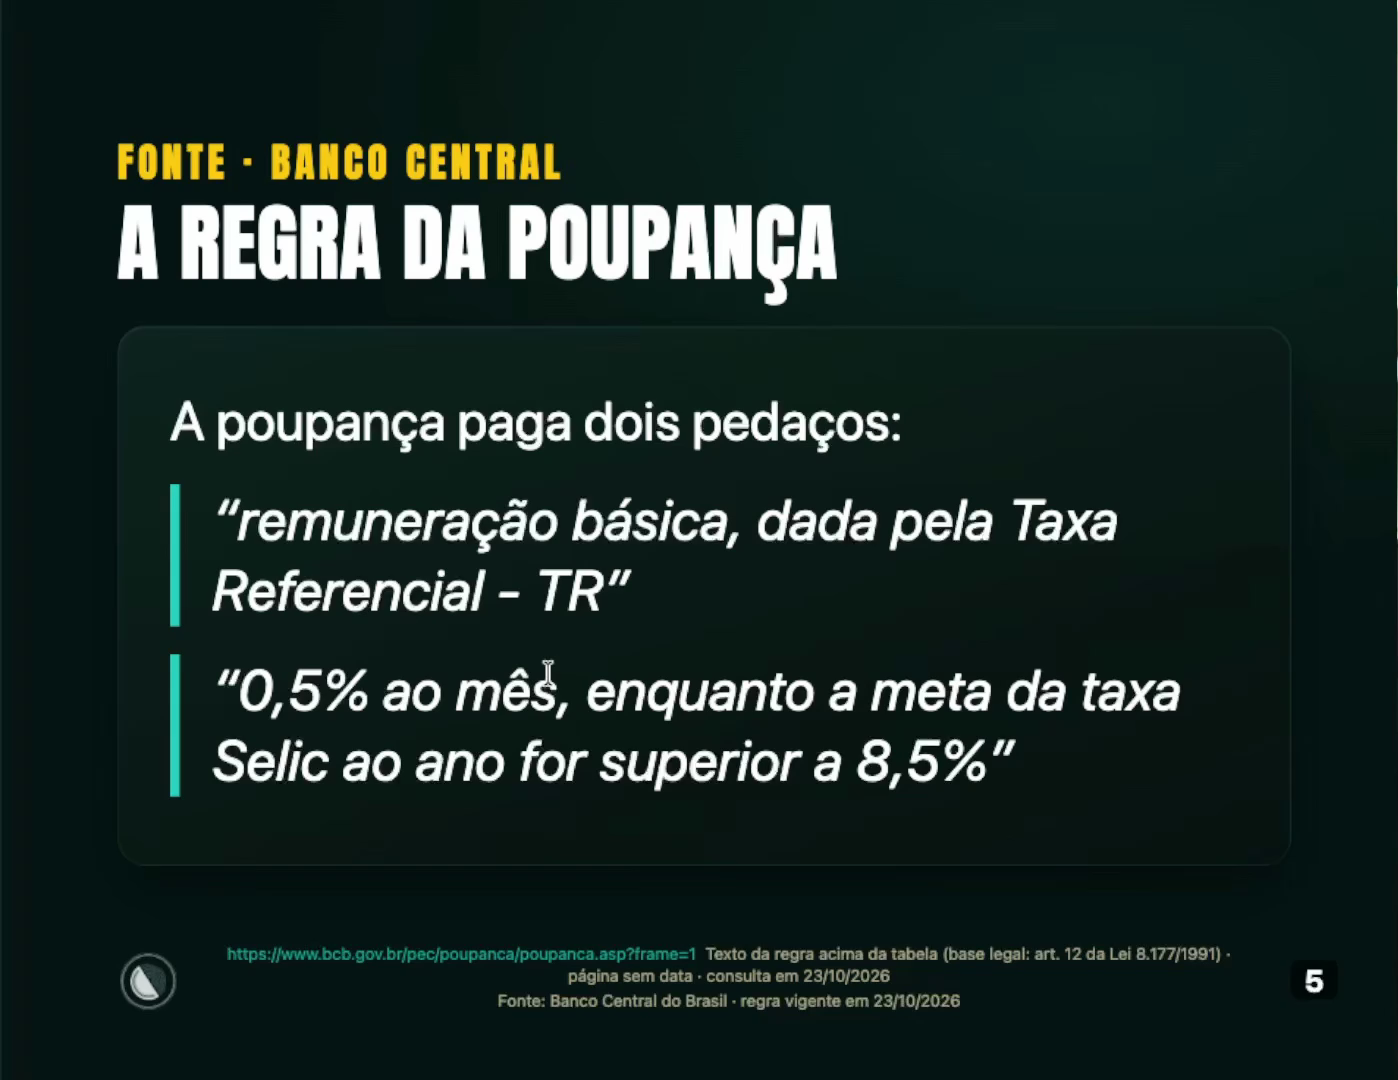
A poupança paga em dois pedacinhos:
- Um pedaço fixo de 0,5% ao mês, que vale enquanto a Selic meta (a taxa básica de juros do país, a “Selic da manchete”, que o Banco Central anuncia a cada reunião do Copom) estiver acima de 8,5% ao ano. No momento da gravação ela estava em 13,75% ao ano, bem acima dos 8,5%, então valem os 0,5% ao mês.
- A TR, a Taxa Referencial, que o Banco Central calcula e que anda junto com os juros do país. Na última linha da tabela ela estava em 0,1261% ao mês. É pequena, mas ajuda um pouquinho.
Uma ressalva: a TR muda de dia para dia, e o número de dias úteis do mês também mexe nela. Eu usei a última publicada só para você entender o mecanismo.
O que acontece com o seu dinheiro mês a mês
No primeiro mês você colocou R$ 1.000 e, no fim do mês, tinha R$ 1.006,27. No segundo mês você já começa com esse valor, os juros do mês entram em cima dele, e no fim você tem R$ 1.012,57. Isso se repete até o 12º mês, quando você chega a R$ 1.077,85.
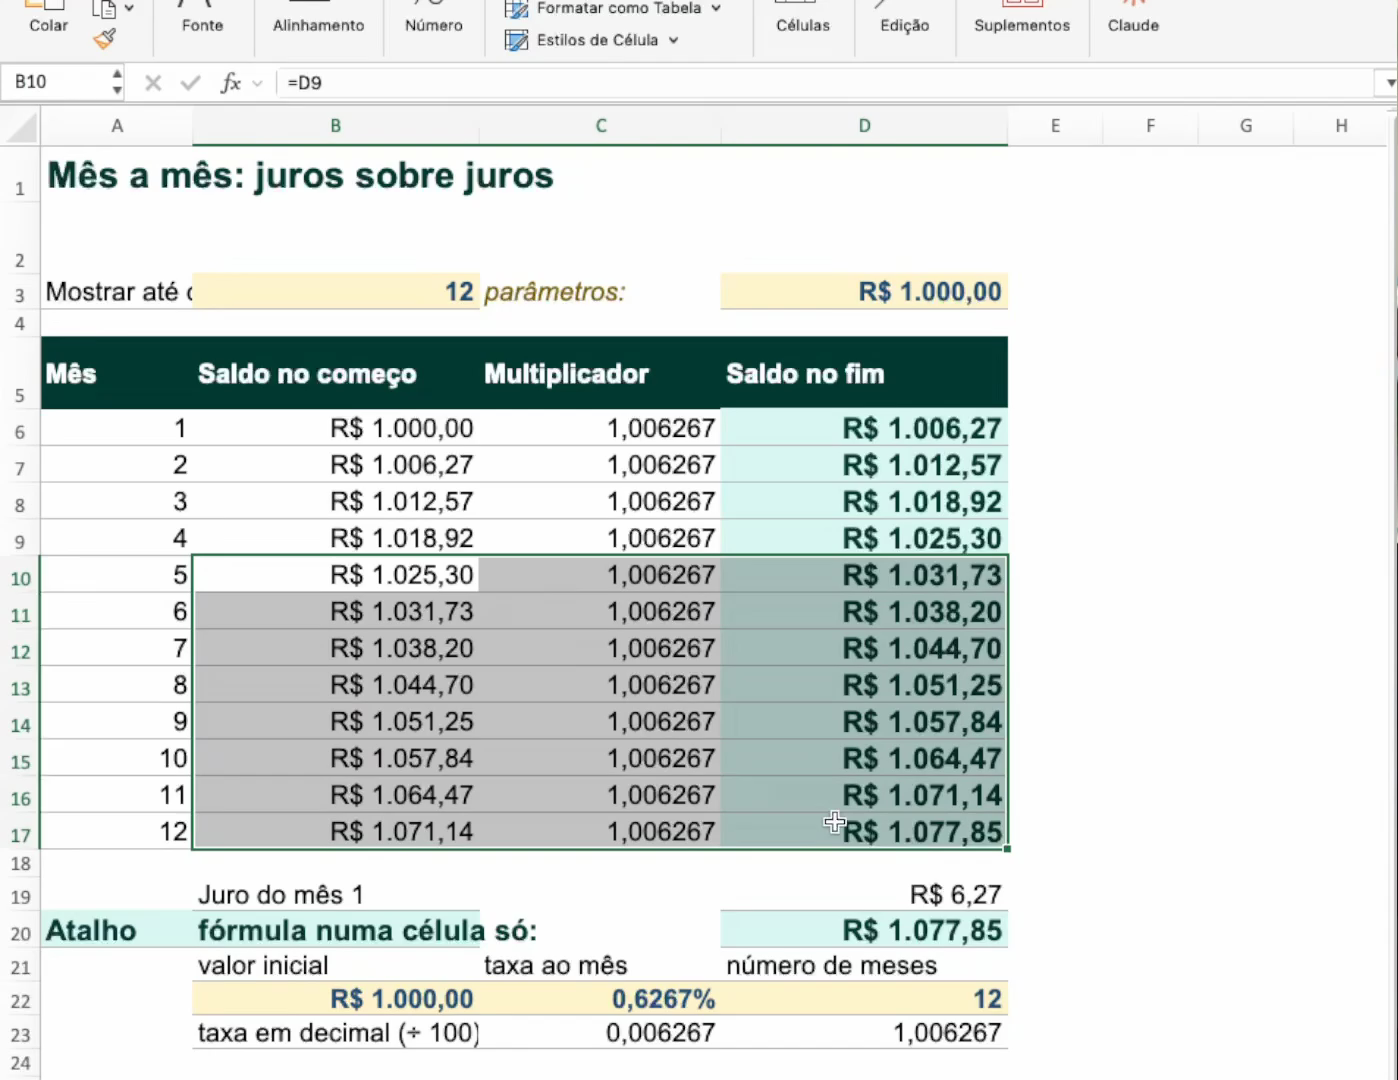
Isso tem nome: juros compostos, ou juros sobre juros. Quem estudou matemática financeira lá no colégio já viu a fórmula. O que eu quero que fique na sua cabeça é o mecanismo: você vai acumulando dinheiro ao longo dos meses, e isso é o que traz o resultado.
A fórmula que vale para a poupança, o CDB e o Tesouro
Fazer essa conta mês a mês é chato, então existe um atalho, que cabe numa frase só:
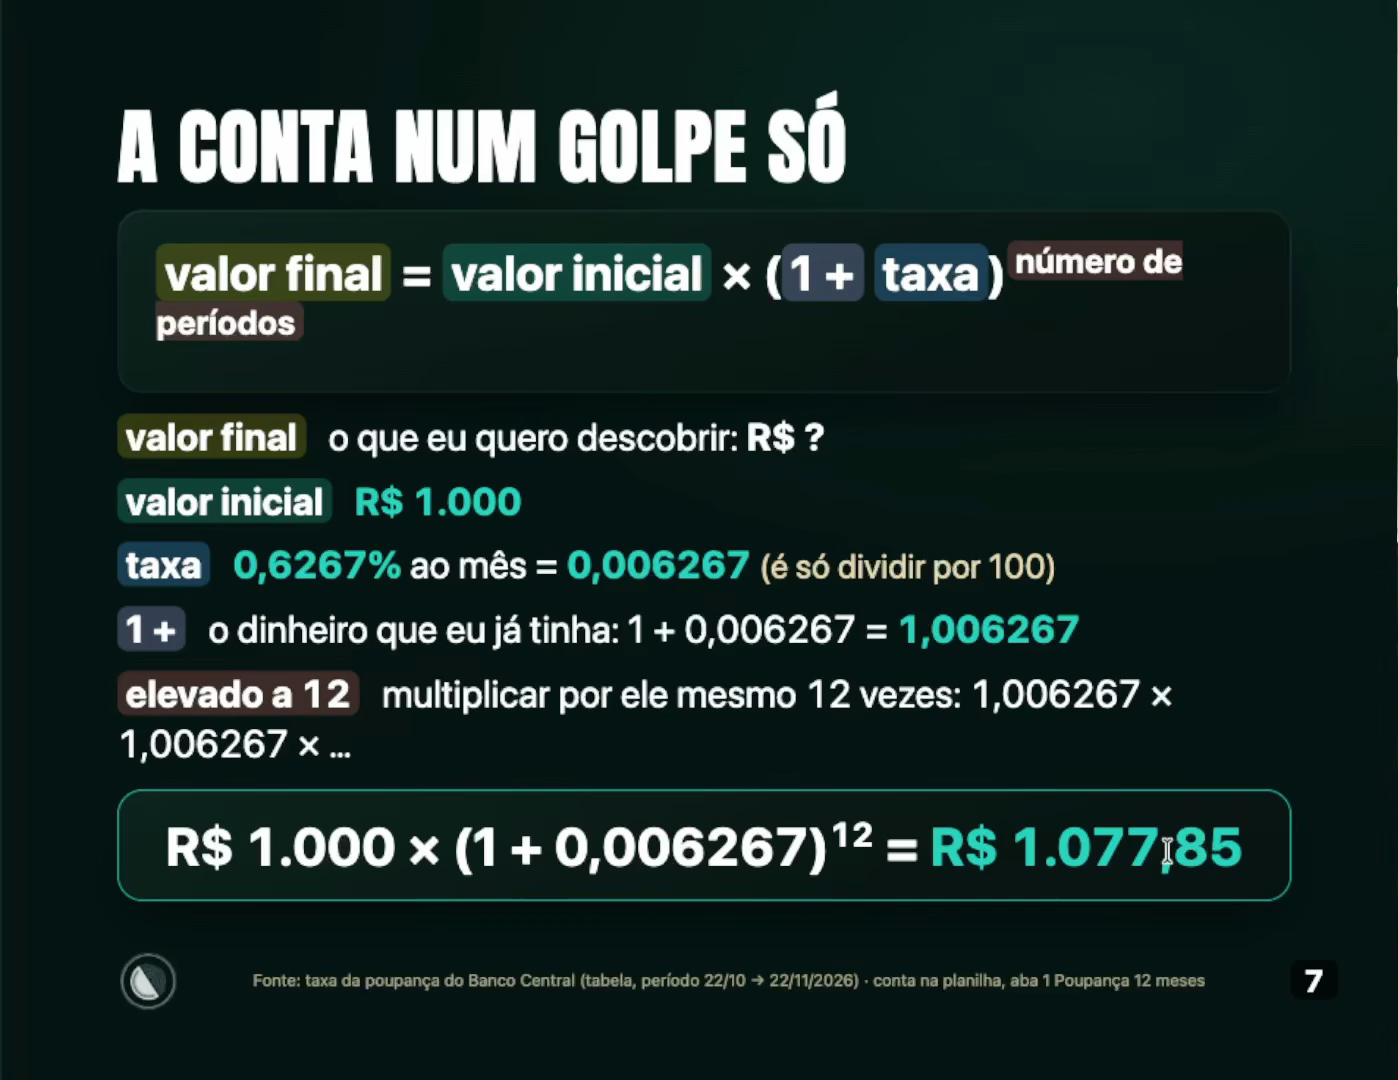
valor final = valor inicial × (1 + taxa) elevado ao número de períodos
- O valor inicial são os R$ 1.000.
- A taxa é 0,6267% ao mês; dividida por 100, vira 0,006267.
- O 1 + é o dinheiro que você já tinha, entrando de novo na conta.
- O número de períodos é 12, porque são 12 meses (multiplica 1,006267 por ele mesmo 12 vezes).
Juntando tudo: R$ 1.000 × (1 + 0,006267)^12 = R$ 1.077,85, o mesmo número da planilha.
Um detalhe importante: se a taxa for diária, o número de períodos é a quantidade de dias úteis; se for mensal, de meses; se for anual, de anos. Aprenda direitinho esta fórmula, porque vamos usá-la de novo no CDB e no Tesouro Selic.
Foram só R$ 77? É, e já está na frente
Guardar mil reais e, depois de um ano de sufoco, ganhar R$ 77 não é nada de milionário, não é carrão de rede social. Mas, se você consegue fazer isso, já está na frente de muita gente que gasta o salário todo no mês ou não consegue poupar nada no ano. Começar pela poupança é muito melhor do que não poupar nada.
A pegadinha da poupança: o aniversário
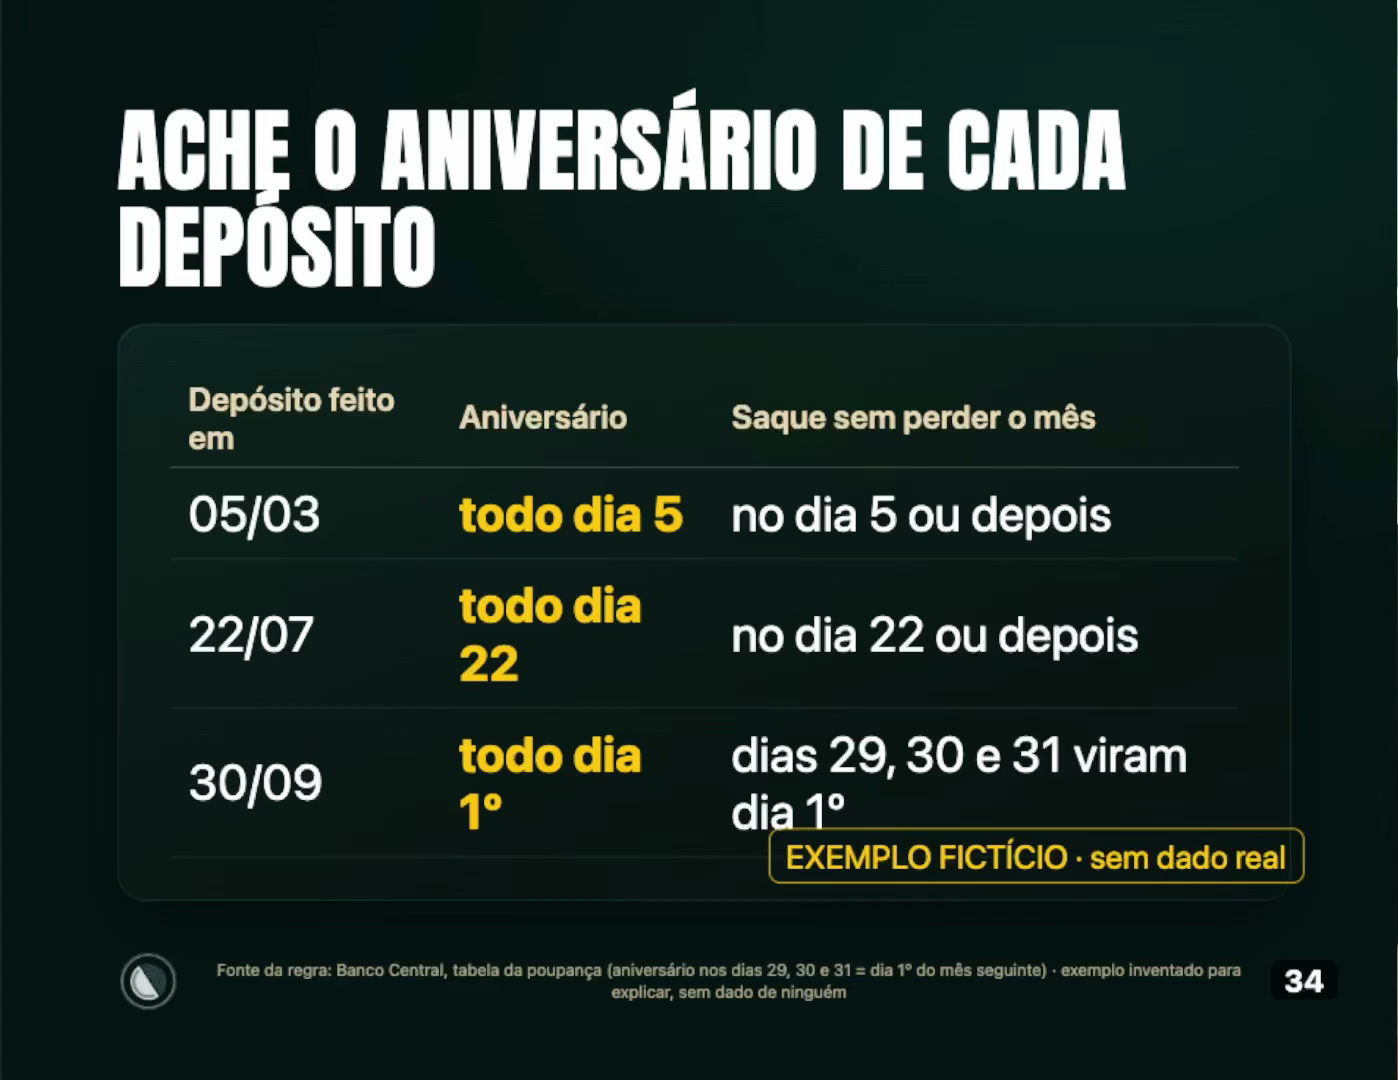
A poupança é isenta de imposto de renda e de IOF (um imposto que cobraria parte do rendimento se você sacasse em até 30 dias). Mas tem uma pegadinha, que se chama aniversário. A poupança só paga o rendimento no dia do mês em que você depositou. Se você depositou no dia 22, o rendimento cai todo dia 22. Se sacar no dia 21, não recebe nada daquele mês.
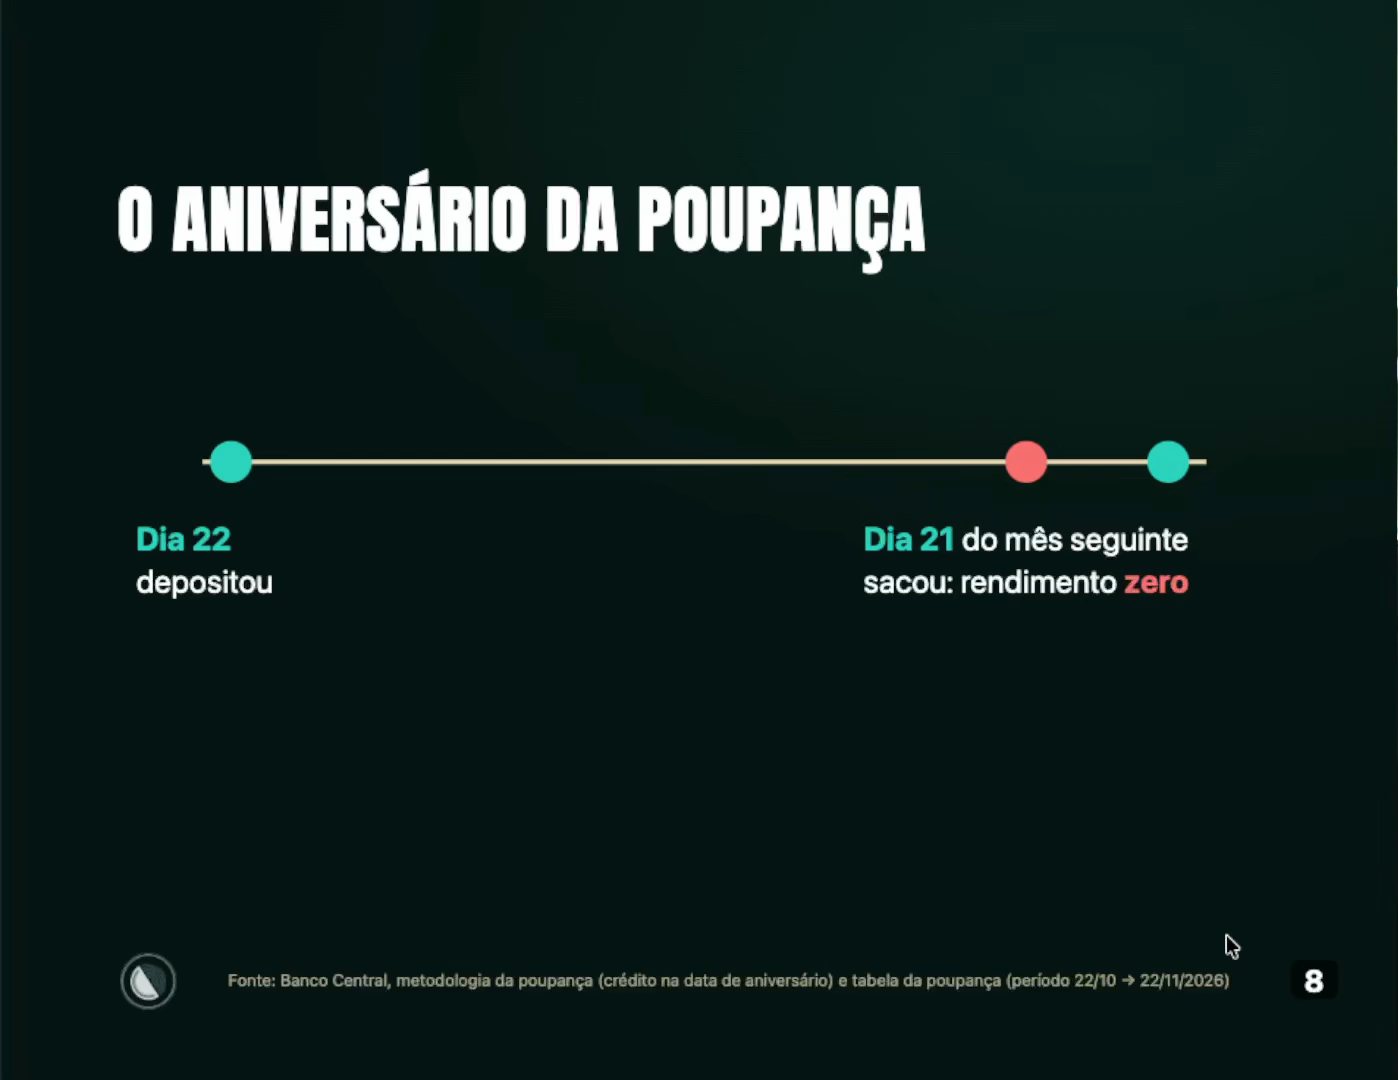
Pense numa festa de aniversário: você só pode comer o bolo depois do parabéns. Antes de sacar, olhe sempre a data de aniversário, senão você fica quase um mês dentro do investimento sem render nada.
E agora a pergunta: será que esses R$ 1.000 num CDB de liquidez diária ou no Tesouro Selic rendem diferente? É o que vem no próximo capítulo.
Quanto rendem os mesmos R$ 1.000 no Tesouro Selic e no CDB?
Vou pegar os mesmos R$ 1.000 e os mesmos 365 dias, com as duas aplicações que mais aparecem por aí. Primeiro, quem é quem, sem economês:
- Tesouro Selic: você empresta dinheiro para o governo, e ele te paga a Selic.
- CDB: você empresta dinheiro para o banco. Quando se fala em “100% do CDI”, quer dizer que ele paga o equivalente à taxa básica de juros do dia a dia.
- CDI: é a taxa dos empréstimos entre bancos e anda colada na Selic do dia a dia, aquela que o mercado chama de Selic Over, a taxa vigente naquele dia.
Atenção: nem o Tesouro Selic nem o CDB seguem a Selic da manchete (a meta). O que rende de verdade é a Selic Over, que fica um tiquinho abaixo (cerca de 0,10 ponto percentual).
Os números do Banco Central, com fonte
Todos os dados vieram do próprio Banco Central, de um sistema chamado SGS, onde dá para pegar as taxas por série histórica:
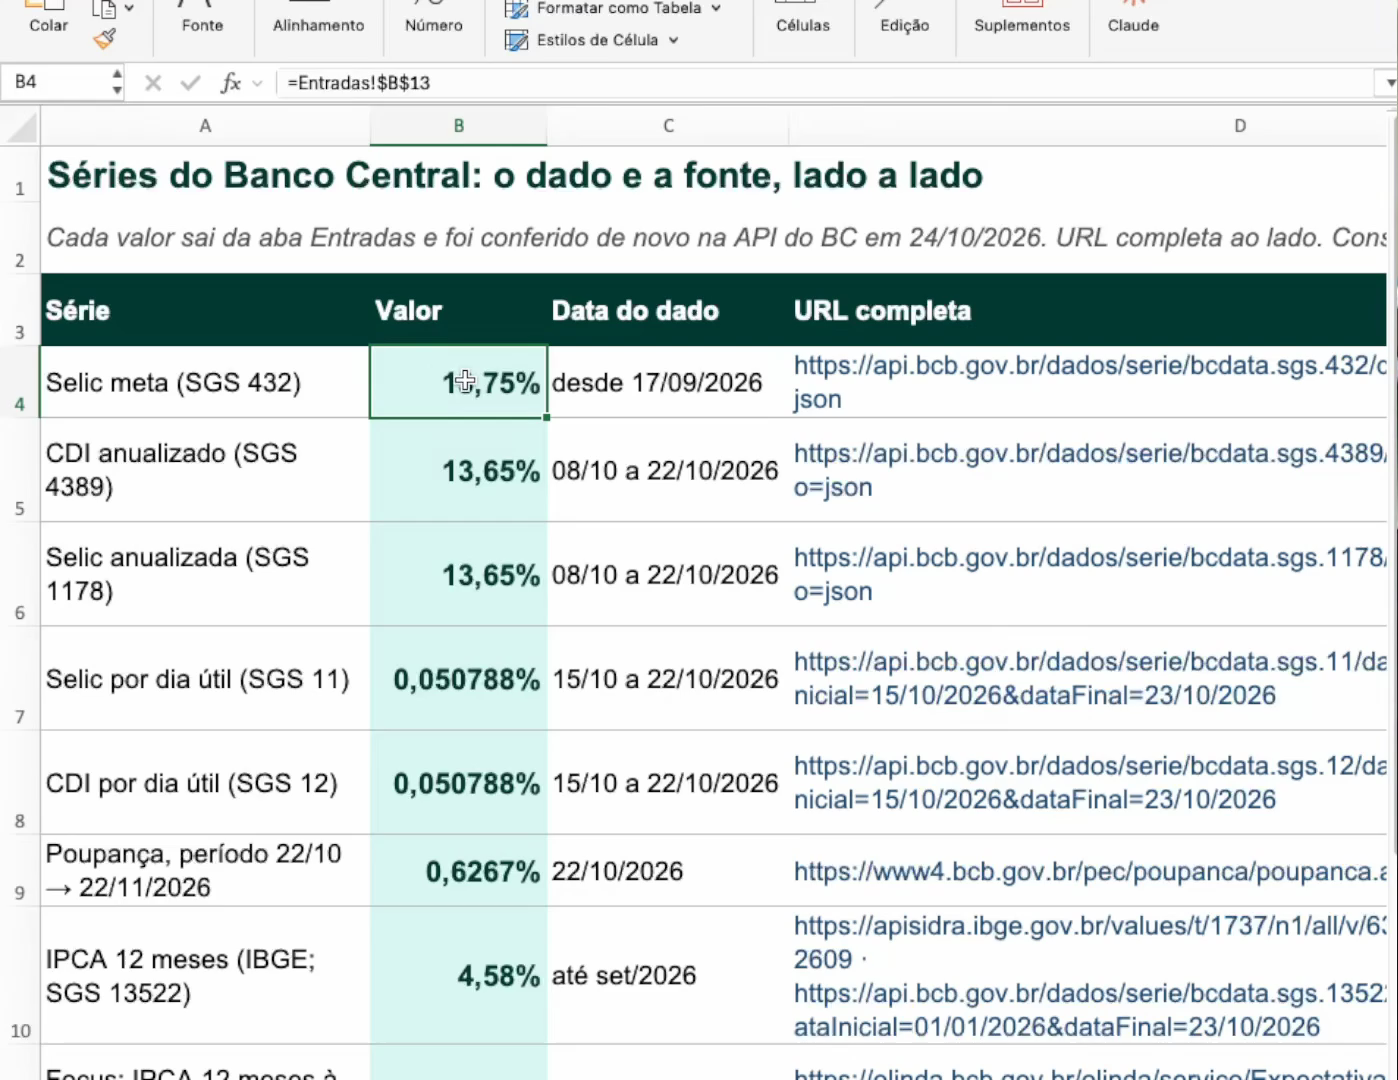
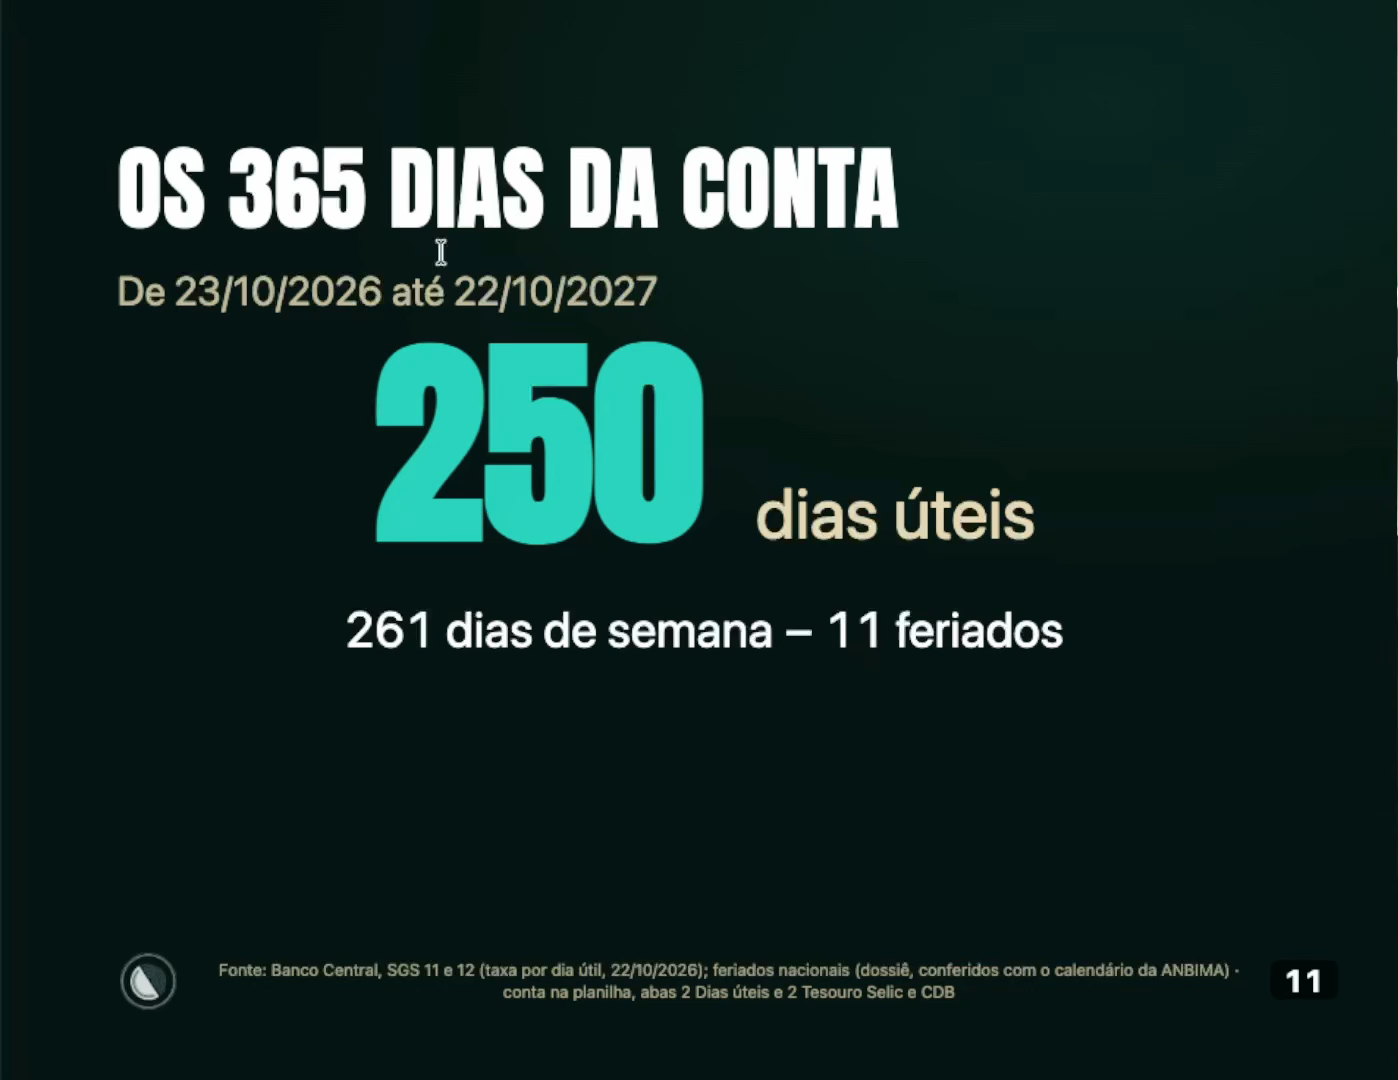
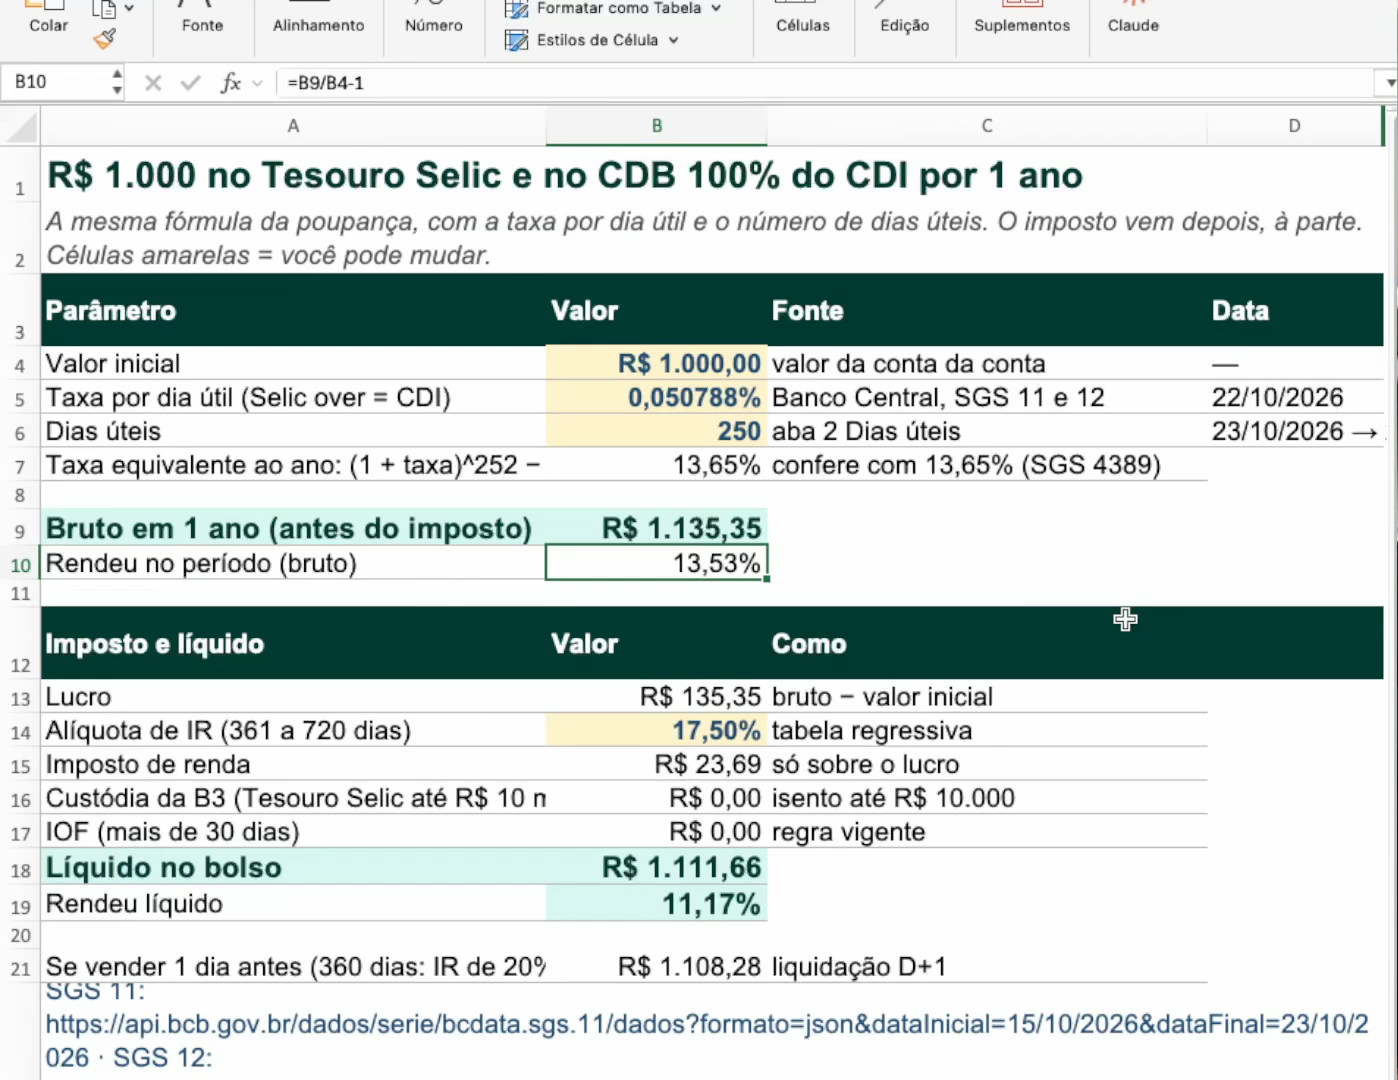
No momento da gravação, o CDI estava em 13,65% ao ano, o que dá 0,050788% por dia útil. Mas esses 13,65% valem para um ano de 252 dias úteis, os dias em que o mercado financeiro funciona. Nos nossos 365 dias (de 23/10/2026 a 22/10/2027) existem 261 dias de semana e 11 feriados, ou seja, 250 dias úteis. Multiplicando 0,050788% por dia, em juros compostos, 250 vezes, o CDI parado rende 13,53% no período.
E se a taxa mudar no meio do caminho?
Digamos que passaram 20 dias e, numa reunião do Copom (o comitê do Banco Central que decide a Selic), a taxa mudou. Tem problema? Não. Os 20 dias que passaram você já ganhou com a taxa antiga. A partir da mudança vale a taxa nova, recalculada dia a dia.
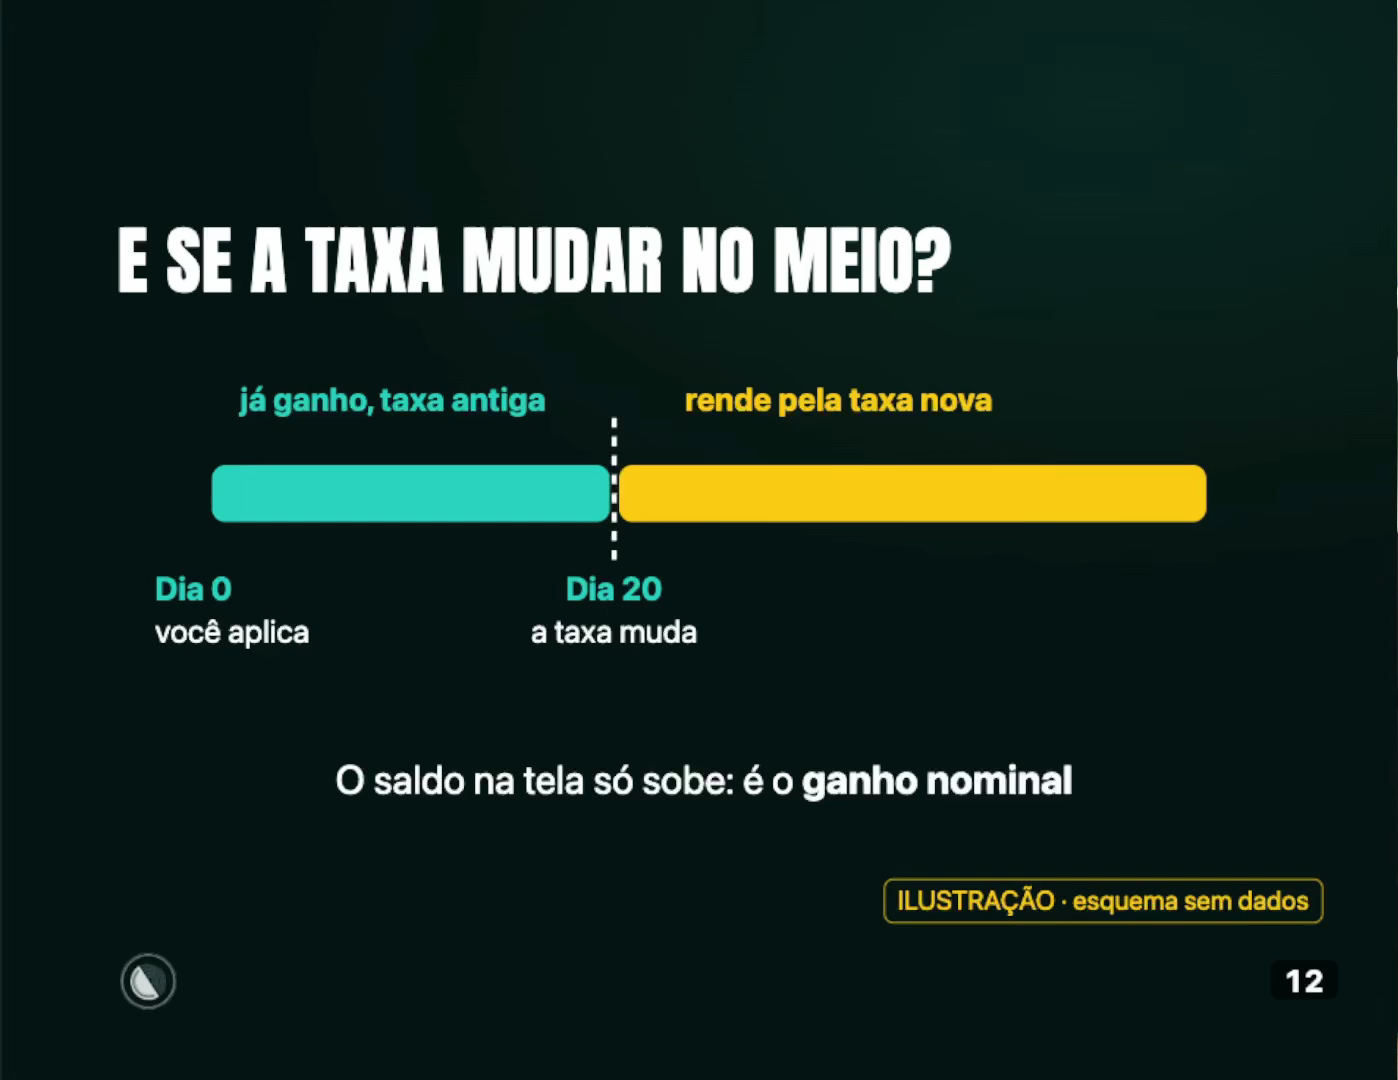
Por isso, no CDB de liquidez diária e no Tesouro Selic, o saldo na tela só sobe: isso se chama ganho nominal. Só que o ganho nominal que você vê na tela não desconta o que a inflação leva de brinde, e disso eu cuido no próximo capítulo.
A mesma fórmula, com outra taxa
Usamos a mesma fórmula da poupança, mudando só duas coisas: a taxa agora é por dia útil (aproximadamente 0,05%) e o número de períodos deixa de ser 12 e passa a ser 250.
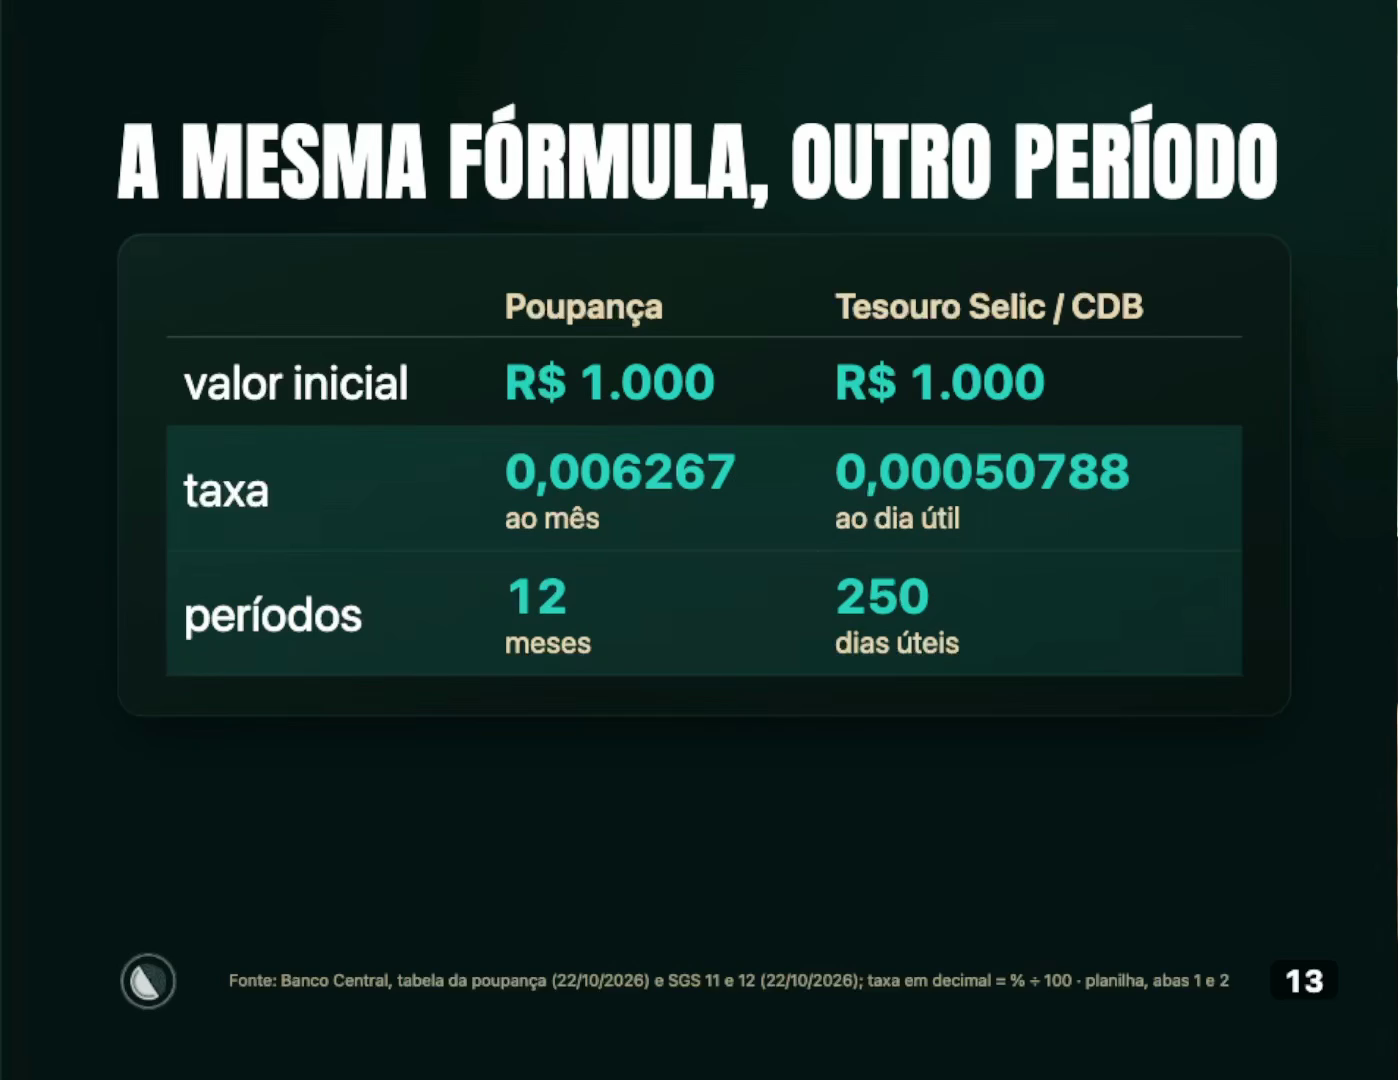
O resultado: R$ 1.000 × (1 + 0,00050788)^250 = R$ 1.135,35 brutos, ou 13,53% em um ano, tanto no Tesouro Selic quanto no CDB 100% do CDI.
O imposto de renda: o sócio que sempre aparece
Tanto o CDB quanto o Tesouro Selic têm o imposto de renda na data do resgate, pela tabela regressiva (quanto mais tempo, menos imposto) e só sobre o lucro:
| Prazo até o resgate | Alíquota sobre o lucro |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
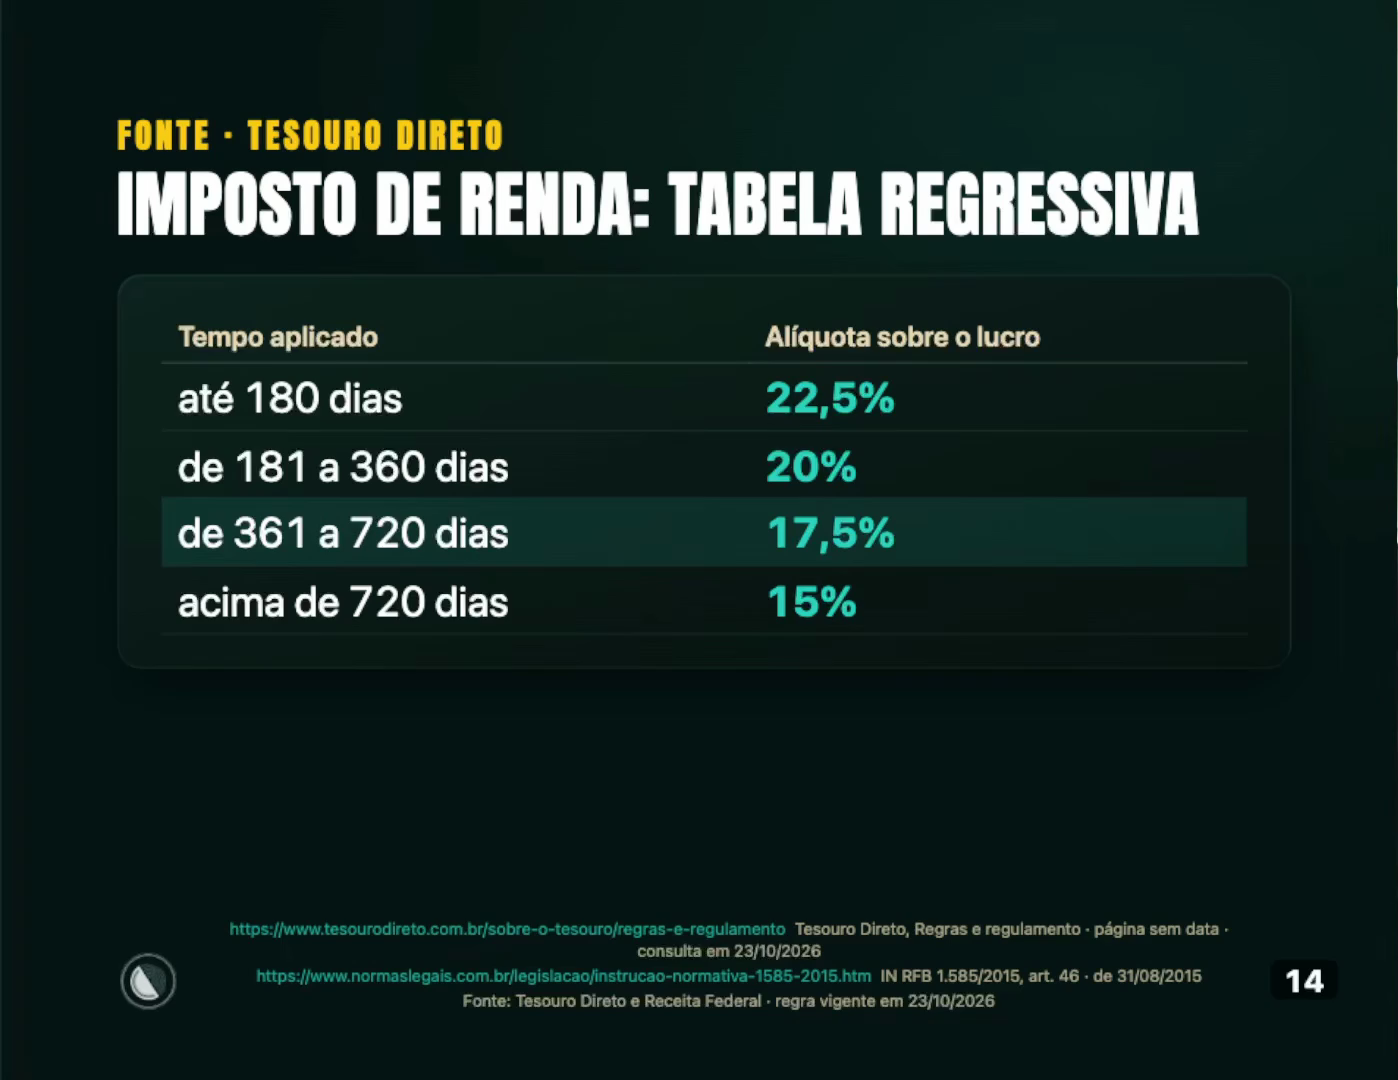
Para o imposto contam os dias corridos (365, o nosso caso, cai na faixa de 17,5%); para o investimento valem os dias úteis. O lucro foi de R$ 135,35 e o imposto, de R$ 23,69. Resultado: R$ 1.111,66 líquidos, um rendimento líquido de 11,17%. Como ficamos acima de 30 dias, não há IOF.
Custódia e outras regras de cada um
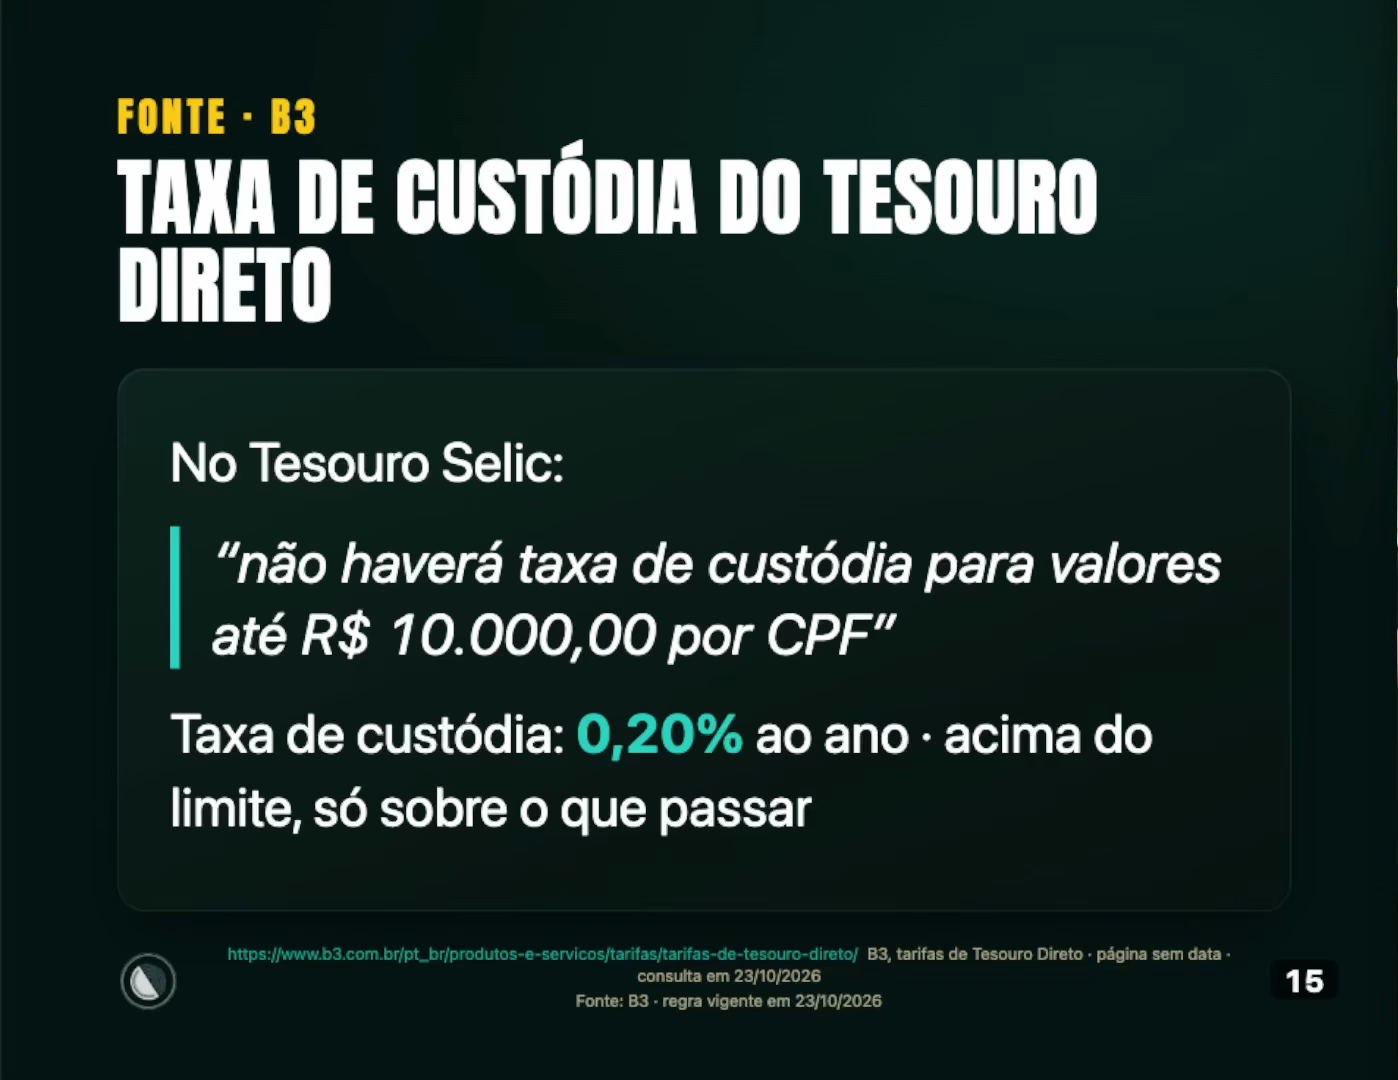
- Custódia do Tesouro Selic: o título fica guardado na B3 (a bolsa de valores), que cobra 0,20% ao ano pela guarda. Só que a cobrança vale apenas para o que passar de R$ 10 mil por CPF no Tesouro Selic. Com R$ 1.000, não há custódia na nossa conta.
- O adicional do Tesouro Selic: na compra, o Tesouro Selic costuma pagar um pequeno adicional (o “spread”). Eu deixei esse adicional de fora da conta de propósito, por simplificação. Acima de R$ 10 mil, esse adicional passa a ser irrelevante, porque a custódia de 0,20% come mais do que ele paga.
- Resgate: na maior parte dos CDBs de liquidez diária, você pede o resgate a qualquer hora e cai no mesmo dia (confira no contrato do seu). No Tesouro Selic, o pedido só vale em dia útil: se pedir entre 9h30 e 13h, o dinheiro cai no mesmo dia; depois disso, só no dia útil seguinte. Uma sexta-feira às 16h antes de um feriado prolongado pode cair só na quarta.
Poupança ou Tesouro Direto: qual dos três rende mais em um ano?
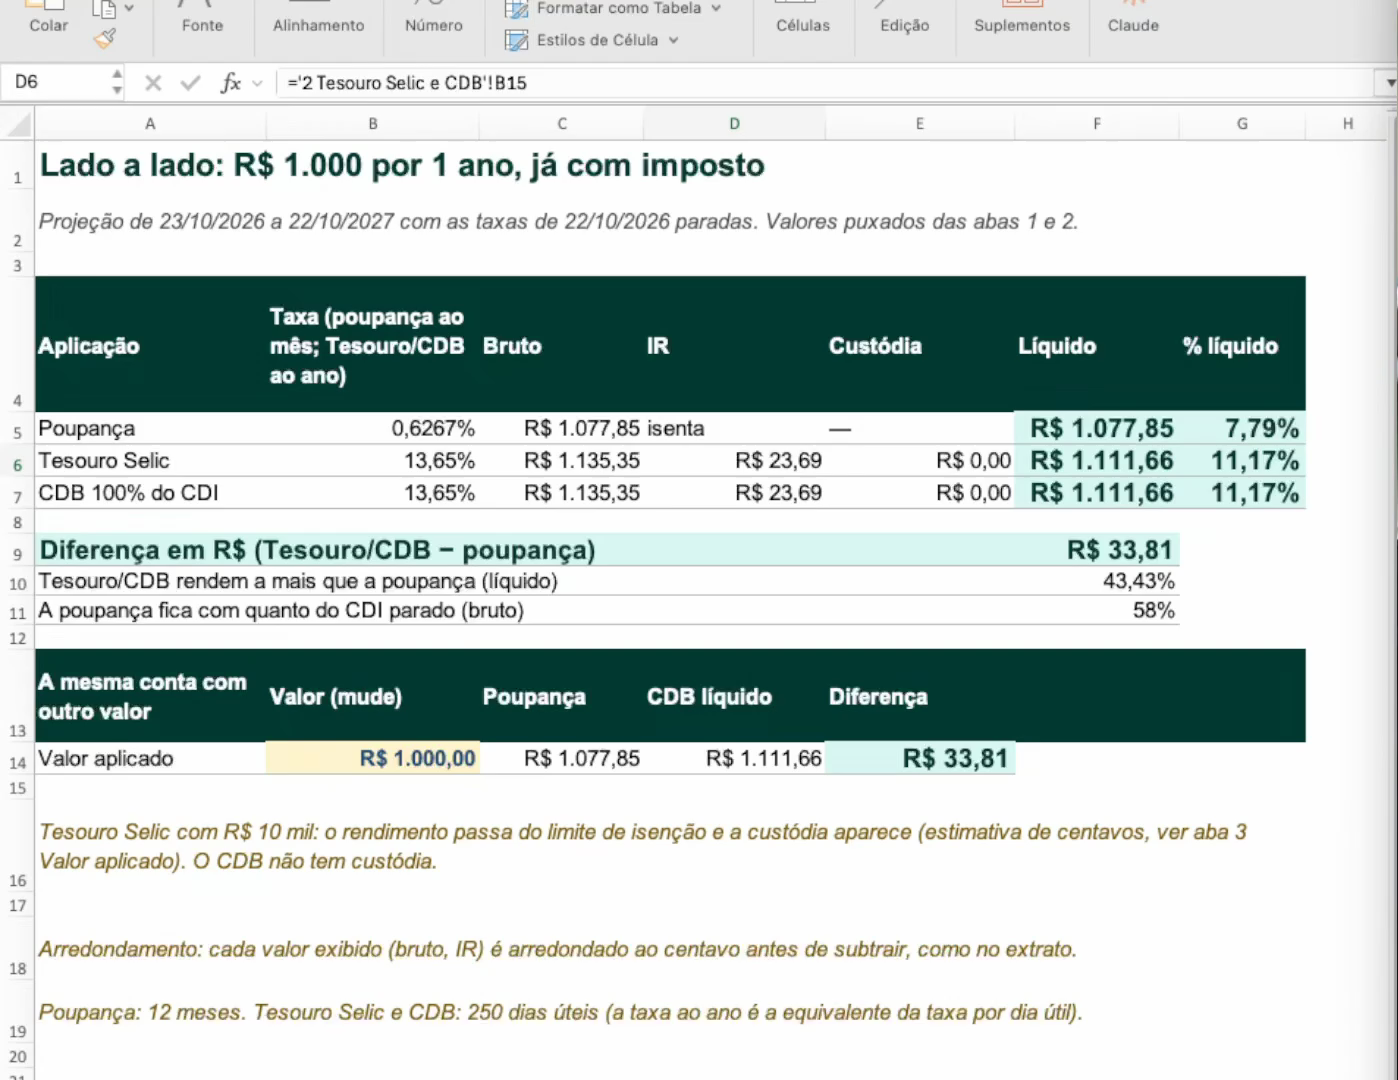
Agora vamos colocar os três lado a lado, nas taxas do momento da gravação:
- Poupança: R$ 1.077,85, sem imposto de renda, sem custódia e sem IOF. Rentabilidade de 7,79%.
- Tesouro Selic e CDB 100% do CDI: R$ 1.135,35 brutos, R$ 23,69 de imposto e R$ 1.111,66 líquidos. Rentabilidade líquida de 11,17%.
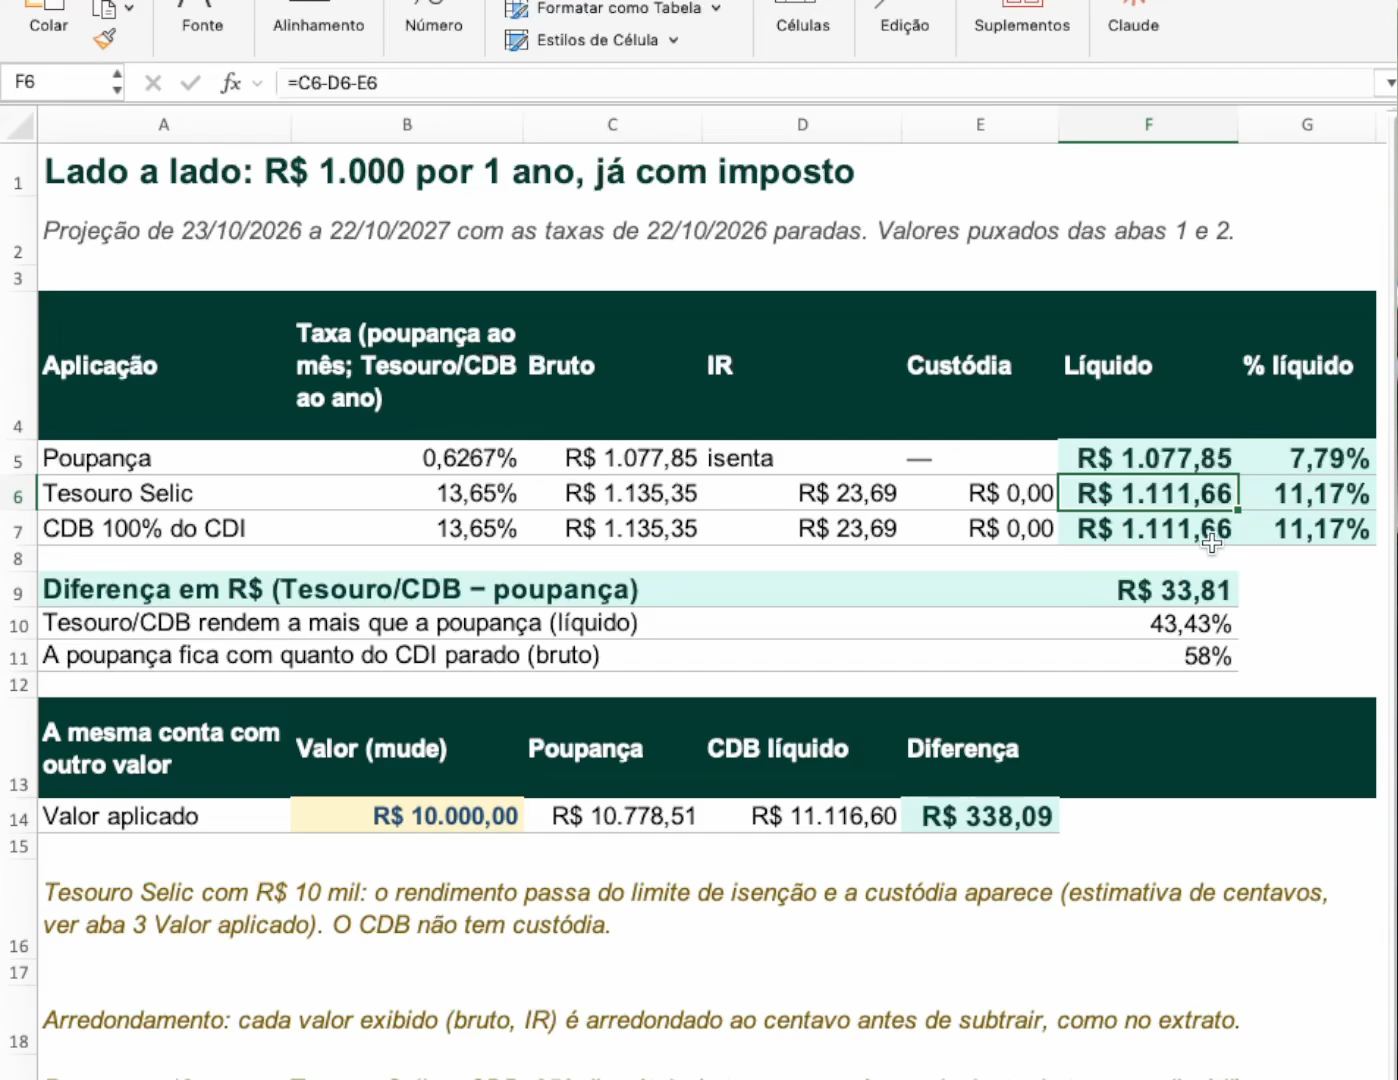
A diferença é de R$ 33,81 em R$ 1.000. E aqui vem a pegadinha: você pode pensar “Ju, vou ter toda essa complexidade para ganhar só R$ 34?”. Mas olhe pelo lado do rendimento: os R$ 77 da poupança viram R$ 111 no Tesouro Selic e no CDB. Isso é 43% a mais de rentabilidade líquida.
E por que isso importa? Porque eu estou mostrando com R$ 1.000, mas, com R$ 10.000, a diferença passa de R$ 338 por ano (no Tesouro Selic, a custódia acima de R$ 10 mil tira alguns centavos desse número). E isso em regime de juros compostos: ano a ano o efeito cresce. Não é todo mundo que tem R$ 100 mil guardados, mas R$ 1.000 em um ano quase todos nós conseguimos juntar.
A poupança perde para a inflação?
Tudo isso que mostrei é resultado nominal: quanto você tinha no começo do ano e quanto tem no fim. Só que o dinheiro do fim do ano não compra exatamente o que comprava no começo, e isso é a inflação.
Nos 12 meses até setembro de 2026, a inflação oficial (o IPCA, do IBGE) foi de 4,58%.
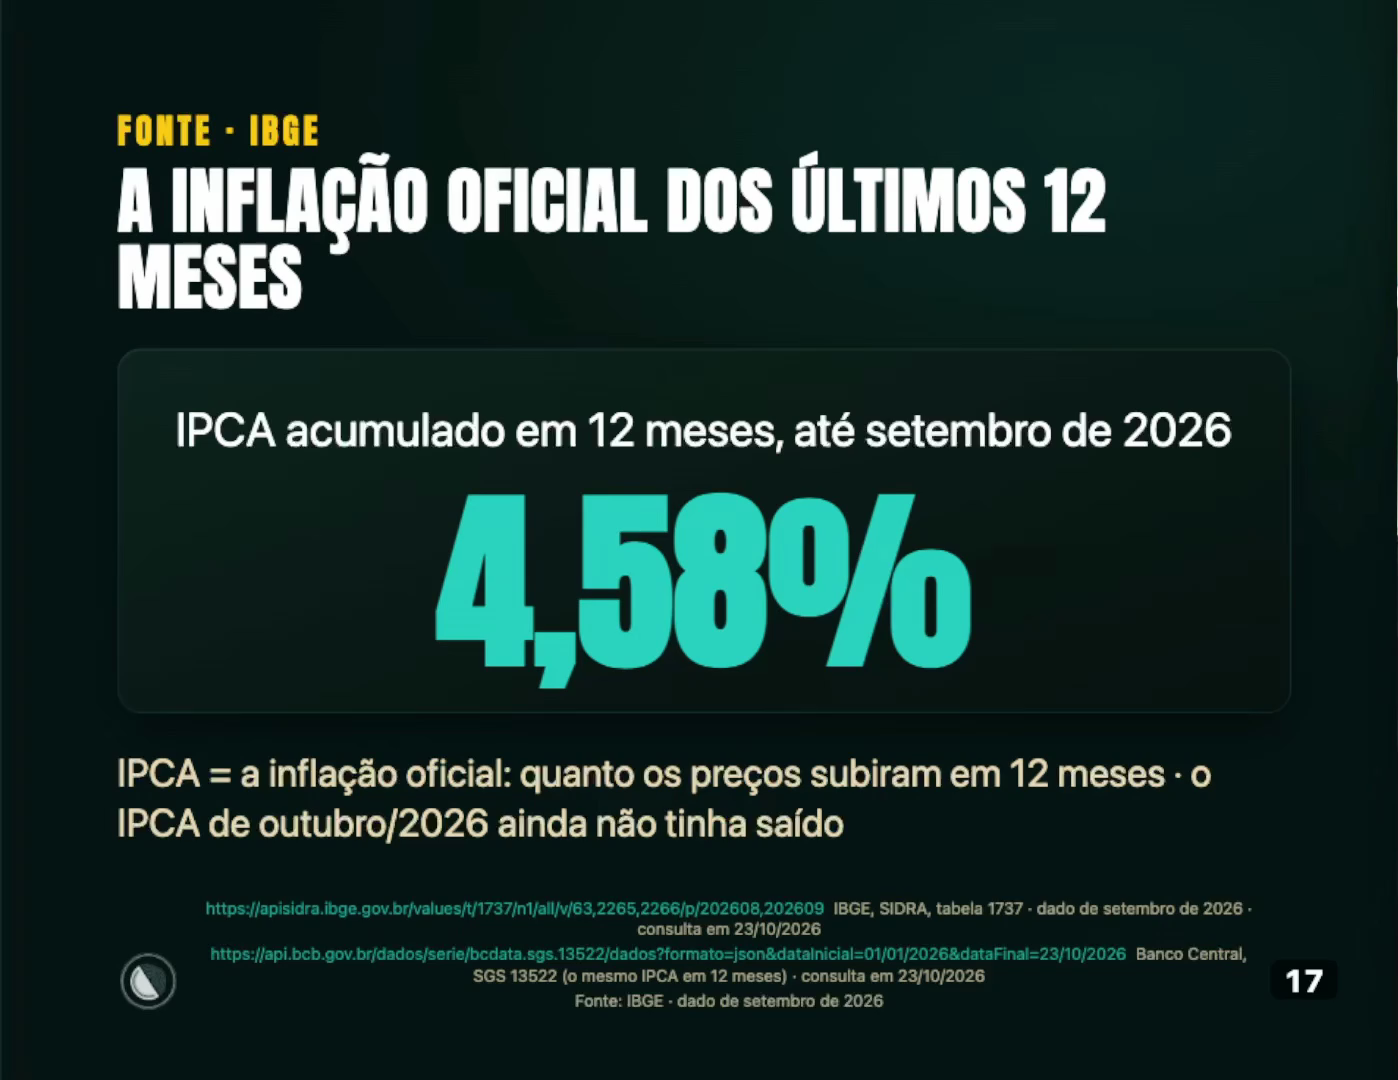
Para o ano da nossa simulação, os economistas ouvidos pela pesquisa Focus, do Banco Central, esperam 4,51%. É uma expectativa do mercado, não um número exato.
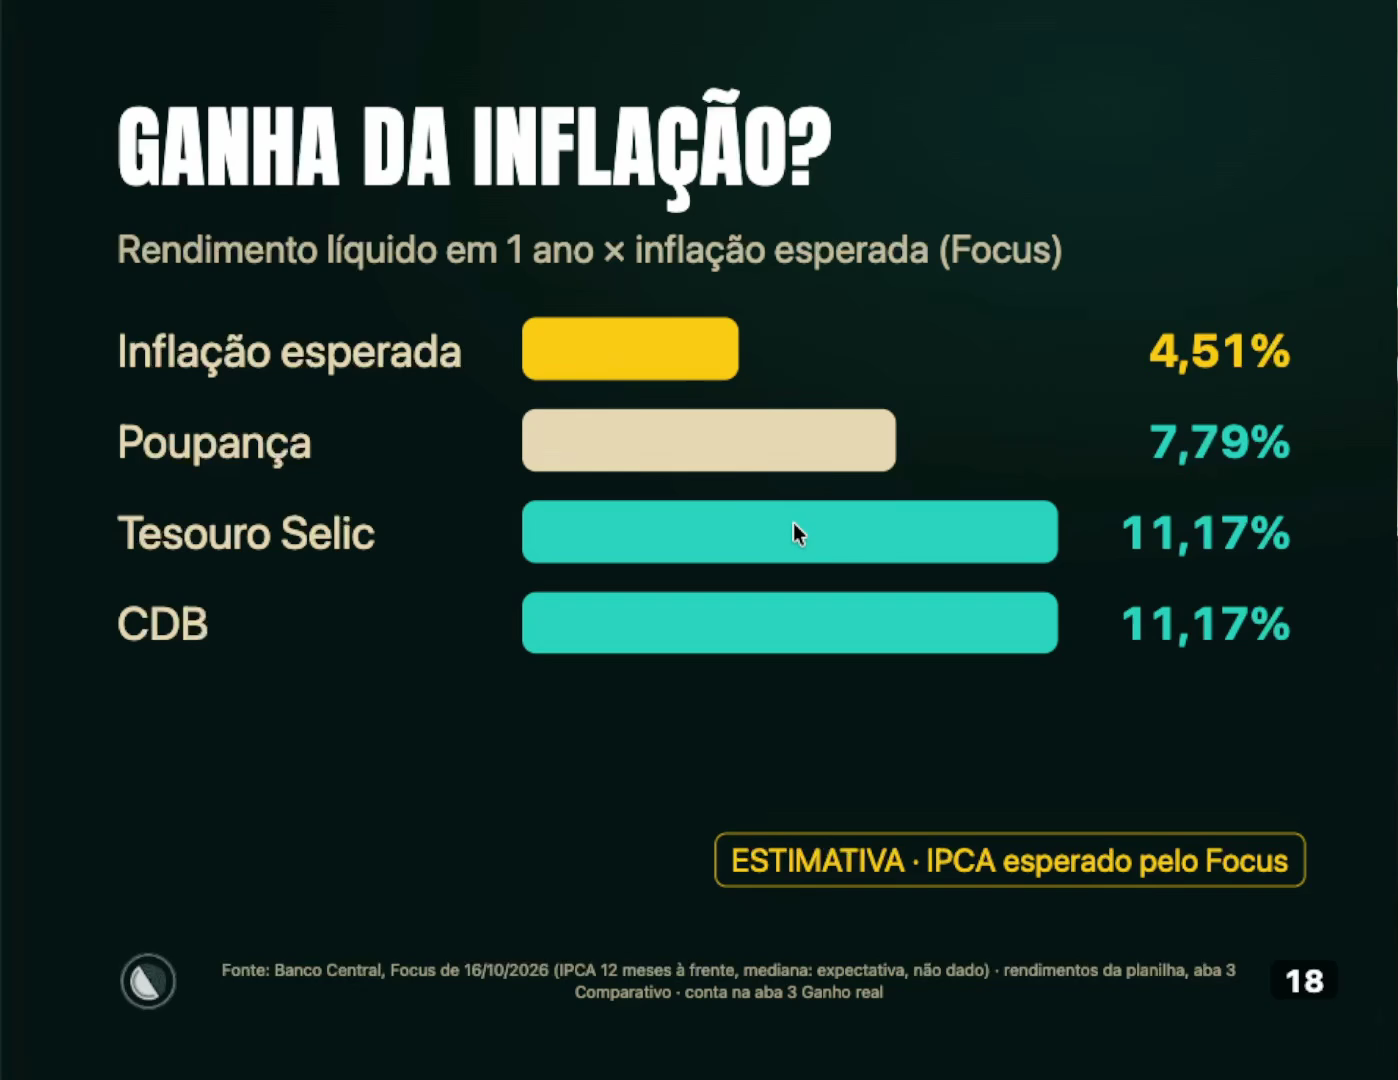
Com essa projeção, a poupança ganharia da inflação, mas por uma margem pequena: 7,79% contra 4,51% dá um ganho real de uns 3,1%. No Tesouro Selic e no CDB, os 11,17% líquidos superam a inflação em cerca de 6,4%. Em outras palavras, a poupança dificilmente perde para a inflação nesse cenário, mas entrega cerca de metade do ganho real do Tesouro Selic e do CDB.
Será que essa projeção acerta? A régua de um ano atrás
“Ju, mas isso é projeção com taxa parada.” Então fiz o teste: voltei um ano, peguei as taxas de 22/10/2025, projetei até 22/10/2026 e comparei com o que aconteceu de verdade, com os dados do Banco Central:
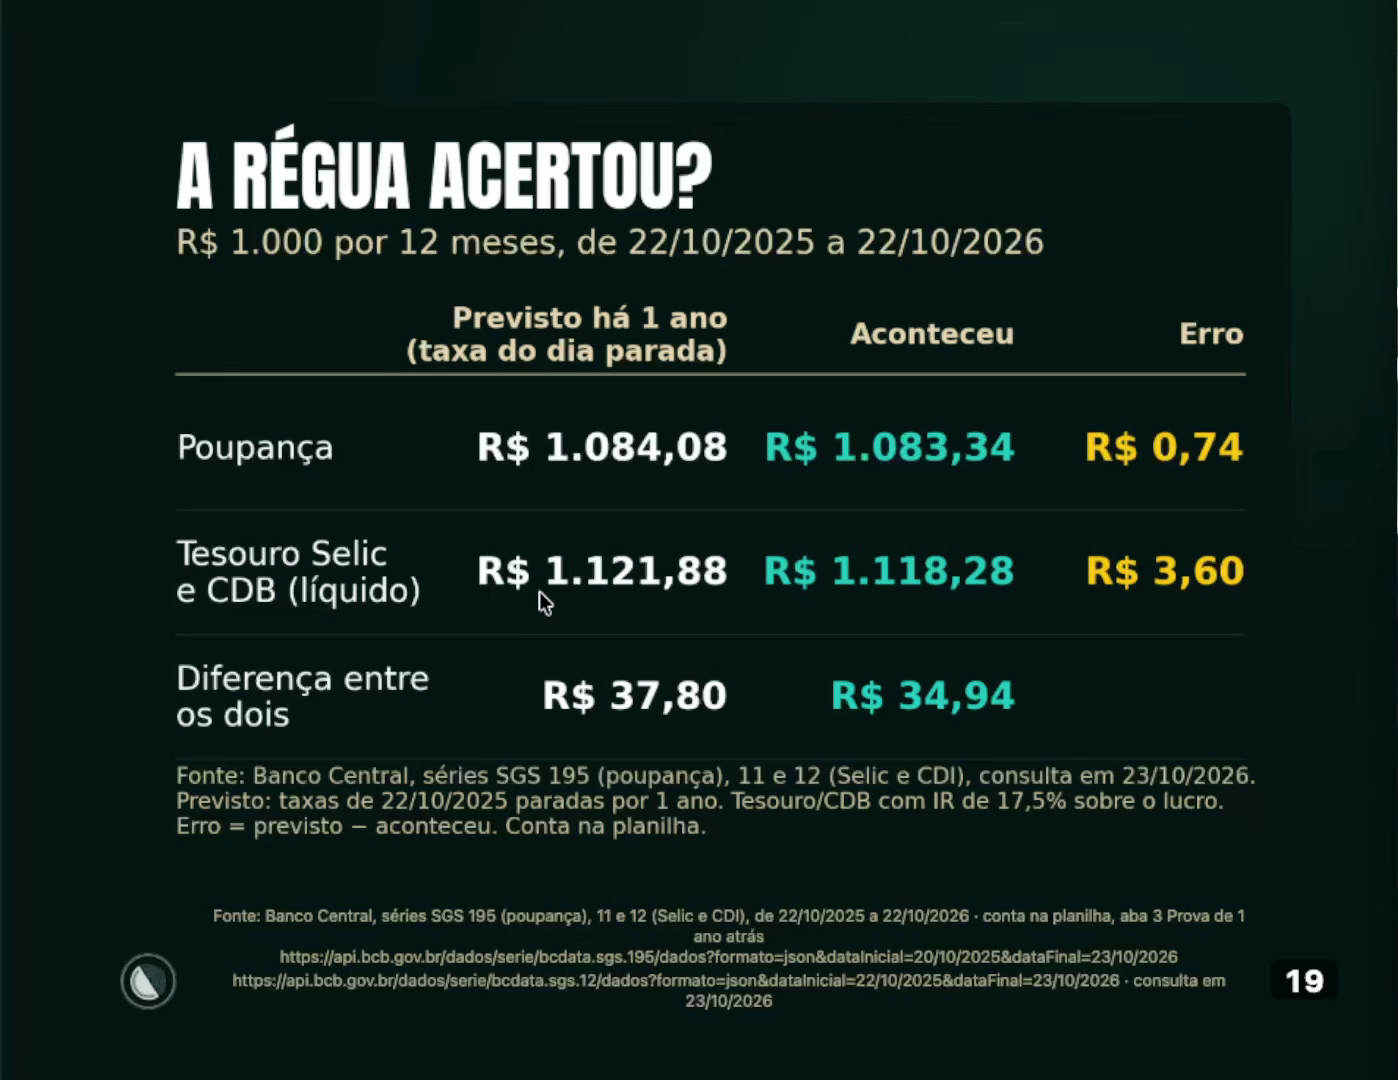
- Poupança: previsto R$ 1.084,08; aconteceu R$ 1.083,34. Erro de R$ 0,74.
- Tesouro Selic e CDB (líquido): previsto R$ 1.121,88; aconteceu R$ 1.118,28. Erro de R$ 3,60.
- Diferença entre os dois: previsto R$ 37,80; aconteceu R$ 34,94.
Nesse período os economistas também erraram a inflação, e a que veio foi a de 4,58%. Ou seja: a conta com a taxa de hoje errou poucos reais. Isso não garante o futuro, mas mostra que o método é uma boa régua.
E se a Selic cair como o mercado espera?
Pela pesquisa Focus de 16/10/2026, os economistas esperam que a Selic meta saia de 13,75% e caia para 12% em setembro de 2027. Nesse cenário (uma estimativa, que parte da premissa de que a Selic Over fica 0,10 abaixo da meta):
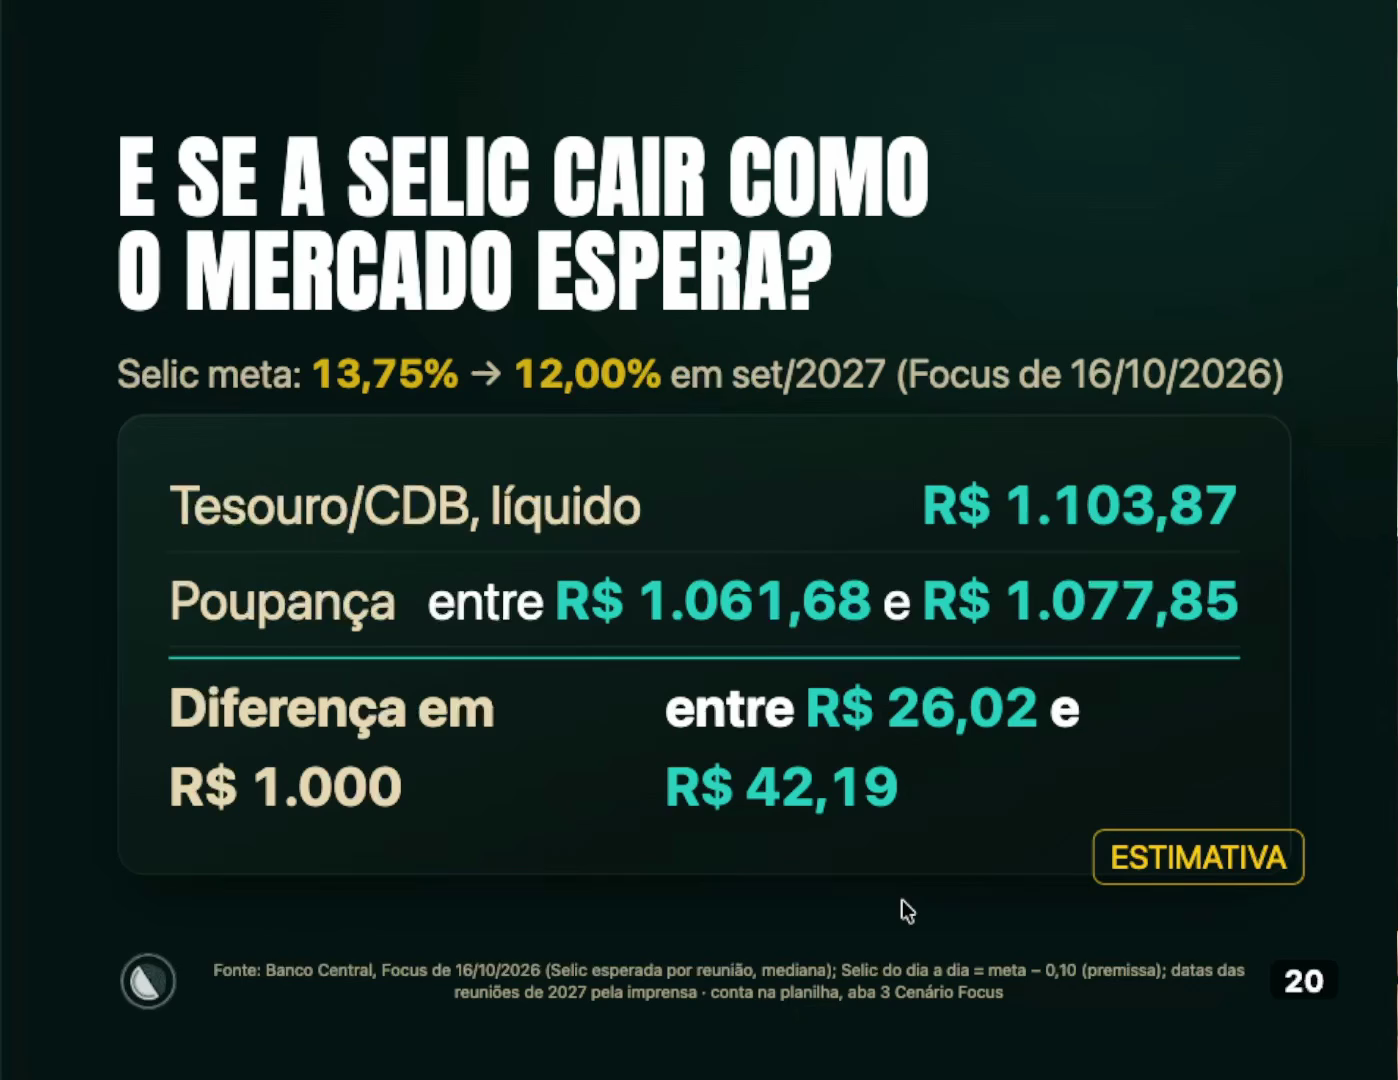
O Tesouro Selic e o CDB renderiam R$ 1.103,87 líquidos, e a poupança, entre R$ 1.061,68 e R$ 1.077,85. A poupança continuaria perdendo, por R$ 26,02 a R$ 42,19 a cada R$ 1.000. Por quê? Porque mesmo com a Selic a 12%, ela continua acima de 8,5%, e a regra da poupança segue sendo os 0,5% ao mês mais a TR.
Poupança, Tesouro Selic ou CDB: qual é mais seguro?
Já mostrei que o Tesouro Selic e o CDB rendem mais. Mas a dor que eu mesmo sentia, na hora de sair da poupança, era: “tudo bem que rende mais, mas será que tem a mesma segurança?”. Antes de mexer, vale uma pergunta: se der problema, quem me devolve o dinheiro?
Poupança e CDB: o banco e o FGC
Entre a poupança e o CDB, a segurança é a mesma: nos dois você empresta o dinheiro para o banco. Quem protege você é o FGC (Fundo Garantidor de Créditos), uma instituição privada criada pelos próprios bancos, que devolve até R$ 250 mil por CPF, por instituição ou conglomerado (um conglomerado é o grupo de empresas financeiras de um mesmo banco; some tudo o que você tem lá).
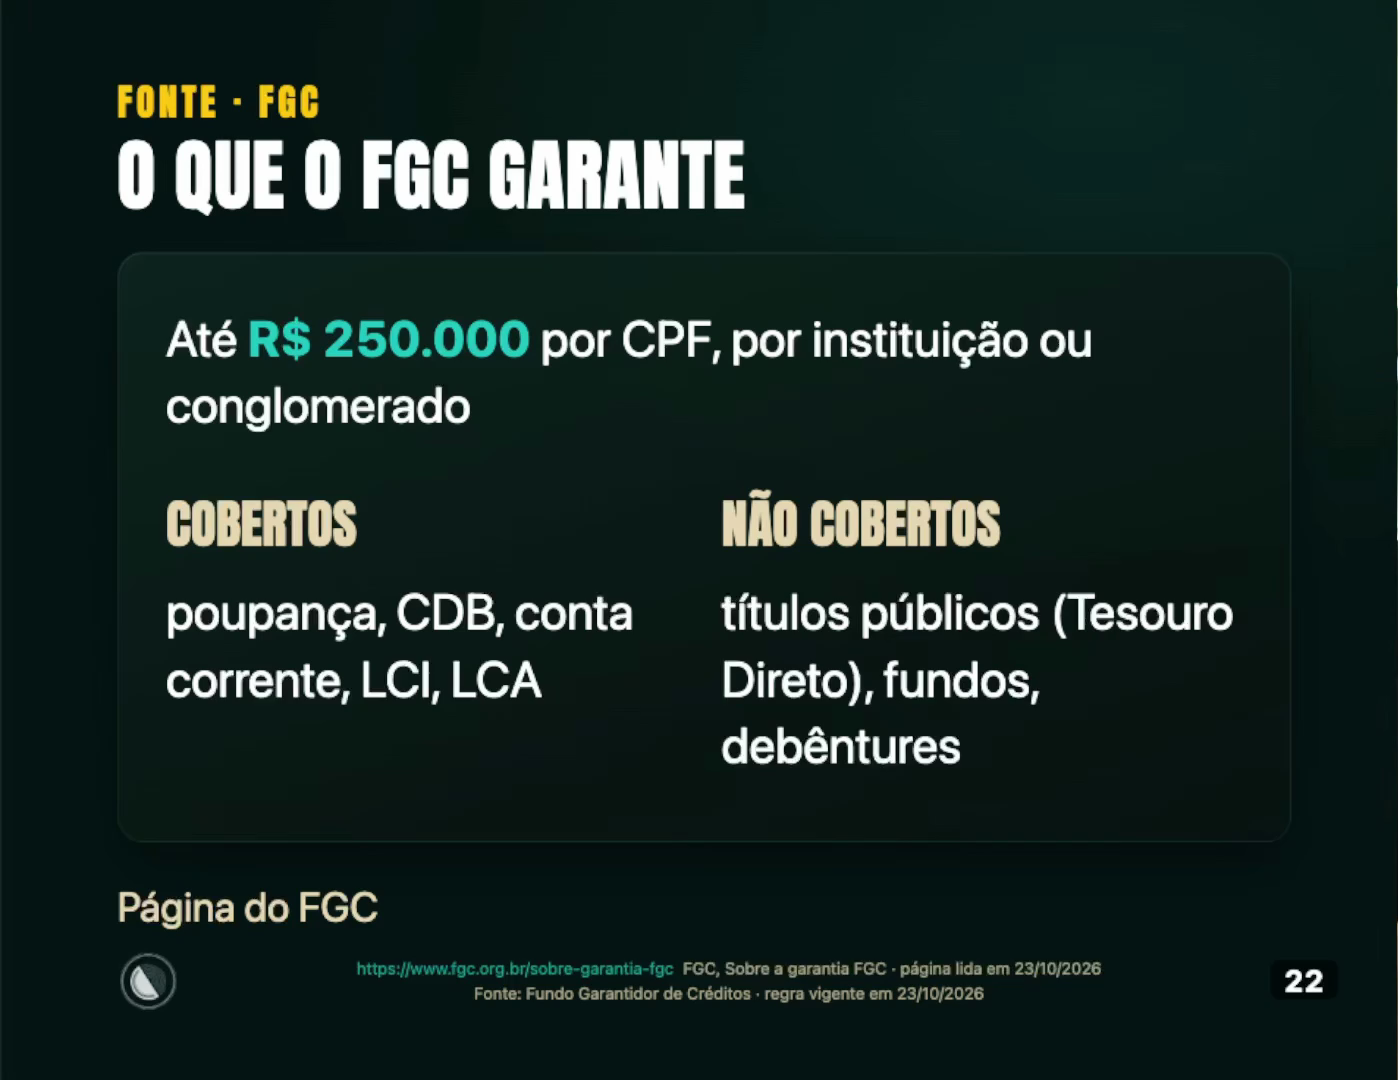
O que o FGC cobre: poupança, CDB, conta corrente, LCI e LCA. O que não cobre: títulos públicos (o Tesouro Direto), fundos e debêntures. Mais fácil olhar o que é coberto: o que não está na lista fica descoberto.
Tesouro Selic: a garantia é do Tesouro Nacional
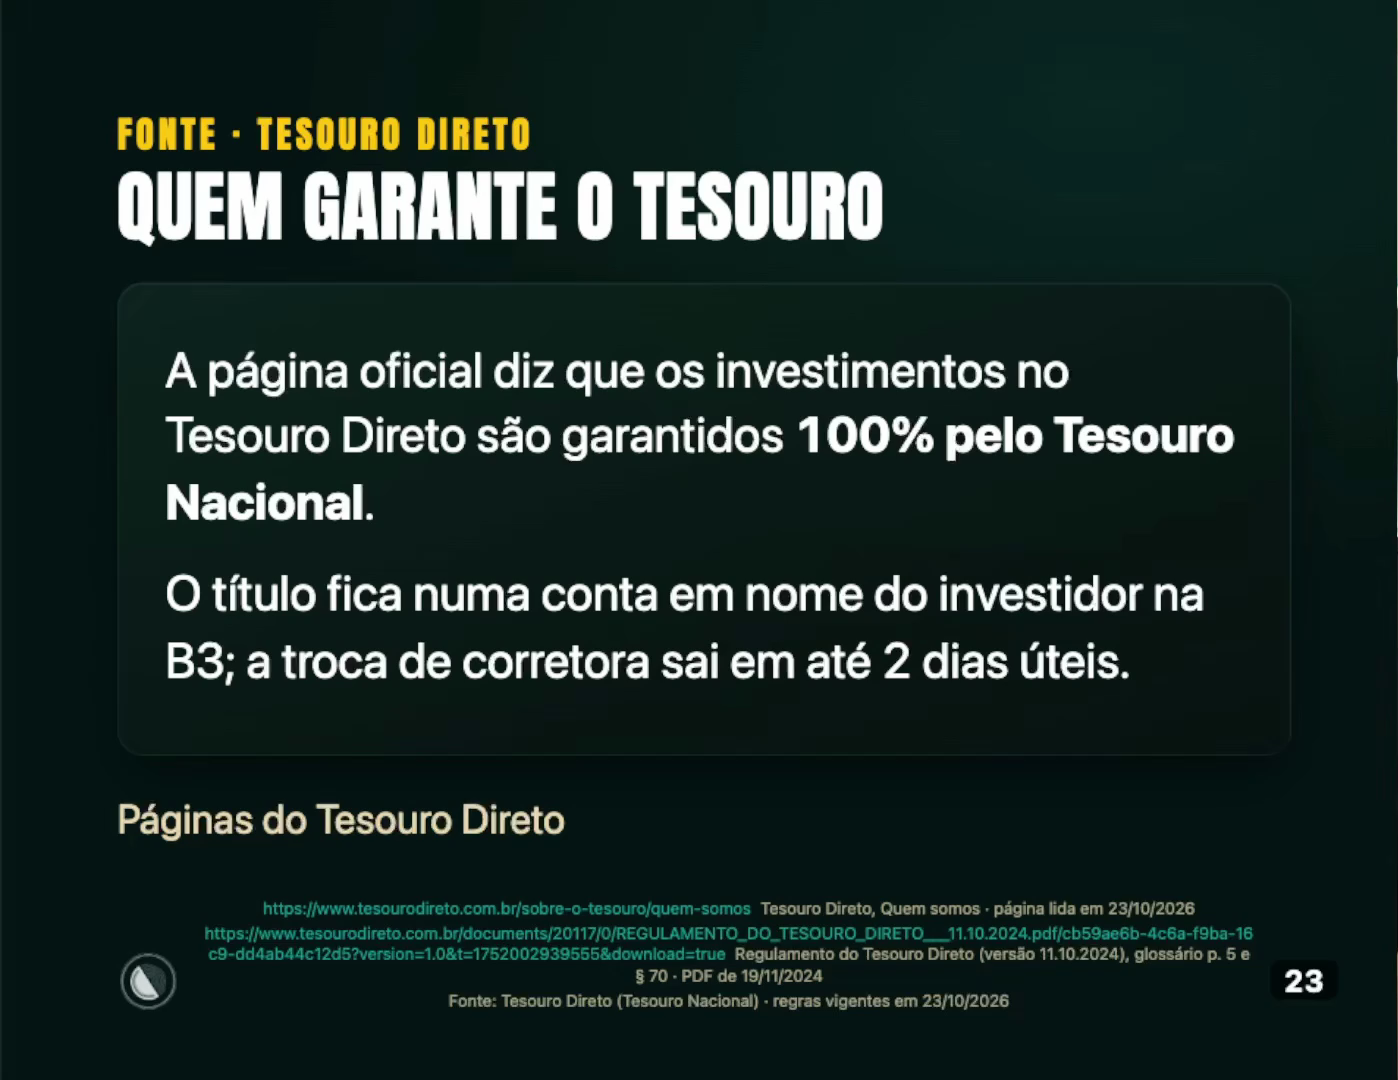
Por que o Tesouro Direto não é coberto pelo FGC? Porque ali você empresta para o governo. A página oficial diz que os investimentos no Tesouro Direto são garantidos 100% pelo Tesouro Nacional. Além disso, o título fica numa conta em seu nome na B3. Se a corretora que você usou quebrar, o seu título migra para outra corretora, à sua escolha, em até 2 dias úteis.
E se o banco quebrar? O caso do Banco Master
Um caso real, sem acusar ninguém: o Banco Master foi liquidado pelo Banco Central em 18/11/2025. O FGC começou a pagar em janeiro de 2026 e, até 29/01/2026, pagou cerca de R$ 32,5 bilhões a cerca de 580 mil credores.
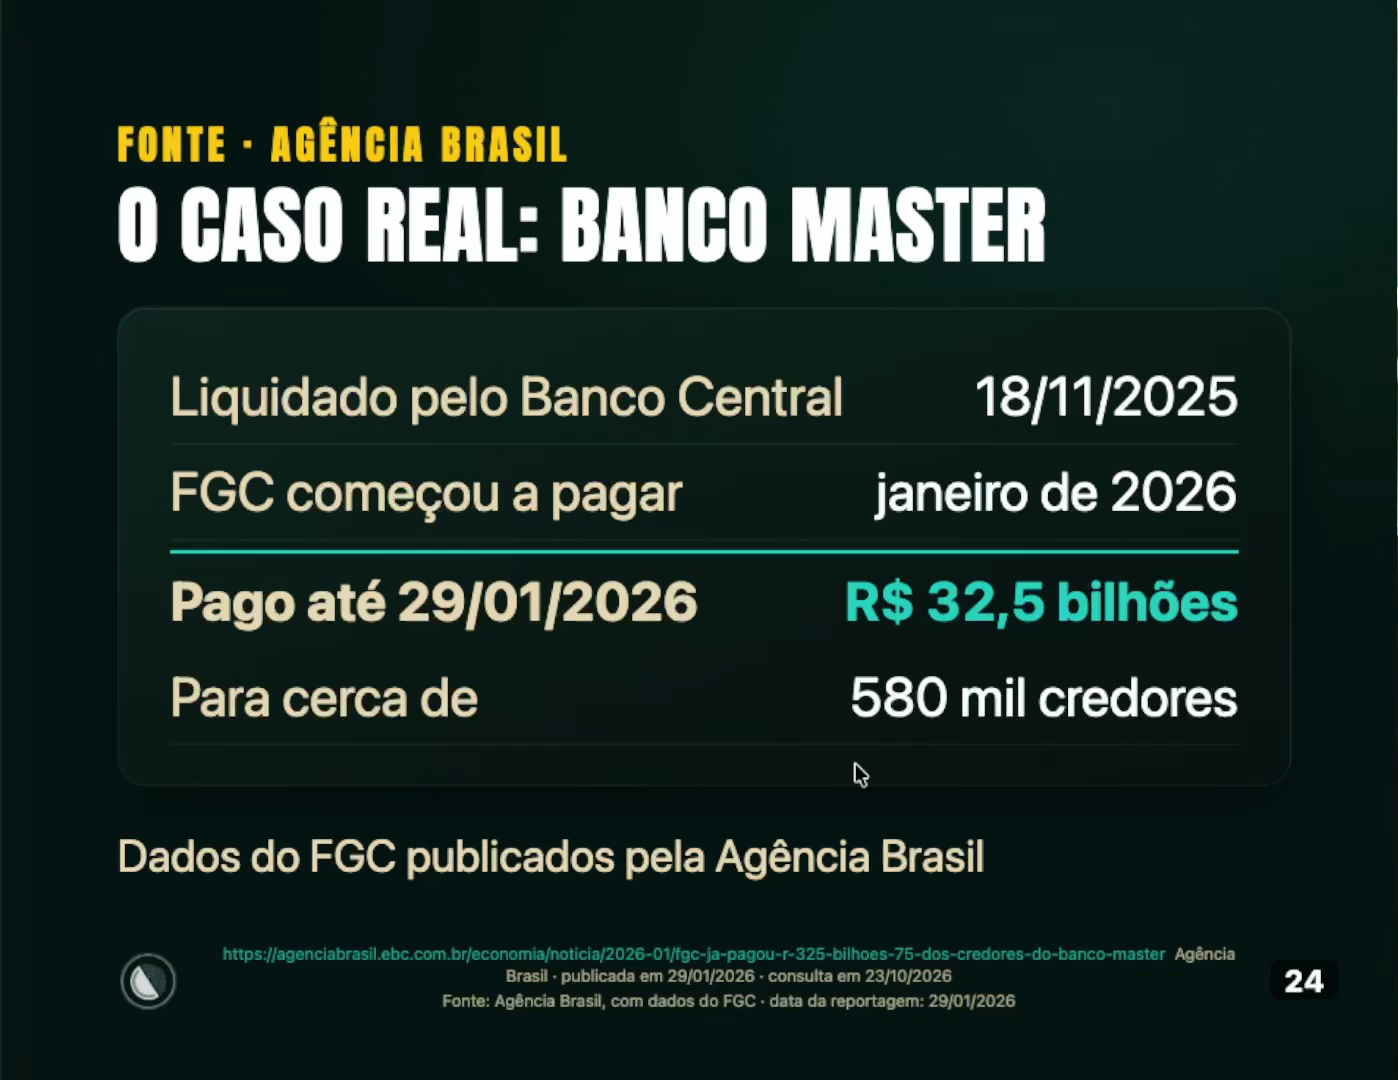
Repare na data: foram pouco mais de dois meses até o dinheiro chegar. Estar seguro não quer dizer estar disponível. Enquanto o dinheiro ficou parado esperando o FGC, não houve rentabilidade. Quem escolheu aquele banco por causa de uma taxa maior acabou perdendo rendimento em relação a quem ficou num bancão.
Posso perder dinheiro vendendo o Tesouro Selic antes do prazo?
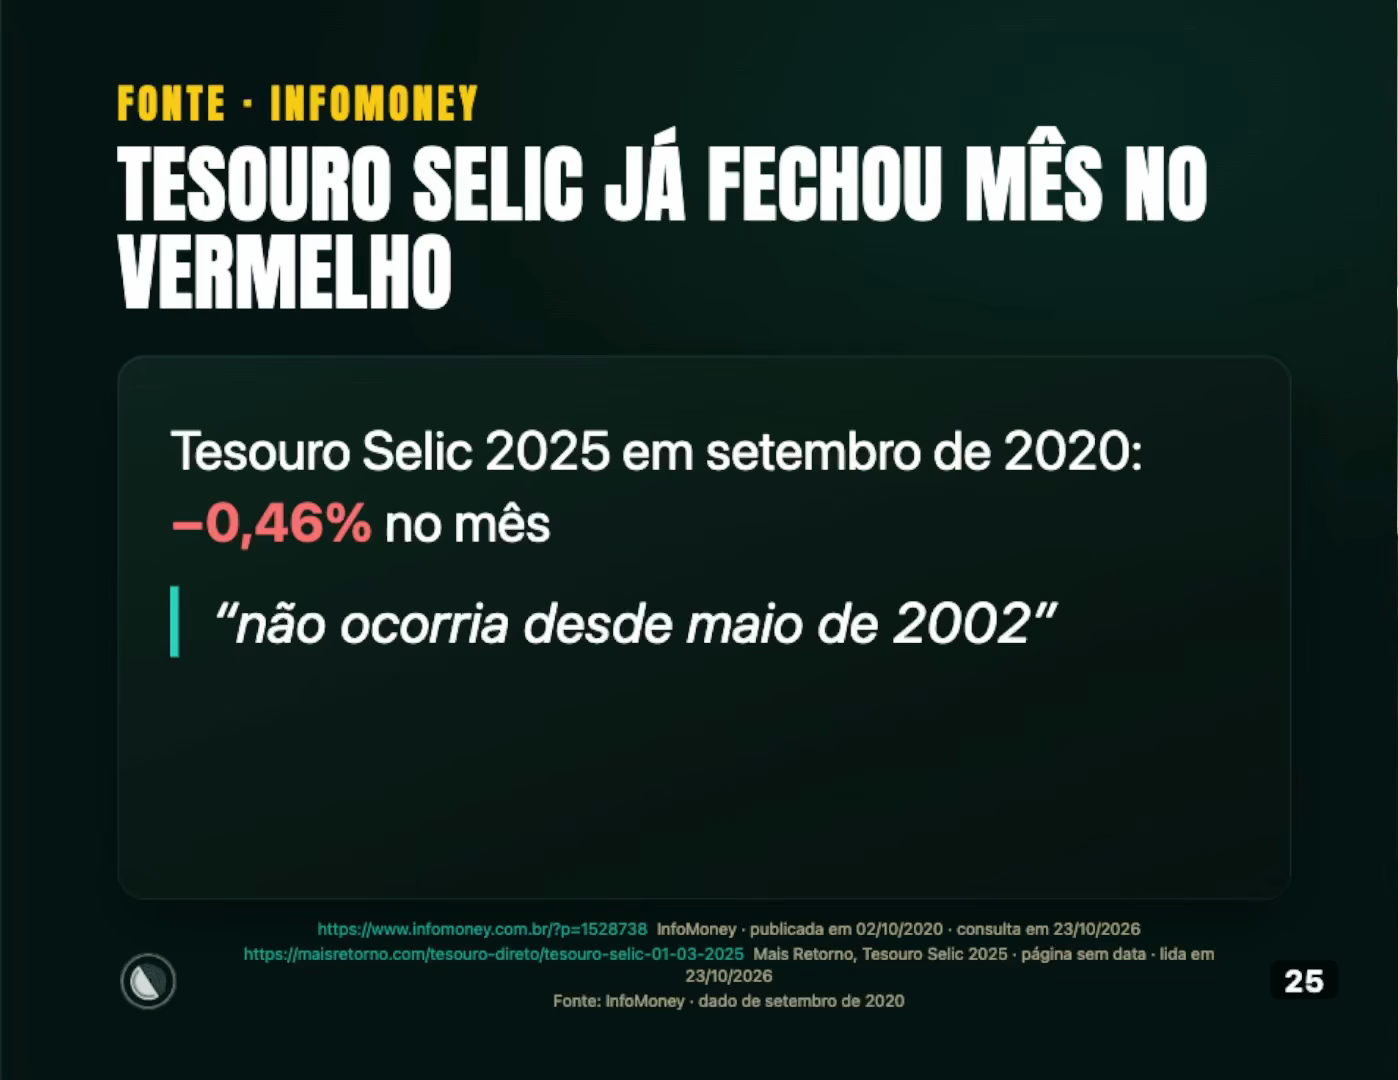
Pode, mas é muito raro e muito pequeno. Para conhecer os outros pontos de atenção do título, veja os riscos do Tesouro Direto. Em setembro de 2020, com a Selic muito baixa, o Tesouro Selic 2025 caiu 0,46% no mês, algo que não acontecia desde maio de 2002.
O quadro final: qual é mais seguro?
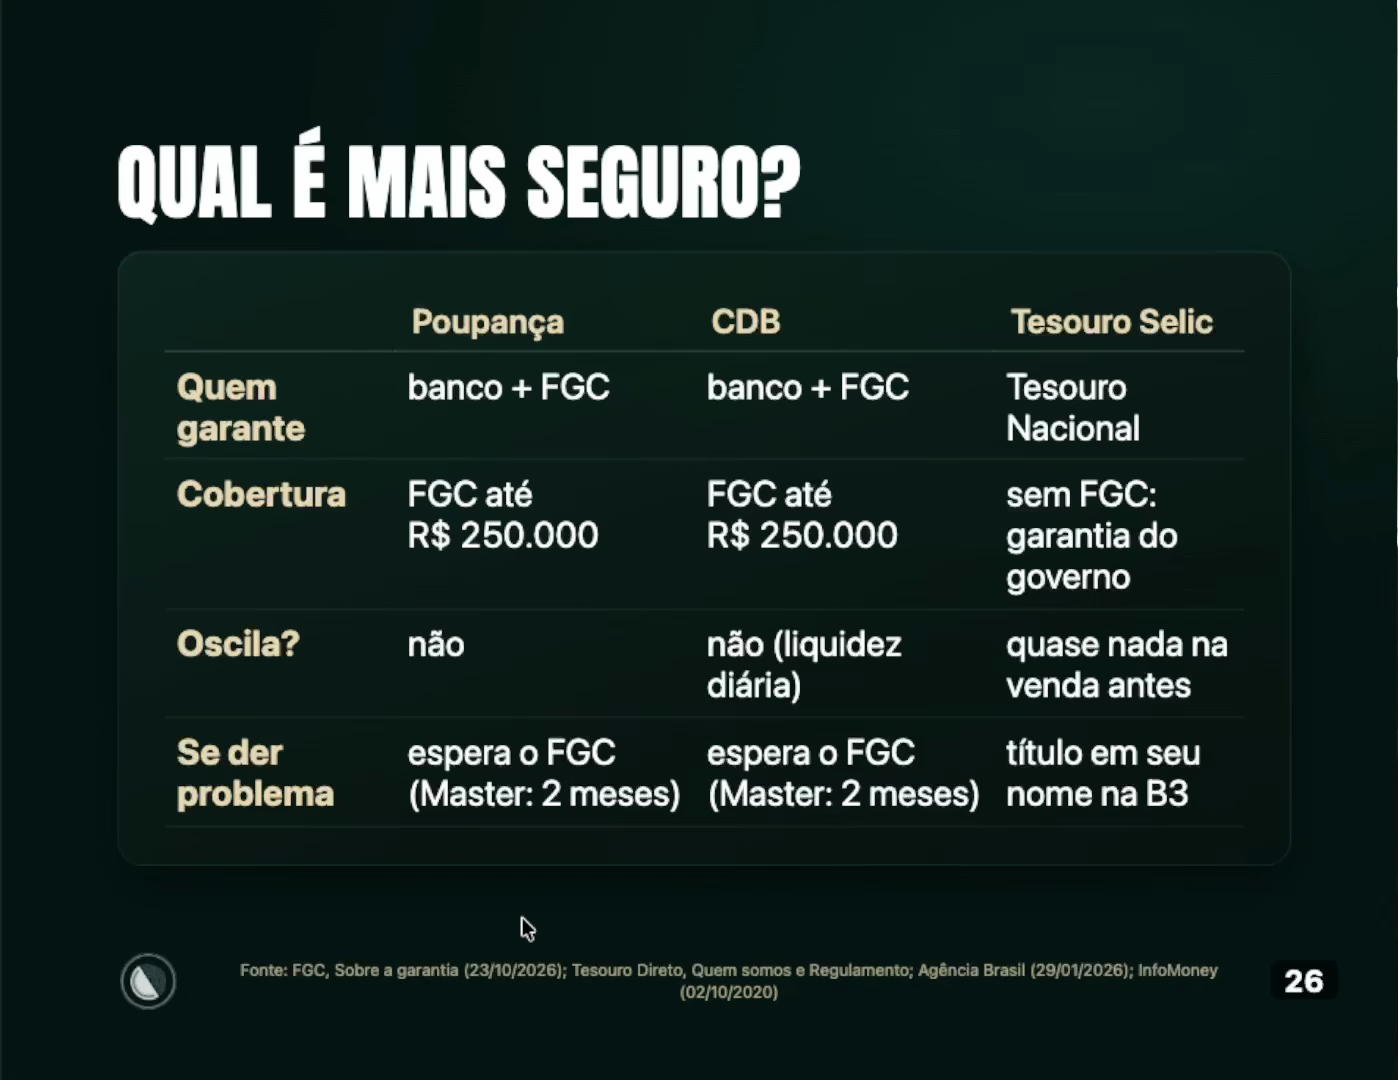
| Poupança | CDB 100% do CDI | Tesouro Selic | |
|---|---|---|---|
| Quem garante | Banco + FGC | Banco + FGC | Tesouro Nacional |
| Cobertura | FGC até R$ 250 mil | FGC até R$ 250 mil | Sem FGC: garantia do governo |
| O dinheiro oscila? | Não | Não (liquidez diária) | Quase nada, na venda antes do prazo |
| Se der problema | Espera o FGC (no caso Master, uns 2 meses) | Espera o FGC (no caso Master, uns 2 meses) | Título em seu nome na B3 |
Poupança e CDB têm a mesma segurança. O Tesouro Selic fica um tiquinho acima, porque a garantia é do próprio governo e o título está registrado no seu nome.
E se a Selic estiver baixa, a poupança ganha?
Tudo o que mostrei até aqui foi com a Selic alta. Pergunta legítima: o que acontece se ela cair?
A regra da poupança depende da Selic meta:
- Selic acima de 8,5% ao ano: a poupança paga 0,5% ao mês mais a TR.
- Selic em 8,5% ao ano ou menos: a poupança paga 70% da meta da Selic.
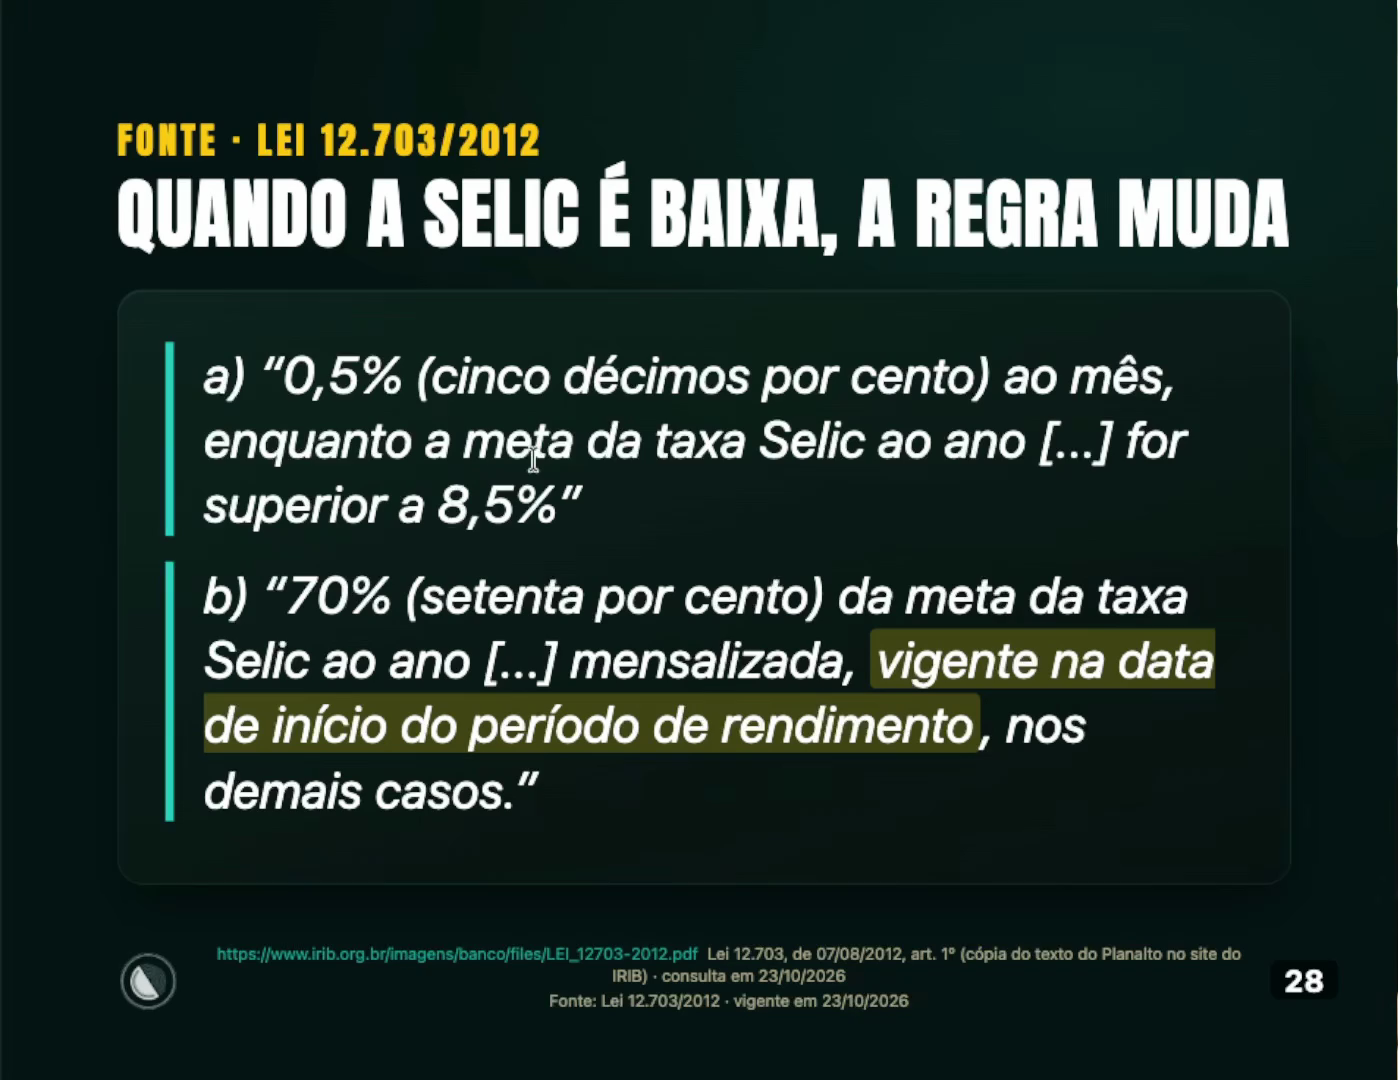
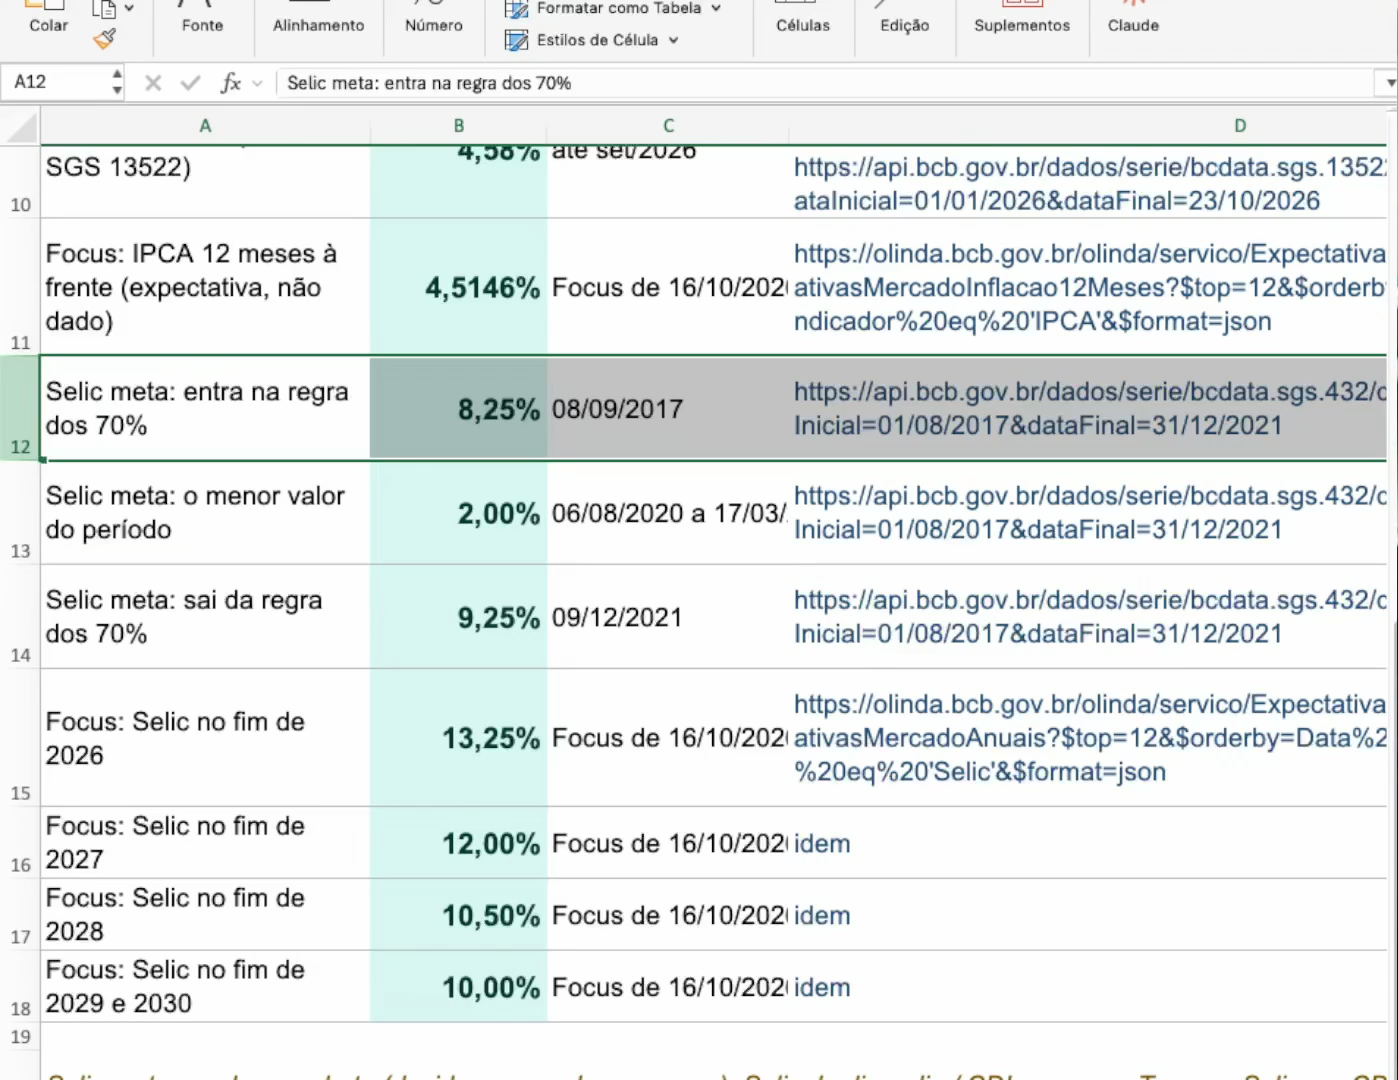
A poupança olha a Selic no começo do mês, então reage aos cortes com um mês de atraso. E isso já aconteceu: de setembro de 2017 a dezembro de 2021, a Selic ficou em 8,5% ao ano ou menos, e chegou a 2%, o menor valor do período.
R$ 1.000 em cada ano da Selic baixa
Refiz a mesma conta daquela época, com R$ 1.000 em cada ano, depois do imposto de renda e comparando com a inflação do ano:
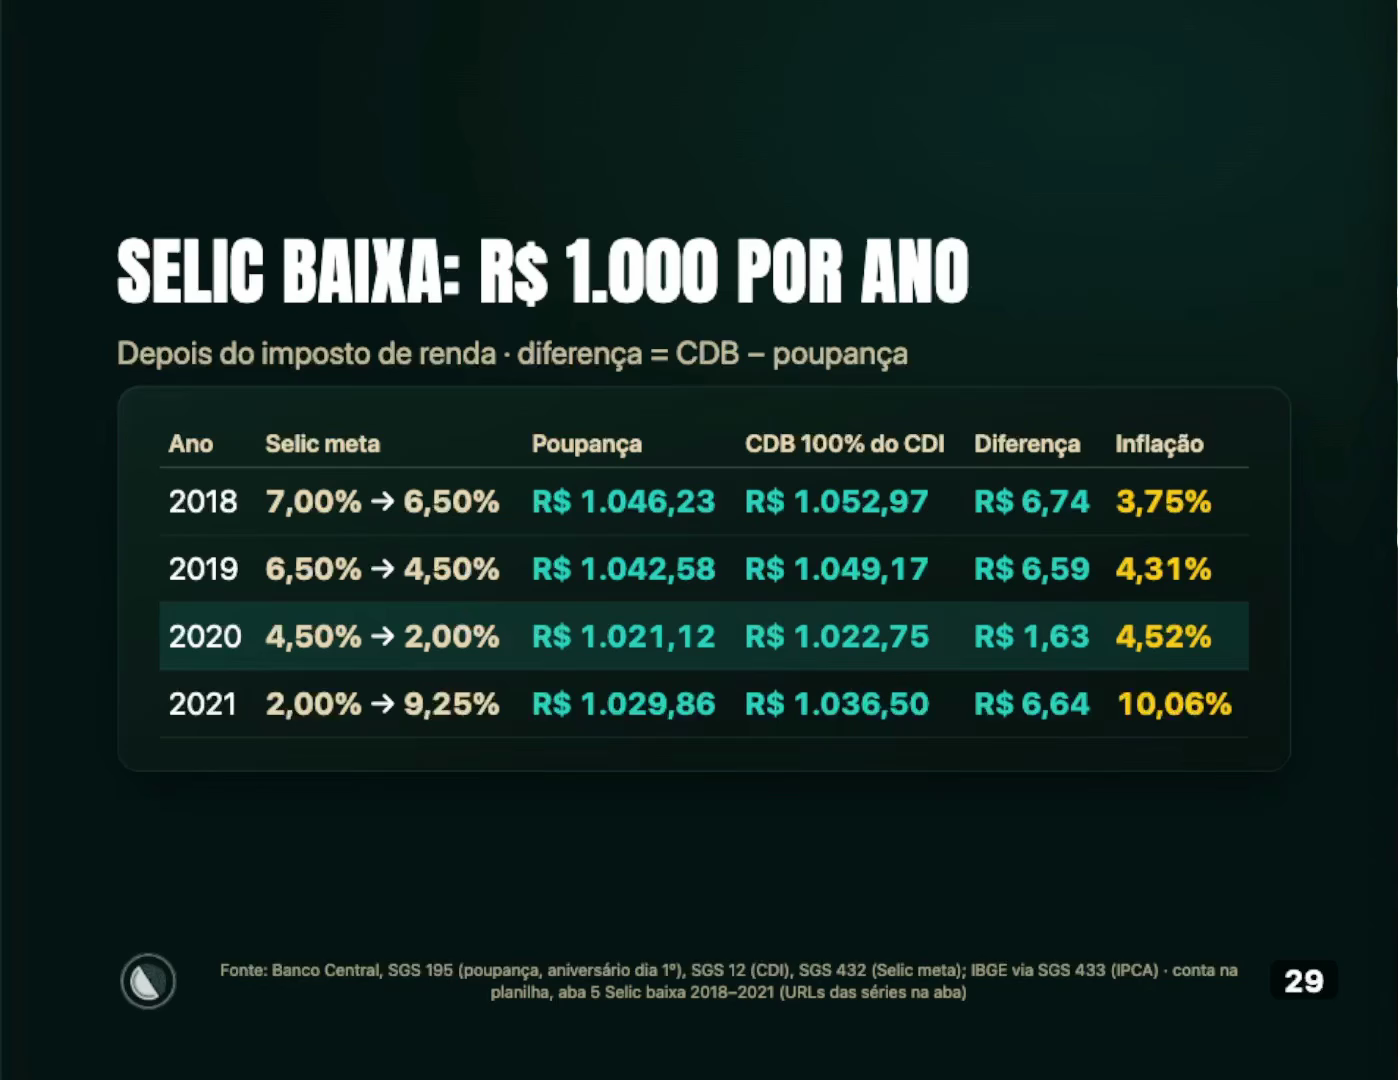
- 2020 foi o ano mais apertado: a poupança rendeu R$ 1.021,12 e o CDB 100% do CDI, R$ 1.022,75. Diferença de R$ 1,63 para cada R$ 1.000: praticamente um empate.
- Nos outros três anos (2018, 2019 e 2021), o CDB ganhou por pouco mais de R$ 6 em cada R$ 1.000.
Por que 2020 ficou tão colado? Por causa do atraso de um mês: a Selic caiu rápido e a poupança demorou para reagir, continuando a pagar um pouco mais do que devia. O atraso nem sempre é para o mal: em 2021, com a Selic subindo, o atraso prejudicou a poupança.
E o Tesouro Selic em 2020?
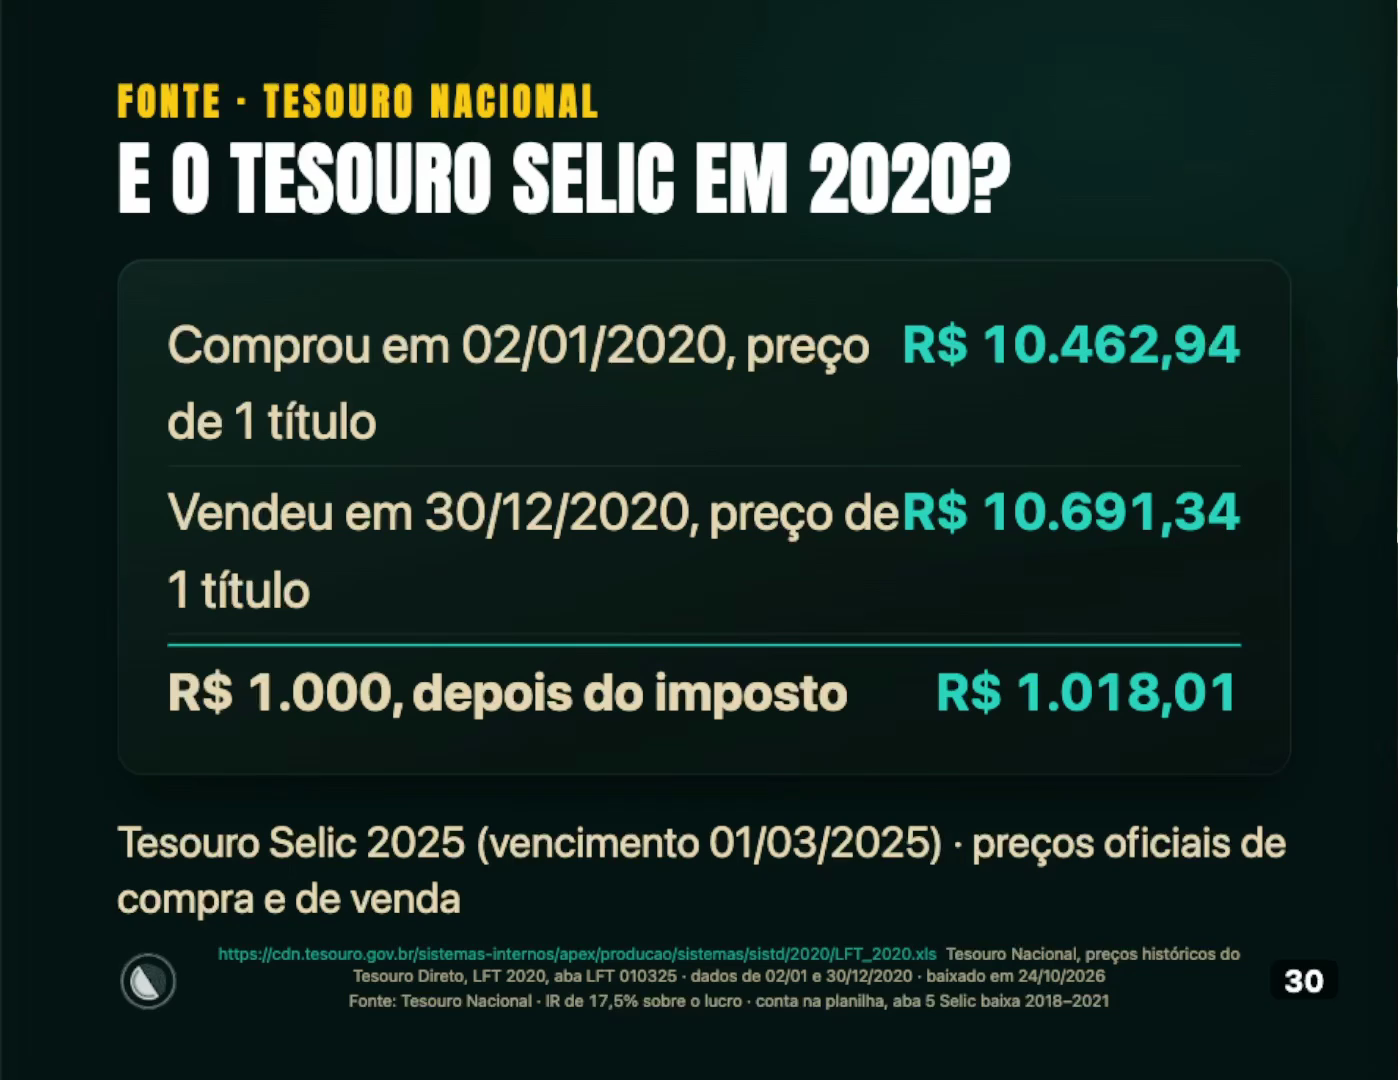
Com os preços oficiais do Tesouro Nacional, R$ 1.000 no Tesouro Selic comprados no começo de 2020 e vendidos no fim, depois do imposto, dariam R$ 1.018,01, abaixo da poupança no ano.
O que dá para concluir, sem torcer para time nenhum
Com a Selic baixa, a poupança não vira um bom negócio: no máximo, empata. E repare na coluna da inflação: em 2020 (4,52%) e em 2021 (10,06%), os três investimentos perderam da inflação, mesmo depois de rendimento líquido. É o que se chama de juro real negativo.
Para o futuro, a pesquisa Focus diz que a Selic pode chegar a 12% ao fim de 2027 e a 10% em 2029 e 2030, ou seja, até 2030 nenhum ano abaixo de 8,5%. Mas isso é expectativa do mercado, não é promessa.
Dá para usar como reserva de emergência? E como sair da poupança sem susto?
Reserva de emergência é o dinheiro que você guarda para quando o carro quebra, quando fica um mês desempregado ou quando a vida muda de repente, para não ter que pedir emprestado. Ela precisa de duas coisas: sacar rápido e não perder valor ao sacar. Os três servem, cada um com um porém:
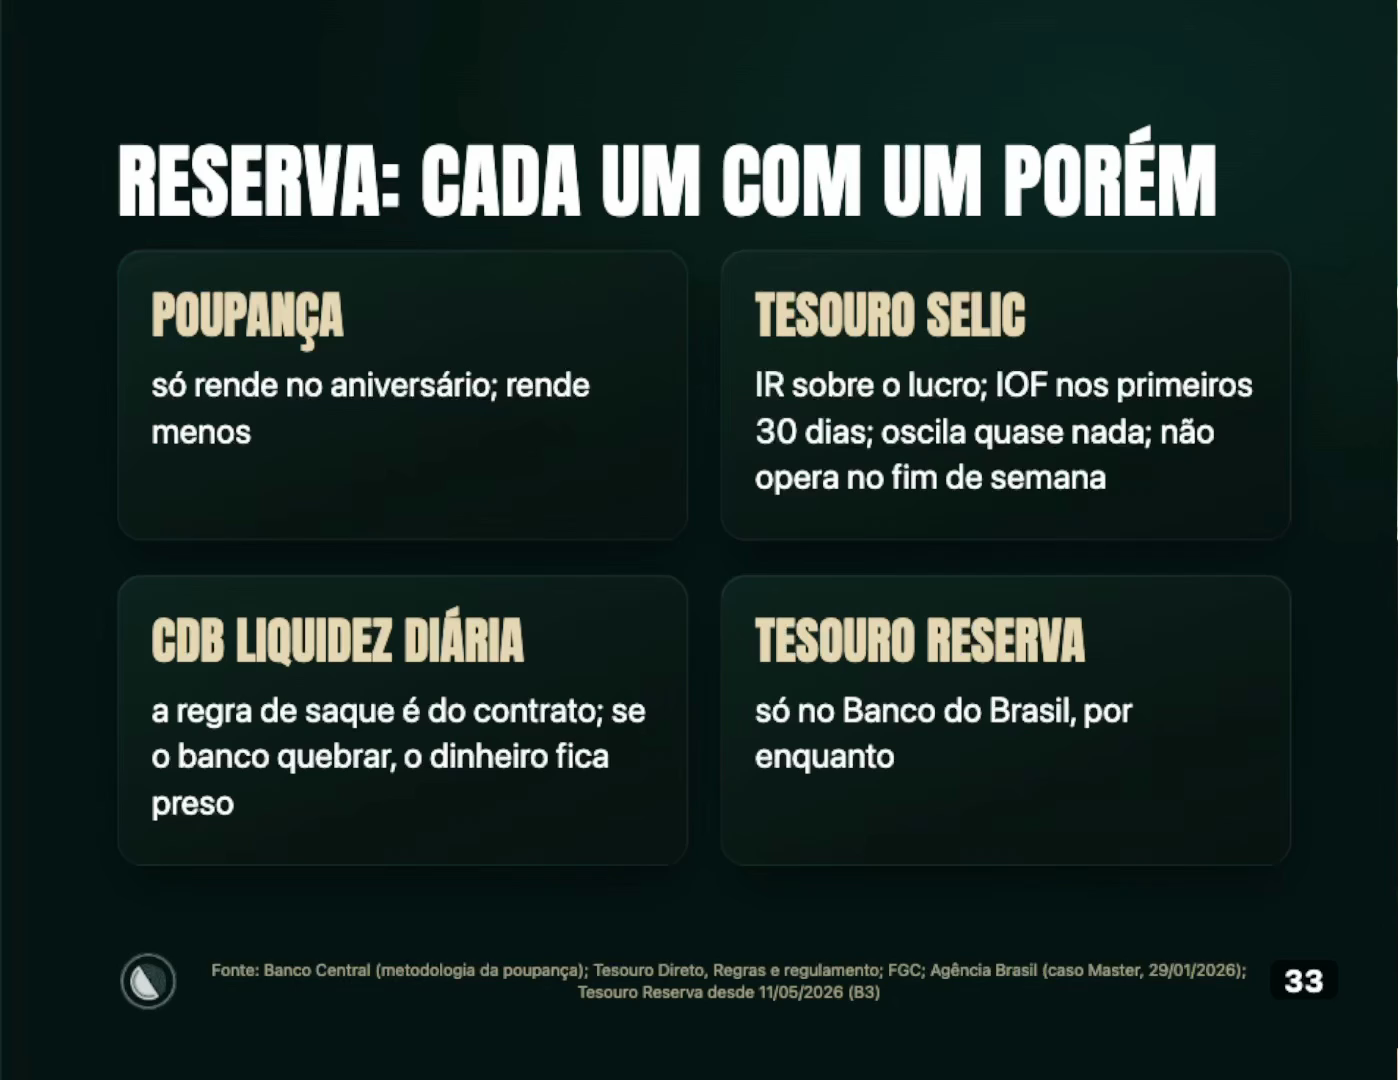
- Poupança: saque na hora, sem imposto, com FGC. O porém é o aniversário: se sacar antes, perde o mês de rendimento. E rende menos.
- Tesouro Selic: rende todo dia, mas tem imposto de renda sobre o lucro, IOF nos primeiros 30 dias e o resgate só funciona em dia útil (não em fim de semana nem feriado). Oscila quase nada.
- CDB de liquidez diária: rende todo dia, tem FGC e não oscila. O porém é que as regras de saque e de carência (o período em que o dinheiro fica preso) estão no contrato, então olhe o contrato antes. E, se o banco quebrar, o dinheiro fica preso e sem rentabilidade até o FGC pagar.
- Tesouro Reserva: é novo, começou em 11/05/2026, acompanha a Selic, funciona 24 horas, a partir de R$ 1, e por enquanto só no Banco do Brasil.
Como sair da poupança sem susto: um passo a passo
- Descubra o aniversário de cada depósito. Cada depósito tem a sua data; por isso, no extrato, a poupança aparece como “multidata”. Sacando no dia do aniversário ou no dia seguinte, você garante a rentabilidade do mês. No exemplo fictício abaixo, um depósito de 05/03 faz aniversário todo dia 5, e um de 30/09 vira dia 1º.
- Veja se você tem poupança antiga. Quem depositou antes da mudança de 2012 tem um saldo com a regra antiga (0,5% ao mês mais a TR, mesmo que a Selic caia). E, quando você saca, sai primeiro o saldo novo; vale conferir o que você quer fazer para não perder essa regra antiga.
- Não existe portabilidade da poupança para o Tesouro ou para o CDB. Você resgata, o dinheiro cai na conta corrente, e daí investe no CDB ou no Tesouro Selic.
- Pense no prazo. Se for para o CDB ou o Tesouro Selic, quanto mais tempo você ficar (um pouco mais de um ano, ou mais de dois), menor o imposto de renda, até o mínimo de 15% acima de 720 dias.
- Lembre da custódia. Acima de R$ 10 mil no Tesouro Selic, entra a custódia de 0,20% ao ano da B3. Nas corretoras que eu conheço, a corretagem para comprar o título é zero.
O que não dá para ver na conta
Depois de todas as contas, tem uma coisa que a conta não mostra. Eu mesmo, dos 22 aos 33 anos, só conhecia e só usei a poupança, e não tenho vergonha de dizer isso. Ainda assim conquistei a minha casa própria e um carro confortável para andar com a minha família. O que muda não é o produto, é o hábito de poupar todo mês e gastar sempre menos do que se ganha. Esse hábito faz mais diferença na sua vida financeira do que o produto escolhido.
Enquanto eu tinha medo de investir em outra coisa por falta de conhecimento, continuei na poupança e, mesmo assim, tive resultados melhores do que muita gente que ganhava bem mais e não tinha hábito nenhum de guardar um pouquinho por mês.
E, quando você tiver esse hábito, já viu com a conta: no CDB e no Tesouro Selic você tem 43% a mais de rentabilidade do que na poupança, já depois do imposto, só pelo conhecimento que ganhou aqui. Comece com o que você tem. Não precisa de milhão.
Que Deus abençoe a sua vida e os seus investimentos, e, se Deus quiser, eu te vejo no próximo vídeo.
Perguntas frequentes sobre poupança ou Tesouro Direto
Quanto rendem R$ 1.000 na poupança em um ano?
Com a taxa de 0,6267% ao mês do momento da gravação (22/10/2026), R$ 1.000 viram R$ 1.077,85 em 12 meses, um ganho de R$ 77,85 (7,79%), sem imposto de renda. A taxa muda todos os dias.
Quanto rendem R$ 1.000 no Tesouro Selic e no CDB em um ano?
Com a Selic Over (CDI) de 13,65% ao ano, são R$ 1.135,35 brutos em 250 dias úteis e R$ 1.111,66 líquidos, depois de R$ 23,69 de imposto de renda (alíquota de 17,5%). Rentabilidade líquida de 11,17%.
CDB ou poupança: qual rende mais?
Na simulação, o CDB 100% do CDI rende mais: R$ 33,81 a mais em R$ 1.000 em um ano, depois do imposto, ou 43% a mais de rentabilidade líquida. Em 2020, com a Selic baixa, a diferença caiu para R$ 1,63 em R$ 1.000.
Tesouro Selic ou poupança: qual é mais seguro?
Poupança e CDB têm a mesma segurança (banco mais FGC, até R$ 250 mil por CPF por instituição). O Tesouro Selic tem a garantia do Tesouro Nacional e o título fica em seu nome na B3. Estar seguro não significa estar disponível: no caso do Banco Master, o FGC levou pouco mais de dois meses para pagar.
A poupança perde para a inflação?
Na projeção do momento da gravação, não: 7,79% contra 4,51% de inflação esperada (ganho real de uns 3,1%). Mas ela rende cerca de metade do ganho real do Tesouro Selic e do CDB (6,4%). Em 2020 e 2021, com juro real negativo, os três perderam da inflação.
A poupança ganha do Tesouro Selic quando a Selic está baixa?
No máximo empata. Em 2020, depois do imposto, a poupança rendeu R$ 1.021,12 e o CDB 100% do CDI, R$ 1.022,75; o Tesouro Selic, R$ 1.018,01 com os preços oficiais. Com a Selic acima de 8,5% ao ano, como hoje, a poupança segue com a regra de 0,5% ao mês mais a TR.
Dá para usar o Tesouro Selic como reserva de emergência?
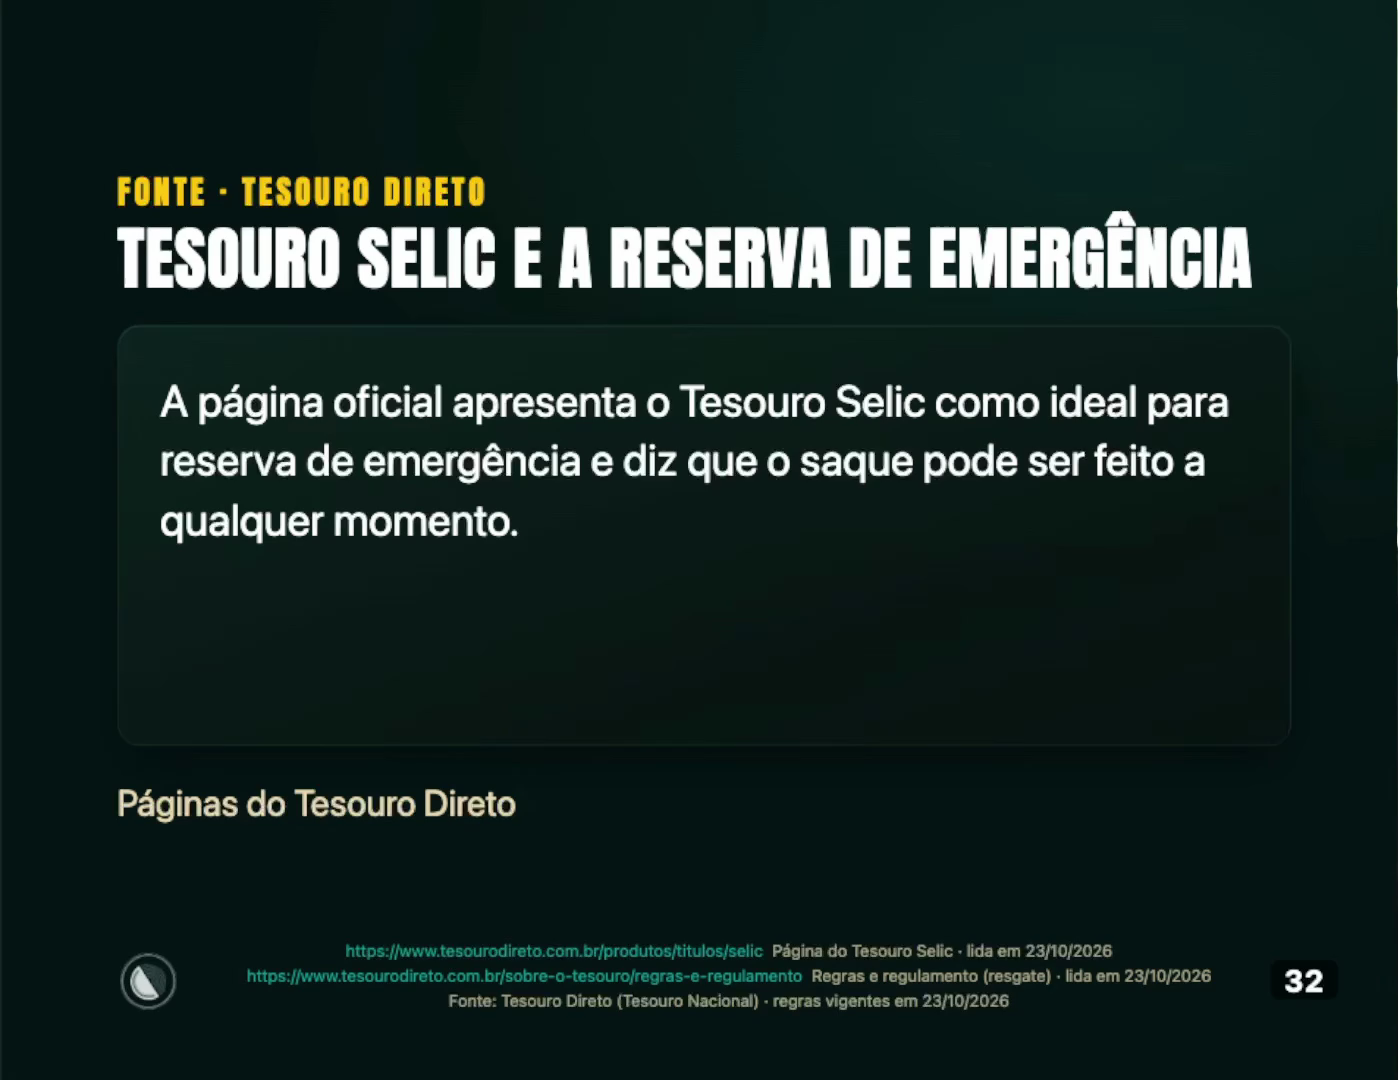
Sim. A página oficial do Tesouro Direto o apresenta como ideal para reserva de emergência, com saque a qualquer momento. O resgate só funciona em dia útil, e há imposto de renda sobre o lucro e IOF nos primeiros 30 dias.
Como sair da poupança sem perder dinheiro?
Saque no dia do aniversário de cada depósito ou no dia seguinte, para garantir o rendimento do mês. Não existe portabilidade: você resgata, o dinheiro cai na conta corrente e então investe no CDB ou no Tesouro Selic.
Este artigo é conteúdo de educação financeira. Não constitui recomendação personalizada de investimento, nem promessa ou garantia de rentabilidade. As simulações usam taxas e datas específicas (outubro de 2026), que mudam todos os dias, e os resultados valem para aquelas premissas, com taxa parada. Confira sempre as taxas e as regras vigentes no Banco Central, no Tesouro Direto, na B3 e no FGC antes de decidir. Rentabilidade passada não é garantia de rentabilidade futura.
