Você comprou Tesouro Direto num dia, no outro abriu o aplicativo da corretora para ver quanto tinha rendido e o saldo estava negativo. O coração gela, e a pergunta vem na hora: eu perdi dinheiro?
Eu já fiz exatamente isso. Comprei, corri para olhar no dia seguinte e estava no vermelho. Me achei burro, achei que tinha feito algo errado e fui perguntar para um amigo, que, em vez de explicar, tirou sarro da minha cara. Foi aí que eu fui estudar e descobri que existe uma conta por trás do vermelho. Quando você entende essa conta, o susto acaba.
Começo pela resposta curta, porque sei que você chegou aqui preocupado: boa parte desse saldo negativo não é perda de verdade, e ela só vira perda de verdade se você vender naquele momento. O número que o aplicativo mostra é quanto o Tesouro Direto pagaria para comprar o seu título de volta se você decidisse vender agora, e não o que você “perdeu”.
Neste artigo você vai ver:
- por que o saldo aparece negativo logo depois da compra (o “pedágio” que quase ninguém explica);
- a conta que dá o preço de um título que vale R$ 1.000 no vencimento;
- por que o preço cai quando a taxa sobe, e se dá para ganhar com isso;
- quais títulos balançam mais e quais balançam menos (e onde fica a reserva de emergência);
- o que sai do seu bolso: custódia, imposto de renda e IOF;
- o que fazer se o seu já está negativo.
Aviso sobre os números: as taxas e os preços deste artigo são os do dia em que o vídeo foi gravado (data-base de 23/10/2026, 13h03, salvo onde indicado). Eles mudam todo dia. Aprenda a conta, não decore o número. Tudo aqui é educação financeira, não recomendação de investimento.
Assista ao vídeo completo: a conta feita na tela, passo a passo
No vídeo, cada fonte é aberta na tela e a conta do preço é feita na planilha, do começo ao fim. Aqui você tem o resumo de cada parte.
Se preferir ler, segue o guia completo.
Por que o meu Tesouro Direto está negativo? Eu perdi dinheiro?
O saldo vermelho tem duas fontes. A primeira você vê neste capítulo (o pedágio de comprar e vender). A segunda é a marcação a mercado, que aparece no capítulo 3.
O primeiro ponto: todos os títulos do Tesouro, com exceção de apenas um, já nascem com um pedágio ligado no momento da compra. Para mostrar, vou usar o Tesouro Prefixado 2032 como exemplo. “Prefixado” quer dizer que, no momento em que você compra, já sabe a taxa que vai receber. E “2032” quer dizer que, no dia 1º de janeiro de 2032, você recebe na conta o valor investido mais os juros combinados.
Todo título do Tesouro tem dois preços ao mesmo tempo: o de compra (o que você paga para entrar) e o de venda (o que o Tesouro paga para recomprar o seu título se você quiser sair). No dia da gravação, o Prefixado 2032 estava assim:
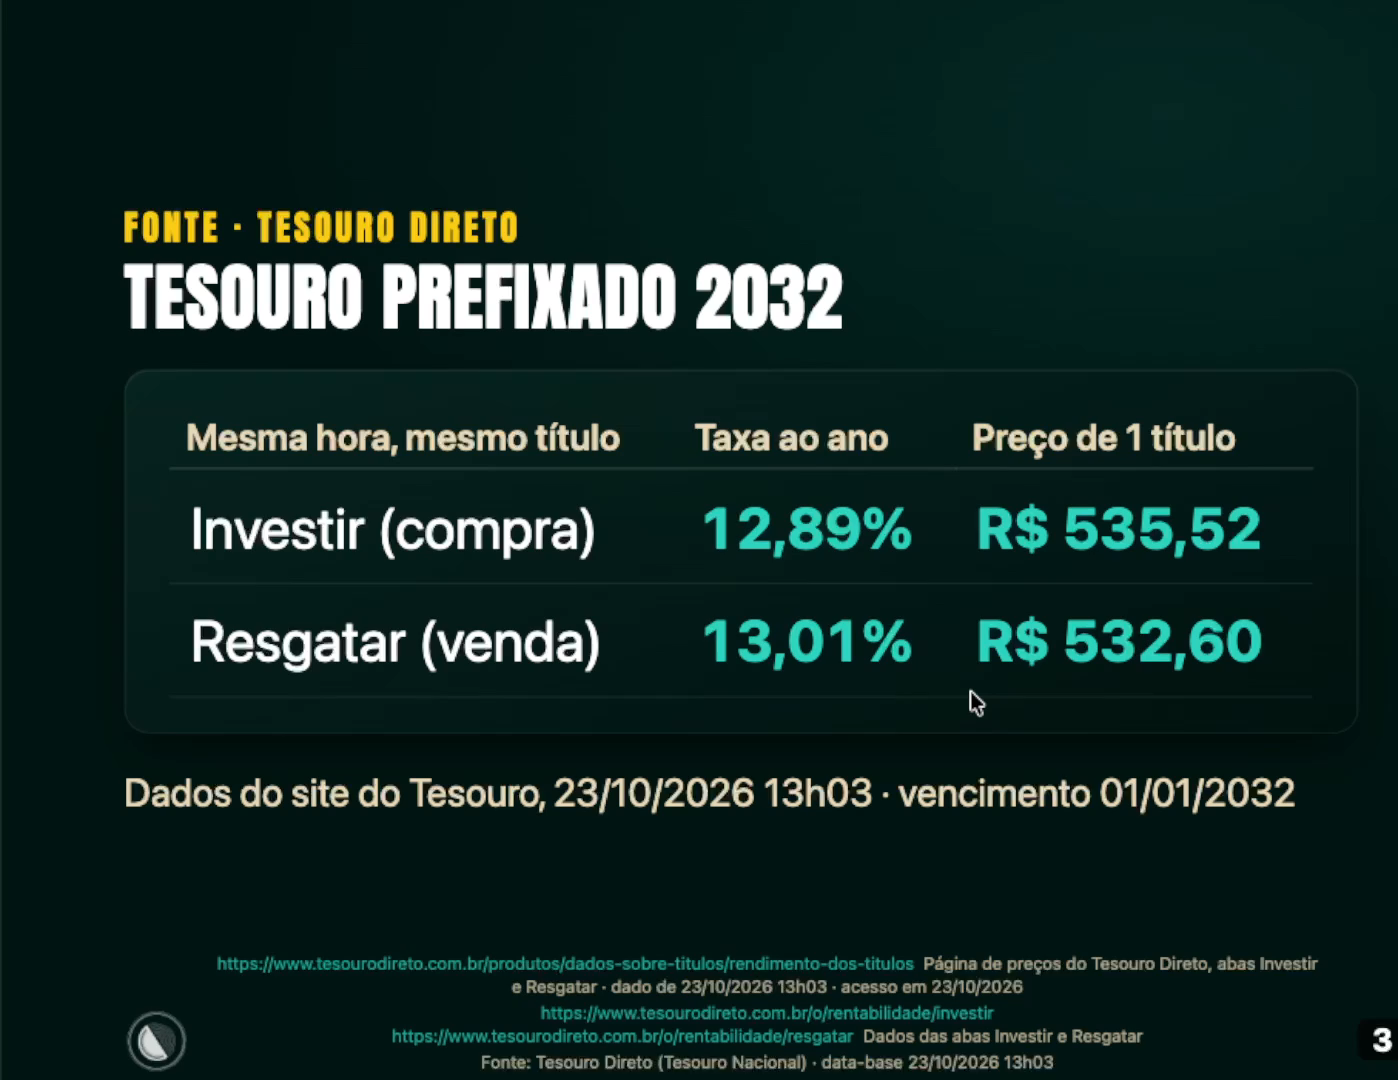
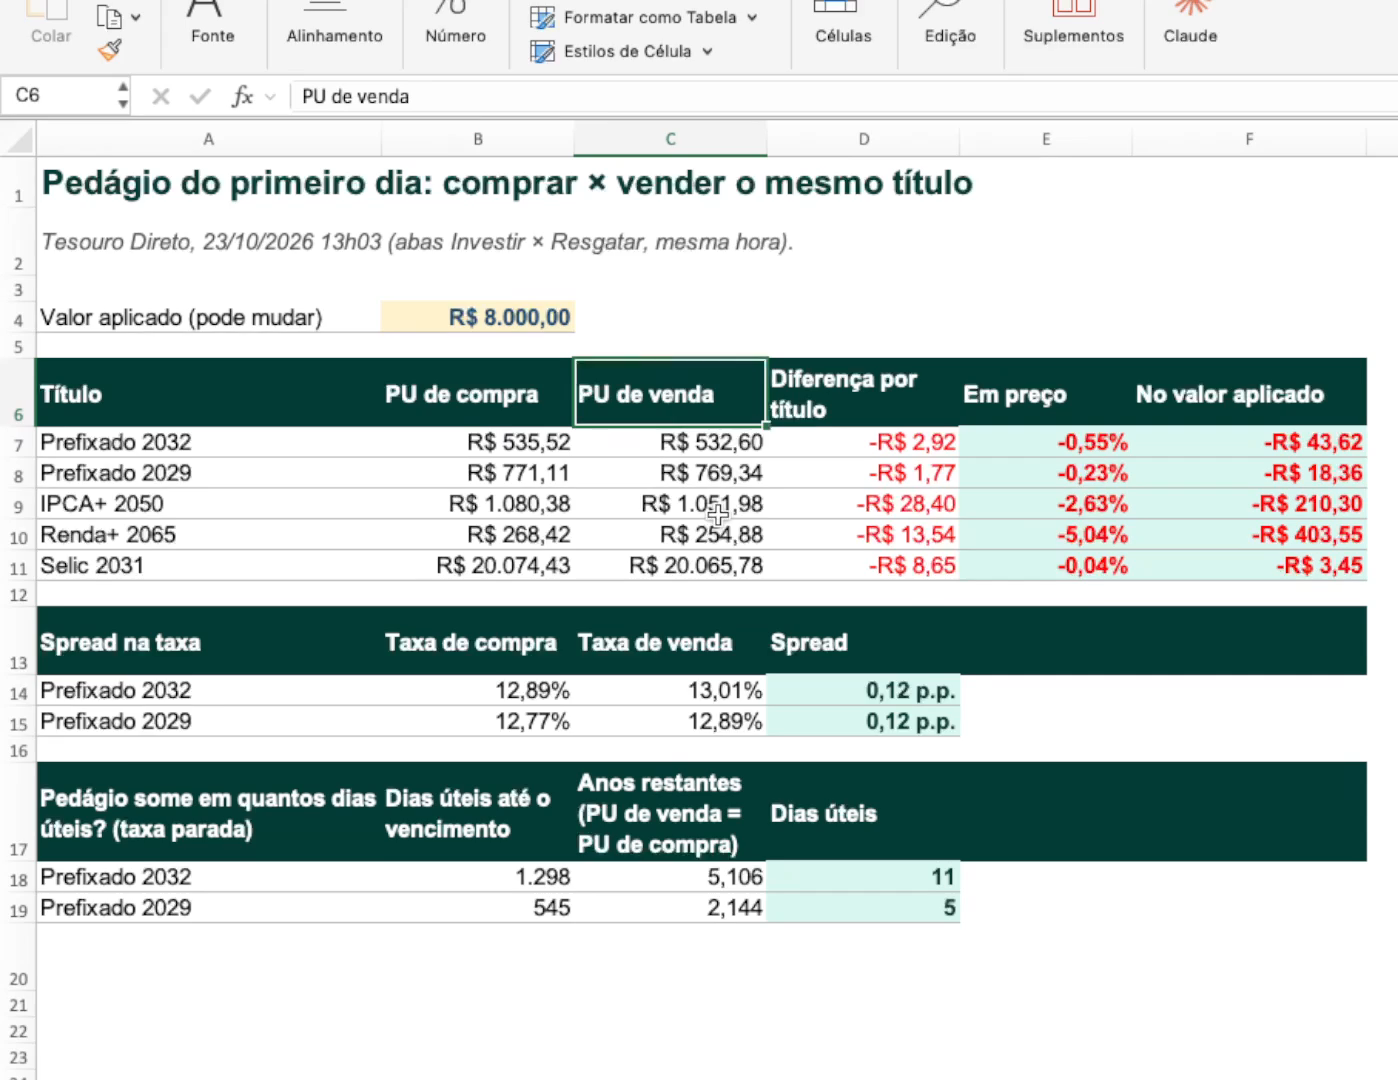
Cada título é vendido ao preço de compra e “recomprado” pelo preço de venda. A diferença é de R$ 2,92 por título. Em termos percentuais do preço, são -0,55%. Se você tivesse aplicado R$ 8.000 nesse título, a diferença seria de -R$ 43,62 logo de cara:
Isso é taxa da corretora? Não: é o spread
A diferença não é taxa da corretora. O nome técnico, que está nos documentos oficiais do Tesouro Nacional, é spread: a diferença entre o que você paga para comprar e o que recebe se vender o título naquele momento.
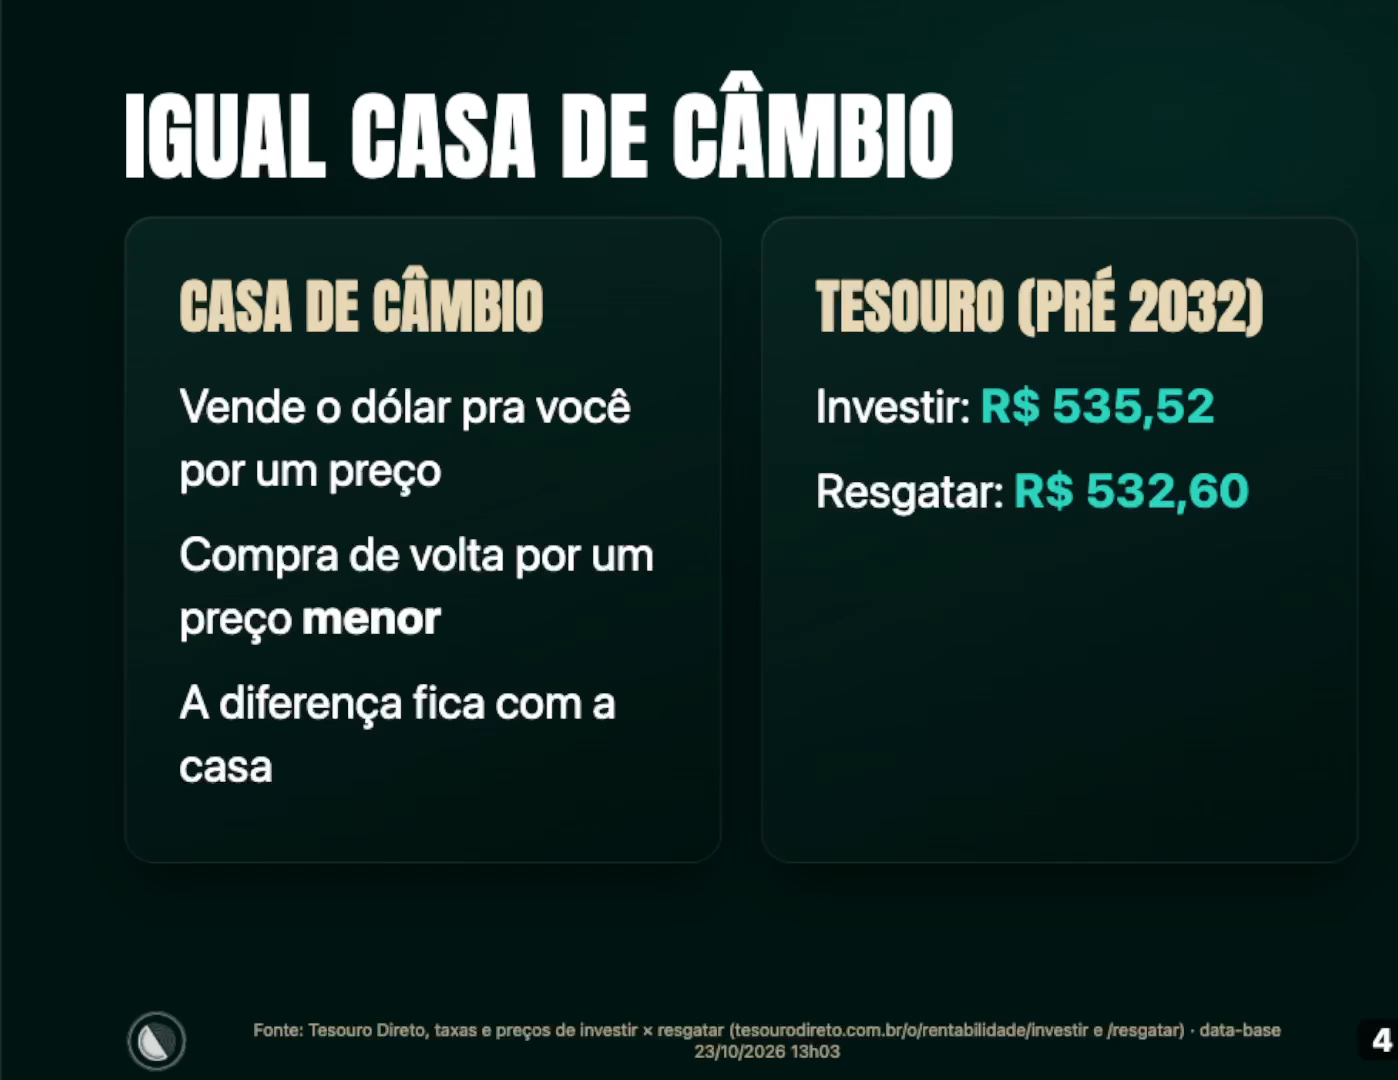
Pense numa casa de câmbio. Ela vende o dólar para você por um preço. Se você voltar na hora e quiser vender aquele mesmo dólar de volta, ela compra por um preço menor, e a diferença fica com ela. No Tesouro é a mesma coisa: na hora de investir é um preço, na hora de resgatar é outro.
Por que o susto só aparece no dia seguinte
A compra só é liquidada no próximo dia útil, e o título só aparece na sua carteira às 18h desse dia. Quando ele aparece, já está sendo avaliado pelo preço de venda. Por isso você toma o susto: está vendo, na tela, a conta do pedágio.
O tamanho do susto depende do prazo
Nos tesouros prefixados e IPCA+ (o IPCA+ paga uma taxa fixa mais a correção da inflação), o spread é sempre de 0,12 ponto percentual na taxa entre compra e venda. No Tesouro Selic é de 0,01. Mas o 0,12 na taxa vira um estrago de tamanhos diferentes no preço, conforme o prazo:
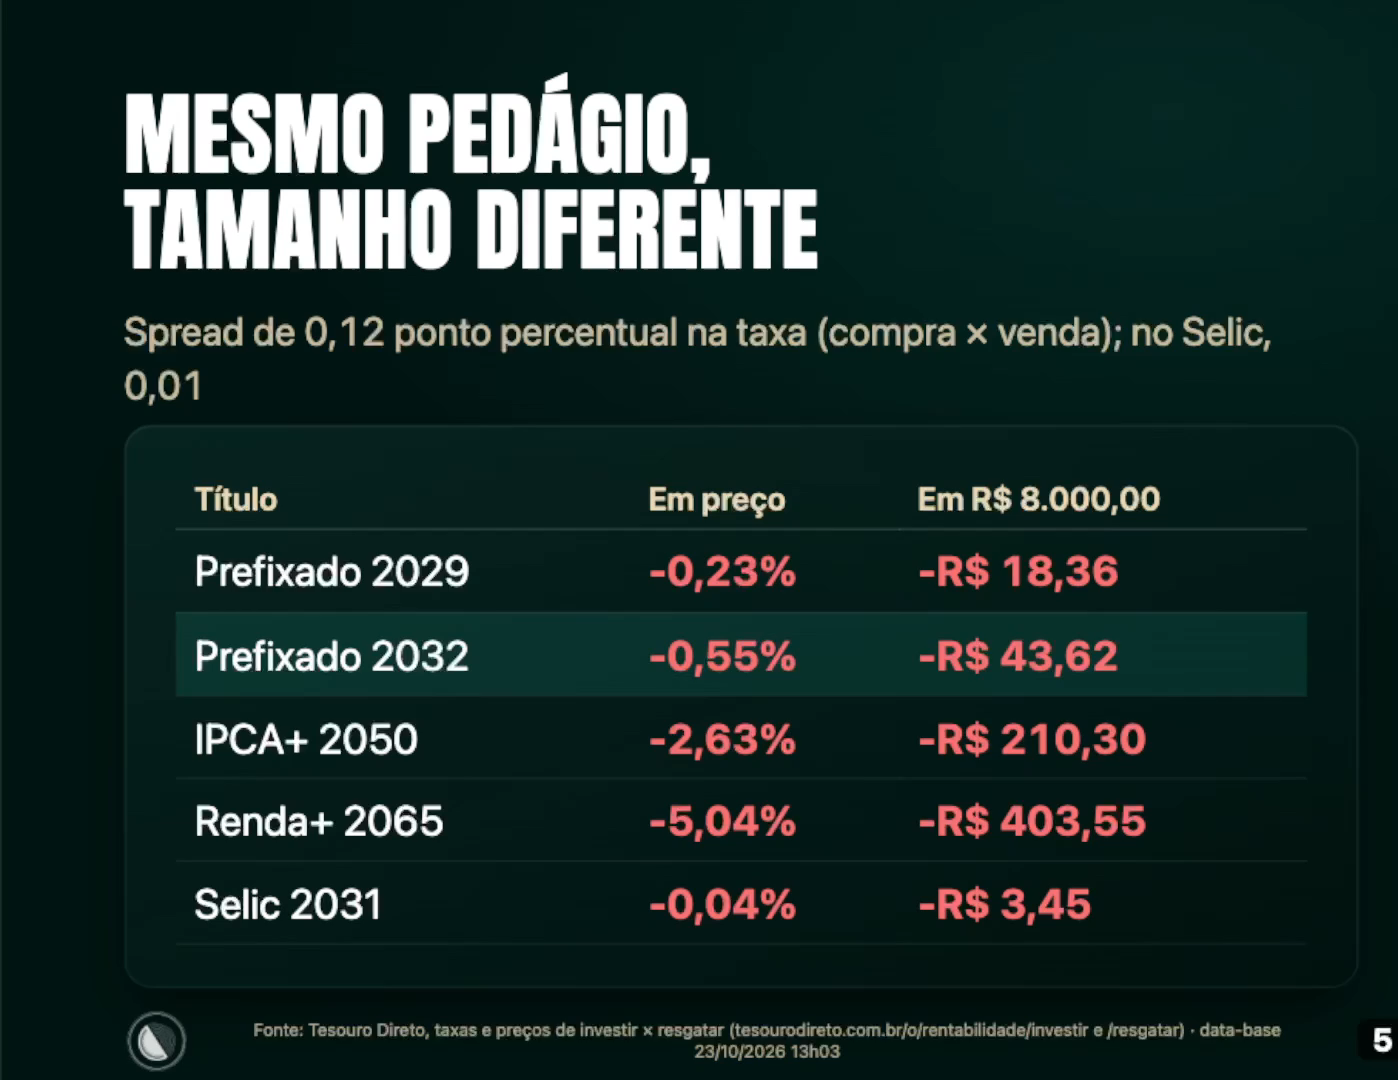
Perceba: a taxa do pedágio é a mesma, mas quanto mais longo o vencimento, maior o estrago em percentual e em reais no aplicativo (o Renda+ 2065, usado para aposentadoria, chegou a -5,04%).
E isso é só um pedacinho do vermelho. O outro pedacinho vem da marcação a mercado, e para entendê-lo você precisa saber como o preço do título é calculado.
Quanto vale hoje um título que vale R$ 1.000 no vencimento?
Todo título prefixado promete a mesma coisa: pagar R$ 1.000 no dia do vencimento, para cada unidade comprada. O preço que você paga hoje por essa unidade é o PU, o Preço Unitário.
No exemplo do Prefixado 2032, o PU de compra do dia era R$ 535,52. Para chegar a R$ 1.000 em 1º de janeiro de 2032, o dinheiro precisa crescer cerca de 87% em 5,15 anos. Isso só acontece com uma taxa de 12,89% ao ano:
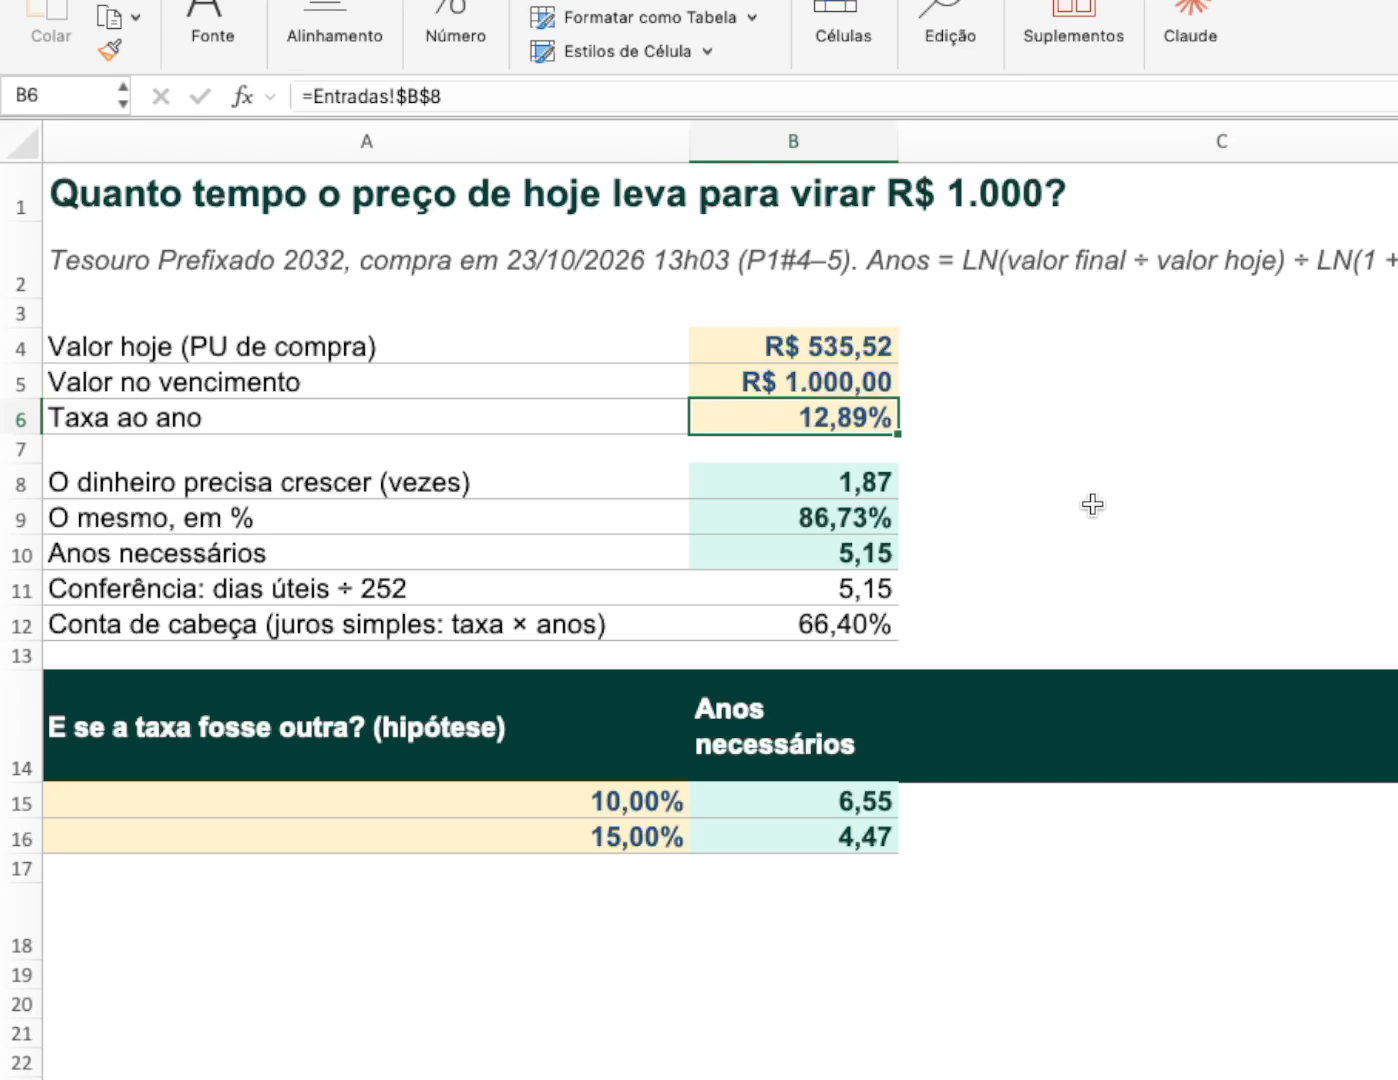
Você pode estar pensando: “12,89% vezes 5,15 anos não dá 87%”. Dá menos, porque nossa cabeça pensa em juros simples. No Tesouro valem os juros compostos: os juros vão se acumulando em cima do que já foi acumulado, e é assim que 12,89% ao ano chegam aos cerca de 87% necessários.
O atalho: a fórmula do preço
Existe um atalho para calcular esse preço, e ele é mais simples do que parece: o preço de hoje é R$ 1.000 divididos por (1 + taxa) elevado à quantidade de dias úteis até o vencimento dividida por 252 (os dias úteis de um ano bancário).
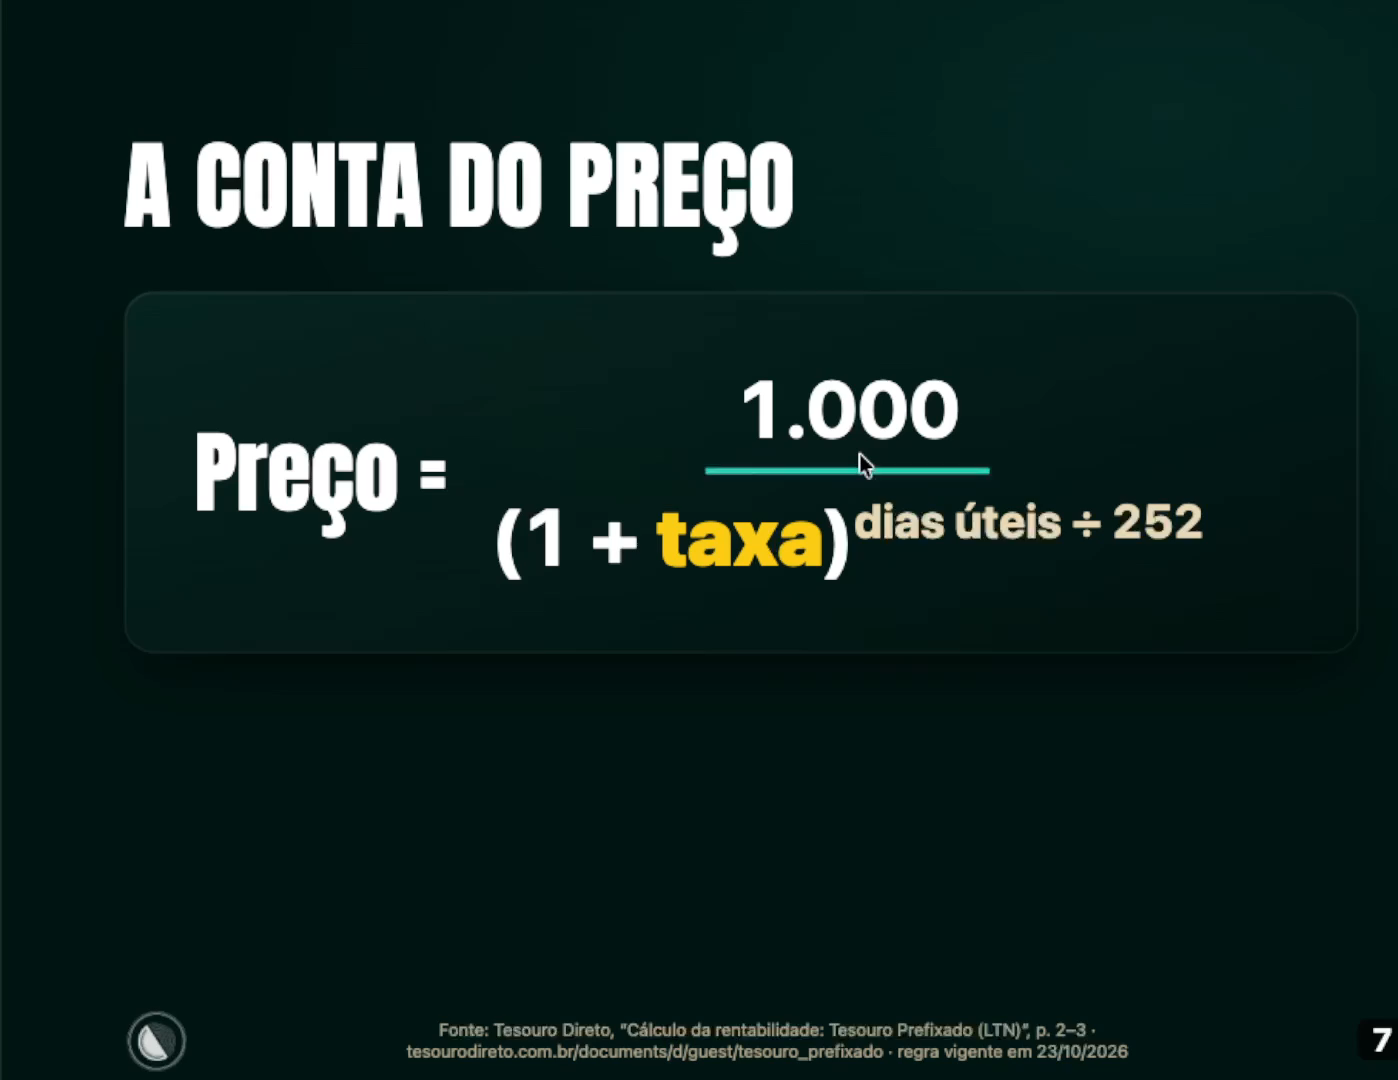
Até 1º de janeiro de 2032 são 1.298 dias úteis (1.298 ÷ 252 dá os 5,15 anos). Colocando 12,89% na fórmula, o resultado é os R$ 535,52. E se você colocar a taxa de venda do Tesouro (13,01%), com os mesmos dias úteis, sai o preço de venda: R$ 532,60. É a diferencinha vermelha do aplicativo.
Testei também no Prefixado 2029: taxa de 12,77% e 545 dias úteis dão R$ 771,11. Na planilha, a fórmula bate com o preço do Tesouro até o centavo:
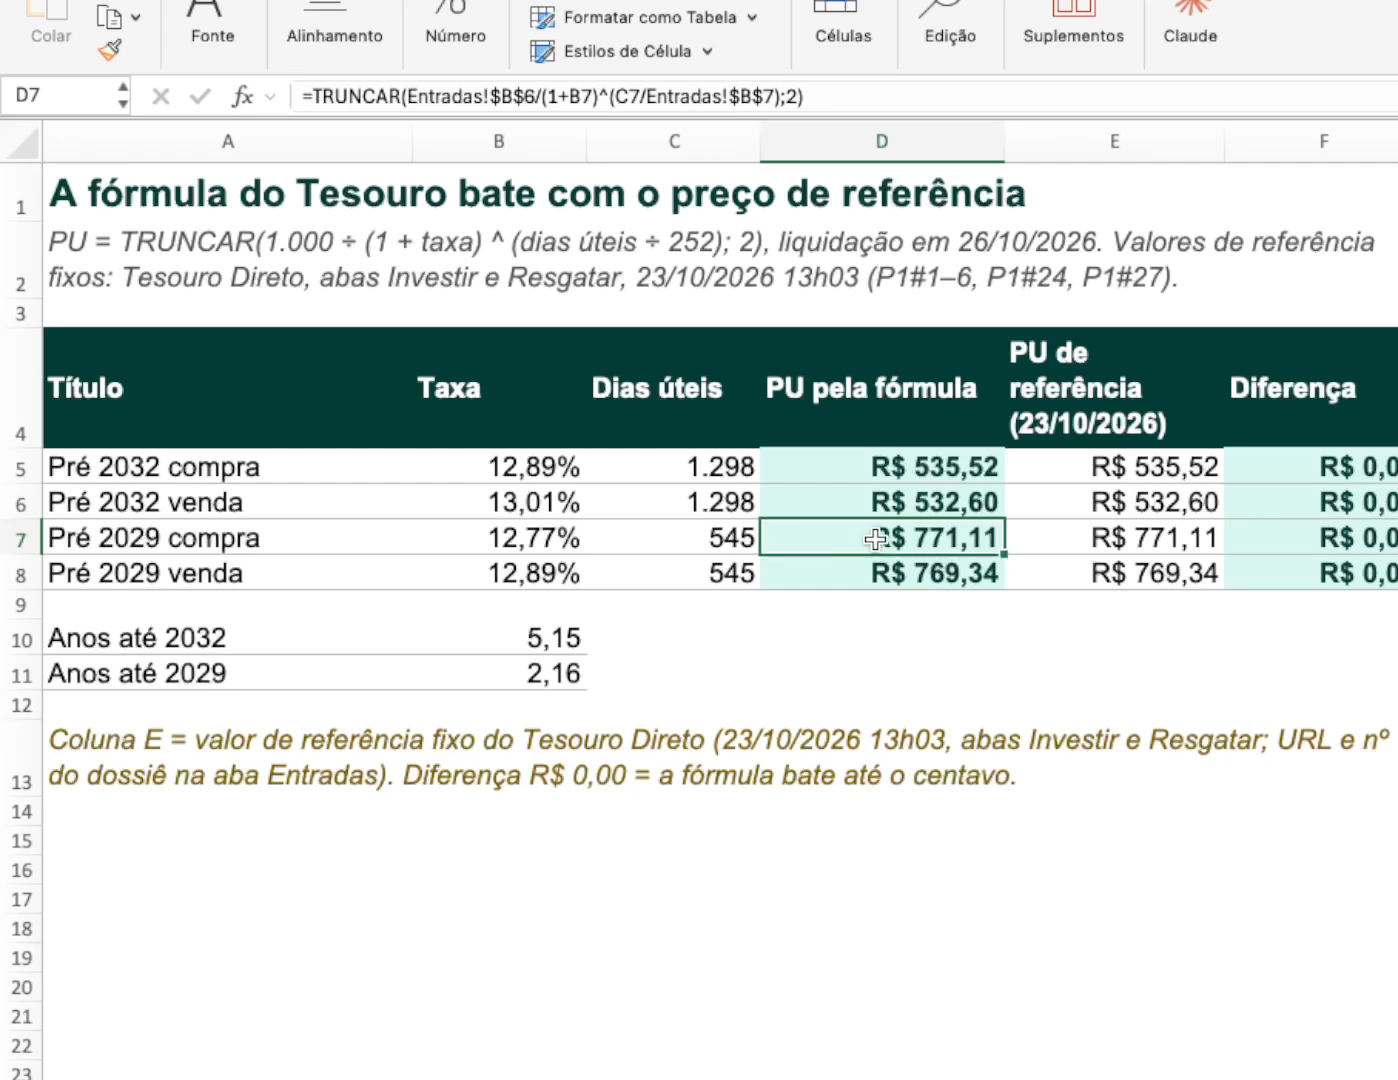
Viu só? Não era um bicho de sete cabeças. Agora você sabe por que o valor de compra e o de venda são diferentes. A próxima pergunta é: o que acontece com esse preço se a taxa mudar?
Por que o preço cai quando a taxa sobe?
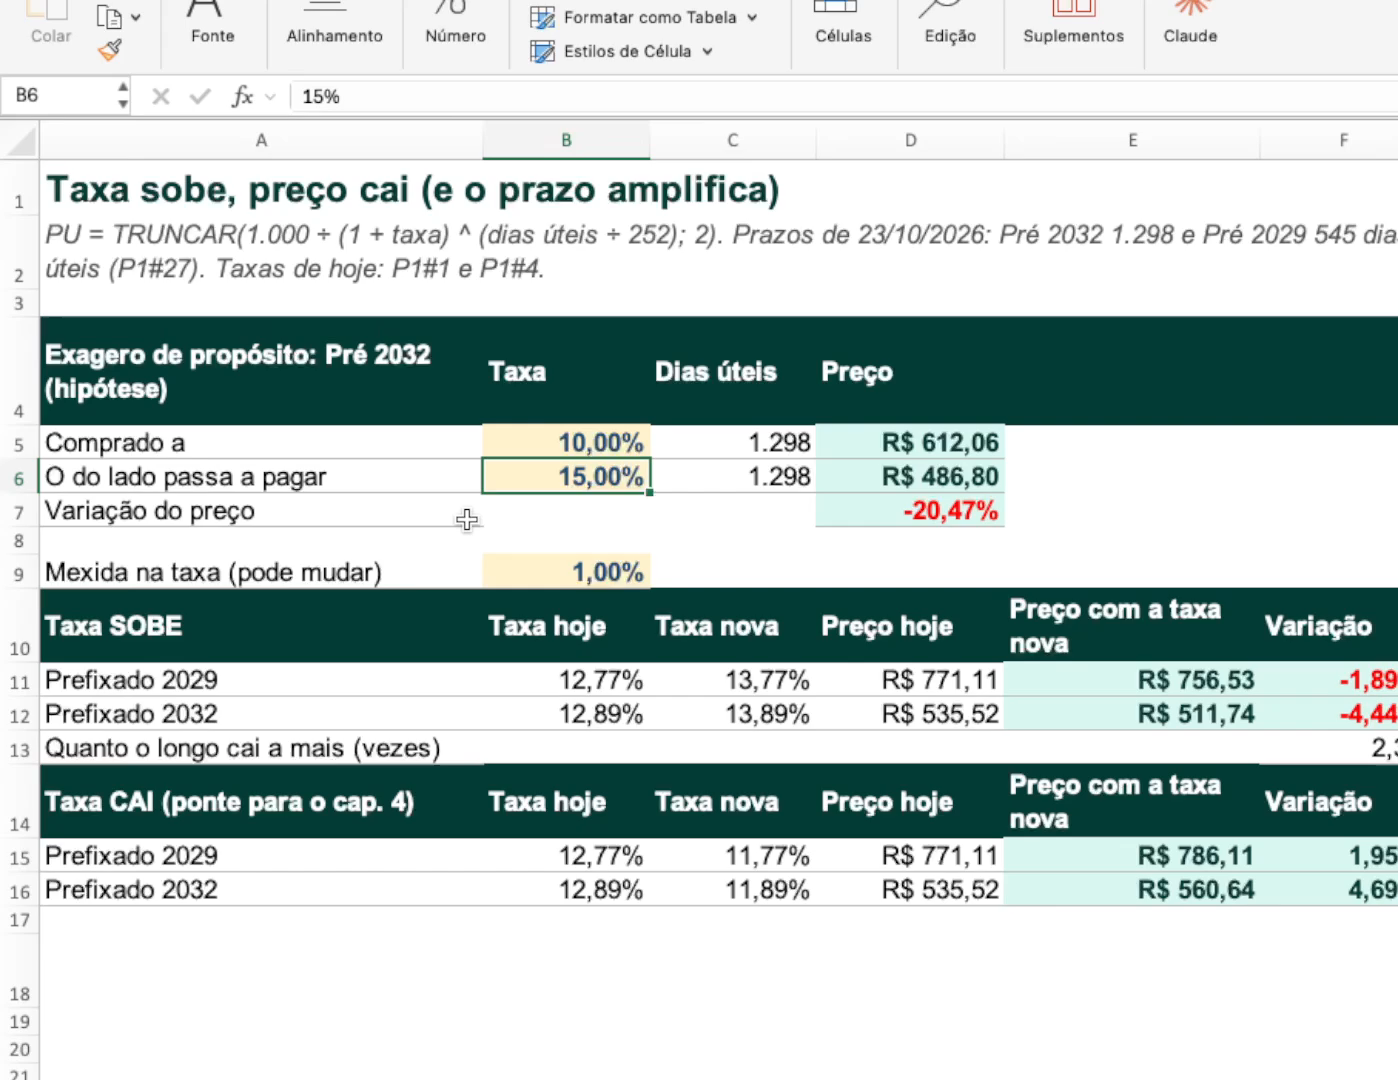
Pense comigo: você compra um título a 10% ao ano. No dia seguinte, o Tesouro passa a vender um título igualzinho, só que a 15%. Alguém compraria o seu pelo mesmo preço que você pagou? Nem a sua tia. Para alguém querer o seu, ele precisa ficar mais barato, até equiparar os 15%.
A lógica é simples: os R$ 1.000 do vencimento são sempre os mesmos. Se a taxa muda, a única variável que sobra para se ajustar é o preço. Esse ajuste do preço, todo dia, conforme as taxas do mercado, é a marcação a mercado: o aplicativo mostra o tempo todo quanto o Tesouro pagaria pelo seu título, de acordo com o “humor” das taxas.
Na planilha, no Prefixado 2032, a 10% o preço seria R$ 612,06; se a taxa fosse a 15%, R$ 486,80 (-20,47%). Esse exemplo é um exagero de propósito, só para mostrar o mecanismo:
O que acontece na vida real: 1 ponto percentual
Uma mexida de 1 ponto percentual na taxa acontece em praticamente toda semana do ano. Se a taxa do Prefixado 2032 sai de 12,89% para 13,89%, o preço cai de R$ 535,52 para R$ 511,74, e o aplicativo mostra o título desvalorizado em -4,44%:
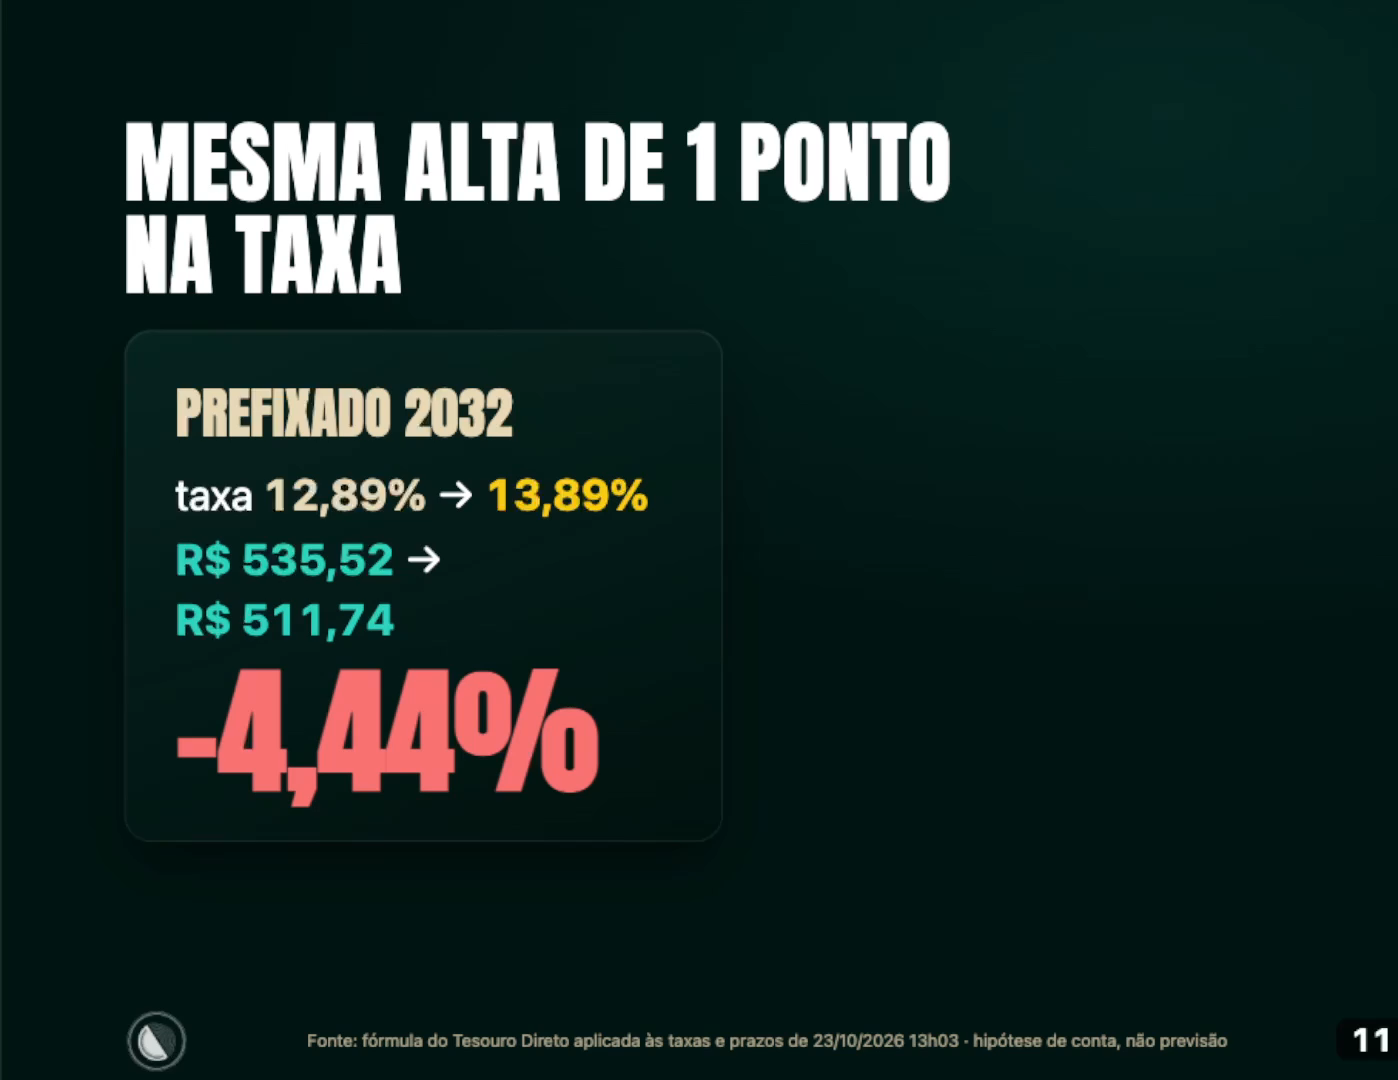
No Prefixado 2029, a mesma alta de 1 ponto (de 12,77% para 13,77%) derruba o preço de R$ 771,11 para R$ 756,53, ou -1,89%. O título mais longo caiu 2,35 vezes mais que o mais curto. É a regra: quanto maior o prazo, mais o preço oscila.
Mas só perde quem vende no meio do caminho
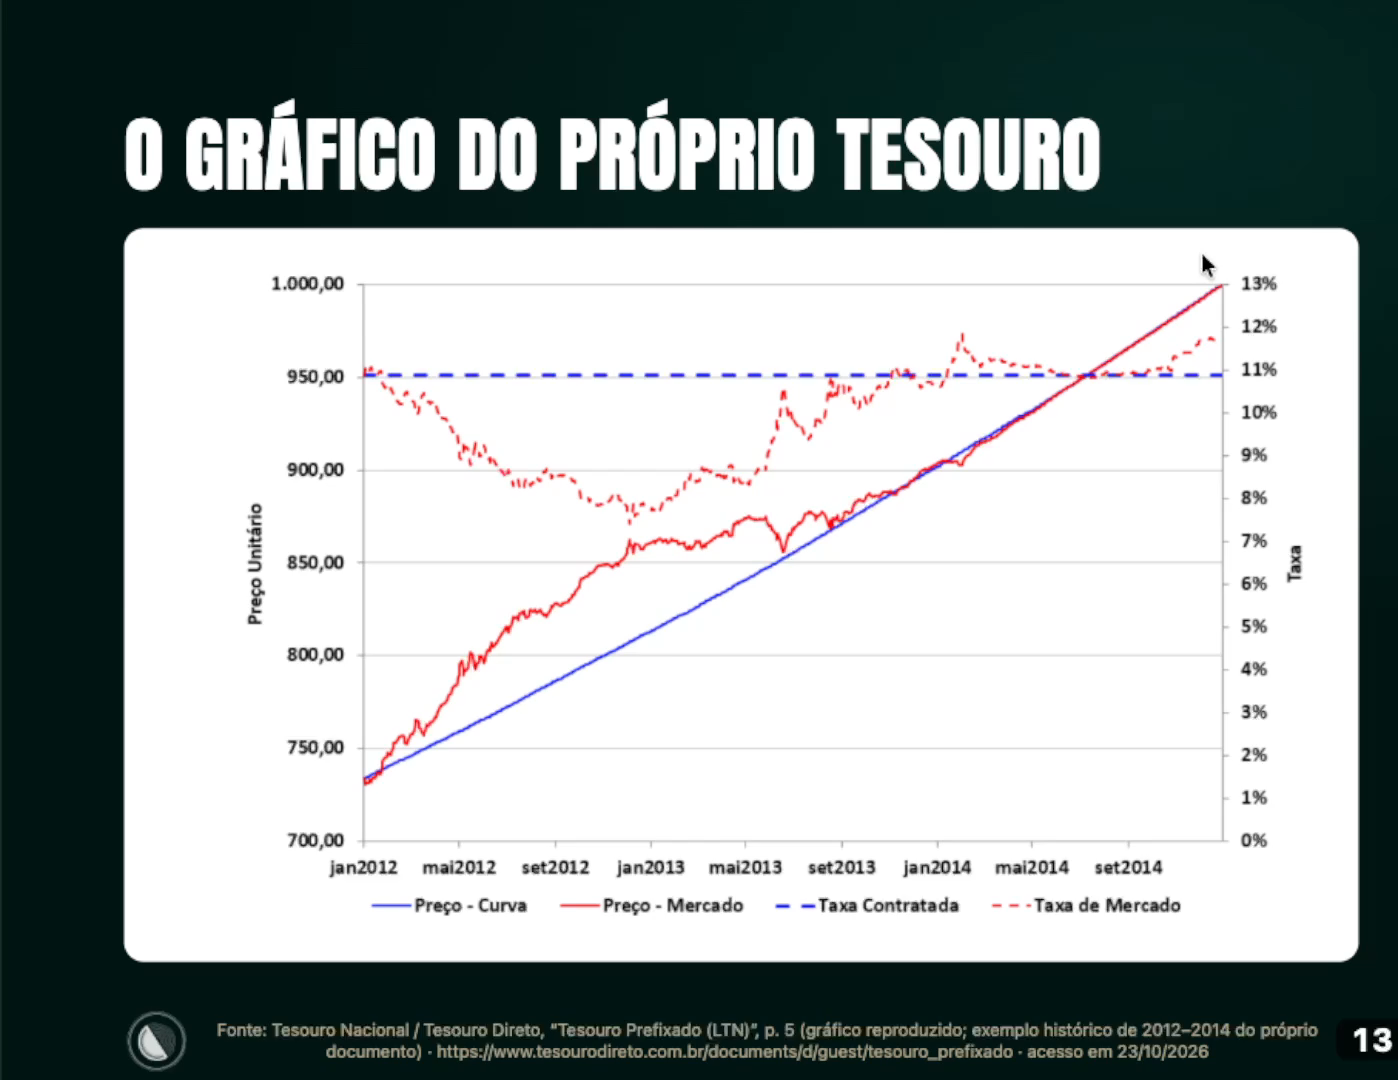
Se você ficar com o título até o vencimento, essa queda no meio do caminho não vira perda. O preço de mercado e o preço da taxa que você contratou se encontram exatamente na data de vencimento, e ali o título vale R$ 1.000.
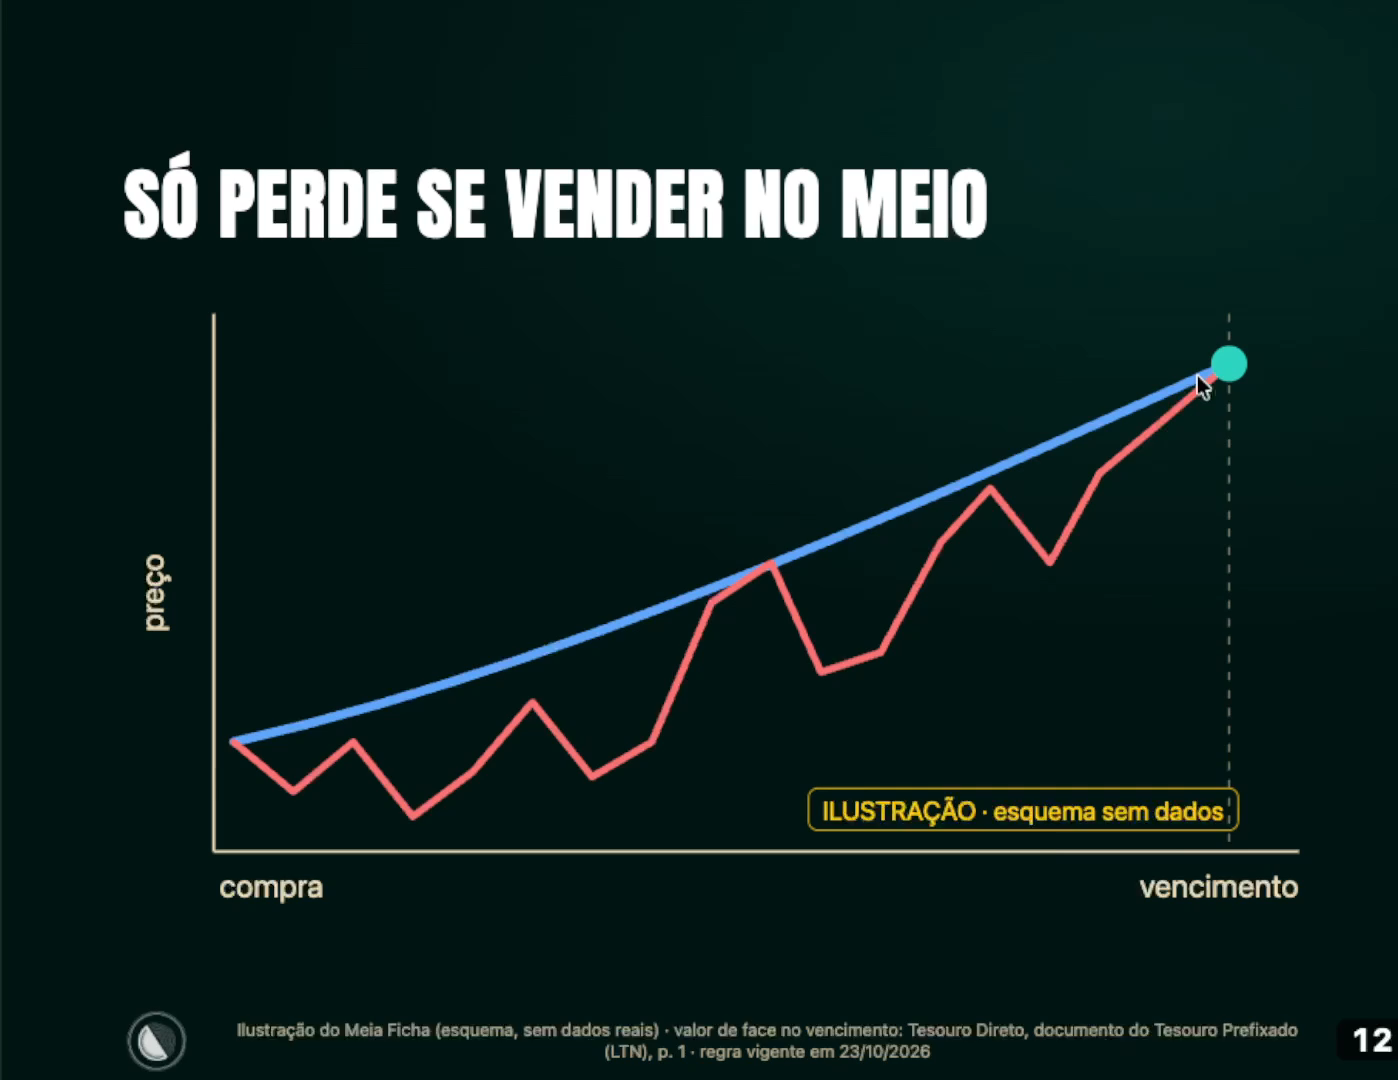
O gráfico do próprio Tesouro, que eu mostro no vídeo (retirado do material oficial), diz isso: a linha azul é o preço que o título teria se a sua taxa ficasse parada; a vermelha é o preço do mercado, que reflete o humor de cada dia. Se o humor balança, a taxa de mercado balança, mas a sua taxa continua igual. No fim, as duas chegam exatamente no mesmo lugar (antes de descontar imposto, custódia e o resto, que você vê no capítulo 6).
Você só realiza a perda se vender justamente no momento em que o valor de mercado está diferente do valor teórico do título.
Dá para ganhar com a marcação a mercado?
Se o preço cai quando a taxa sobe, o contrário também vale: se a taxa cair, o preço sobe. Então, sim, dá. Na planilha, se o Prefixado 2032 tem taxa de 12,89% e ela cai para 11,89%, o preço sobe de R$ 535,52 para R$ 560,64: uma valorização de cerca de 4,69%, apenas pela mudança da taxa. Perceba que não é linear: a taxa caiu 1 ponto, mas o título subiu quase 4,7%.
A semana real que foi e voltou
Peguei uma semana real, com dados da ANBIMA (associação independente que ajuda a regular o mercado financeiro e publica todo dia os preços dos títulos públicos), de 14 a 22 de outubro de 2026:
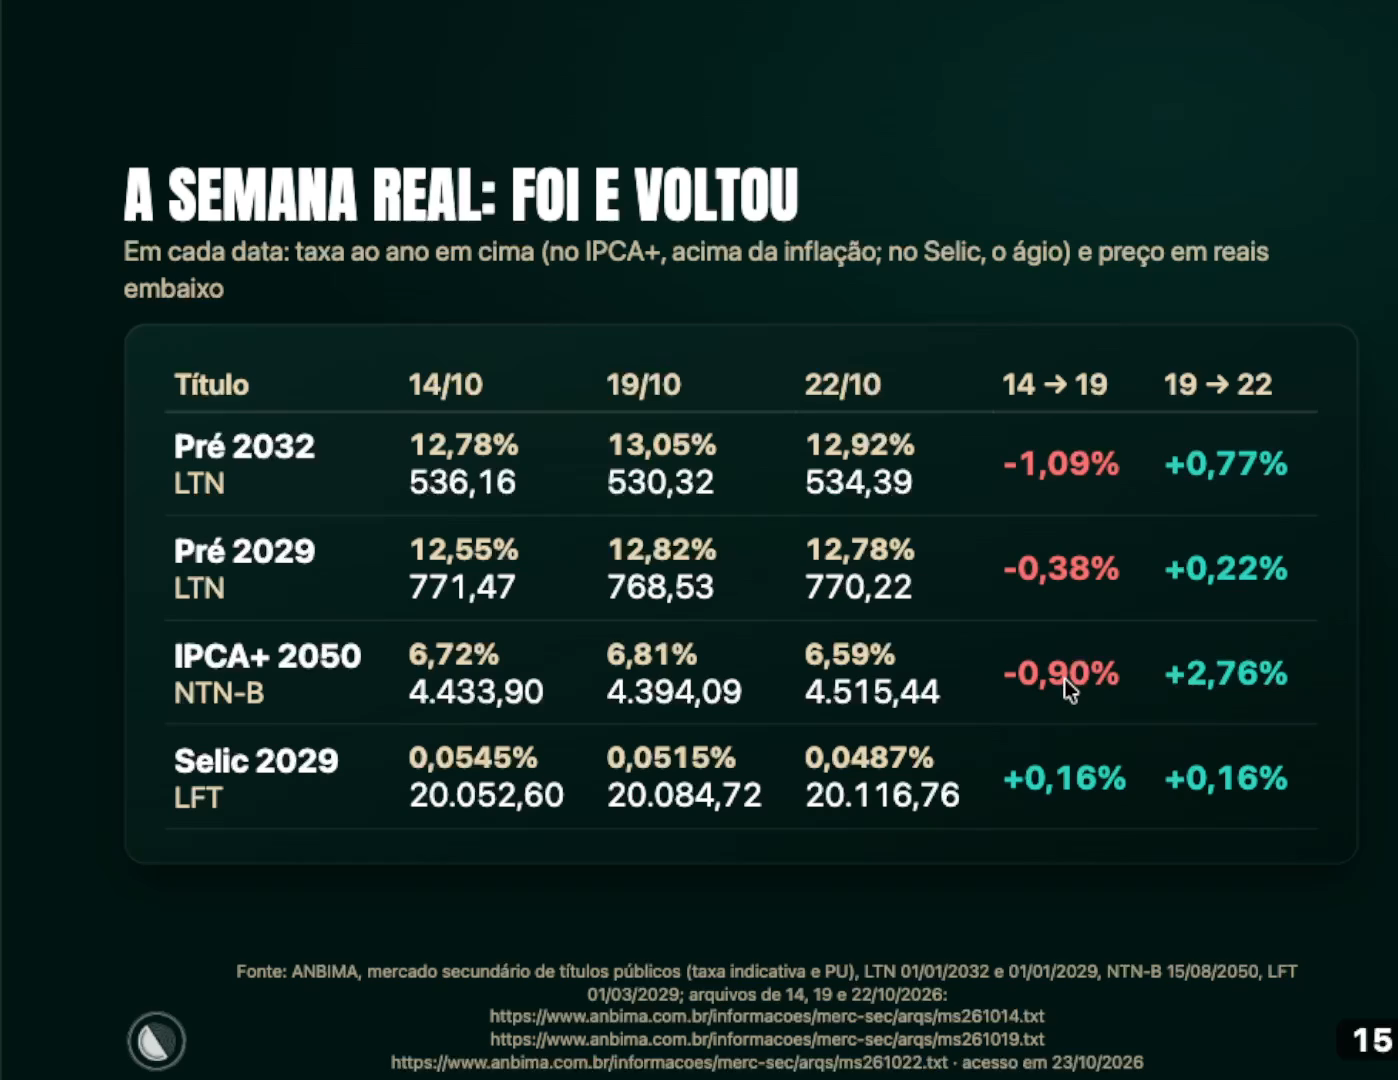
- Prefixado 2032 (LTN, Letras do Tesouro Nacional): de 14 a 19/10 a taxa foi de 12,78% para 13,05% e o título caiu -1,09%. De 19 a 22/10 a taxa voltou para 12,92% e o título subiu +0,77%.
- Prefixado 2029: -0,38% e depois +0,22%.
- IPCA+ 2050: -0,90% e depois +2,76%.
- Tesouro Selic: +0,16% nos dois períodos. Ele não sofre a marcação a mercado como os outros, porque corrige o valor todo dia.
Então eu devo vender quando sobe?
Não. Pensa comigo: o preço foi e voltou na mesma semana. Quem vendeu na queda travou o prejuízo, porque vendeu mais barato do que pagou. E quem vendeu na subida teve que pagar o pedágio de novo para recomprar o título e, dependendo do caso, pagar imposto de renda (22,5% se a operação foi antes de 180 dias) e IOF (se foi dentro de 30 dias). Os custos estão explicados no capítulo 6.
De onde veio o ganho grande de verdade
O ganho grande veio de outra coisa: o ciclo de juros. A ANBIMA mede grupos de títulos em índices. Em 2023, o índice dos prefixados com prazo acima de 1 ano rendeu 18,52%, contra 13,25% do índice do Tesouro Selic. No primeiro semestre de 2025, foram 12,89% contra 6,55%.
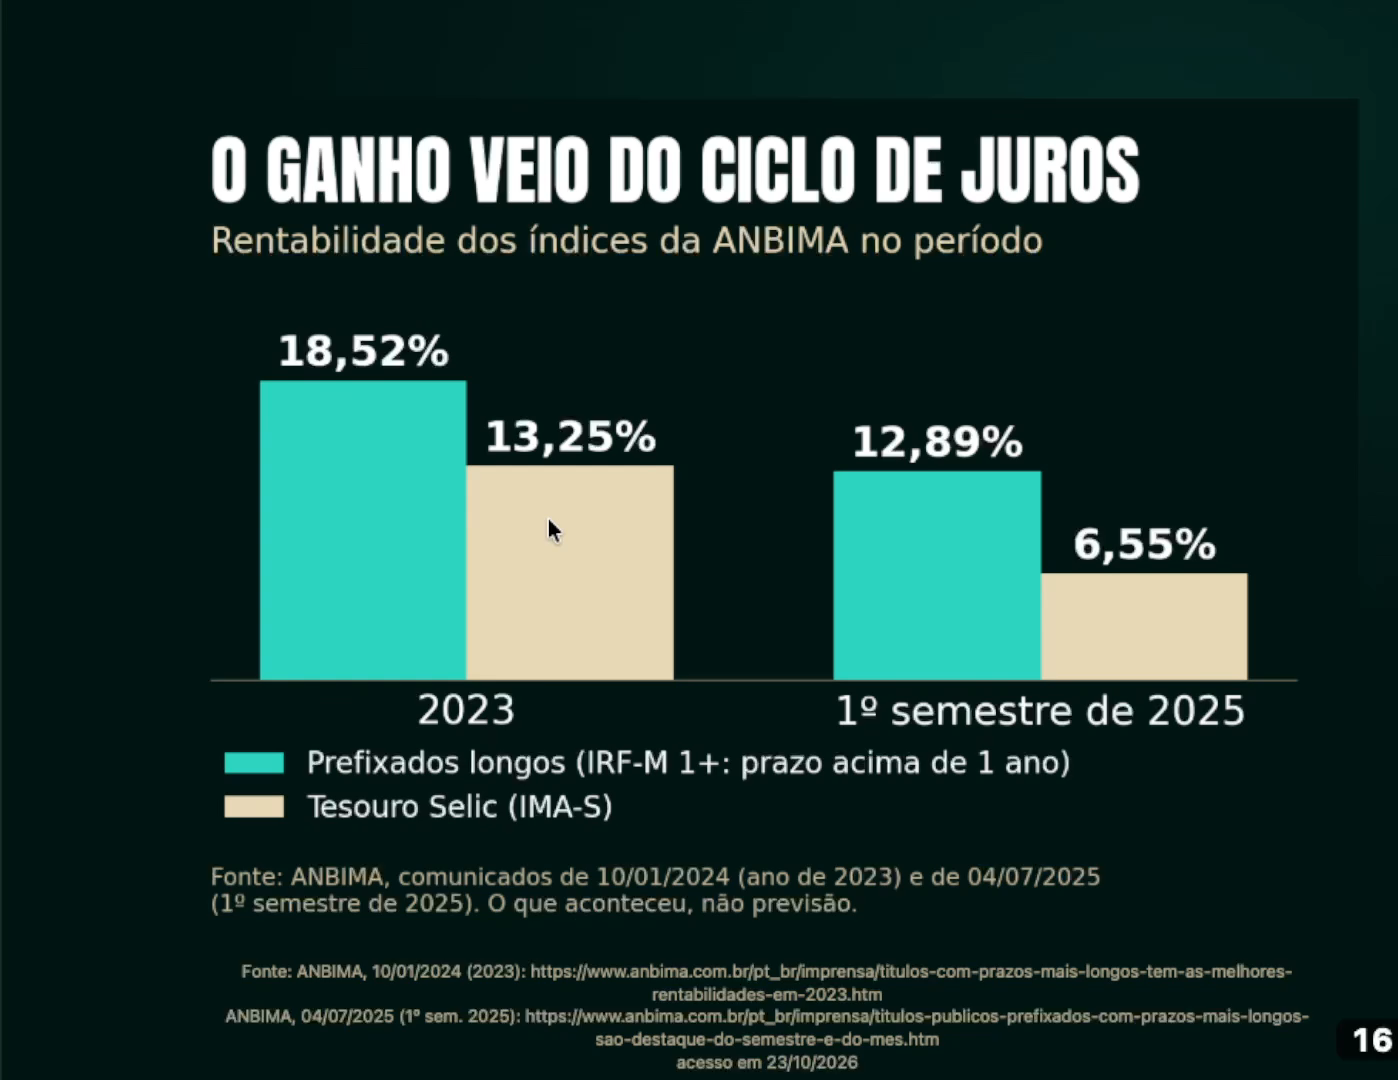
Quem tinha prefixado comprado mais caro ganhou preço quando os juros desceram. Isso é o que aconteceu, não uma previsão: ninguém avisa o dia da virada, nem eu, nem o gerente, nem o presidente do Copom. Por isso ficar olhando as taxas todo dia também não é uma boa saída. Resultado com marcação a mercado é consequência de uma boa alocação, não de sorte para vender no dia em que a taxa caiu.
Quais títulos oscilam e quais não? E a reserva de emergência?
São três tipos de título e três comportamentos.
O mais calmo: Tesouro Selic. A marcação a mercado mexe muito pouco nele, e ele ainda corrige o valor todo dia. Com a Selic Over (a taxa que o mercado pratica de verdade) a 13,65% ao ano, ele rende algo próximo de 0,05% ao dia útil. Esse rendimento diário absorve os tremores pequenos da marcação a mercado.
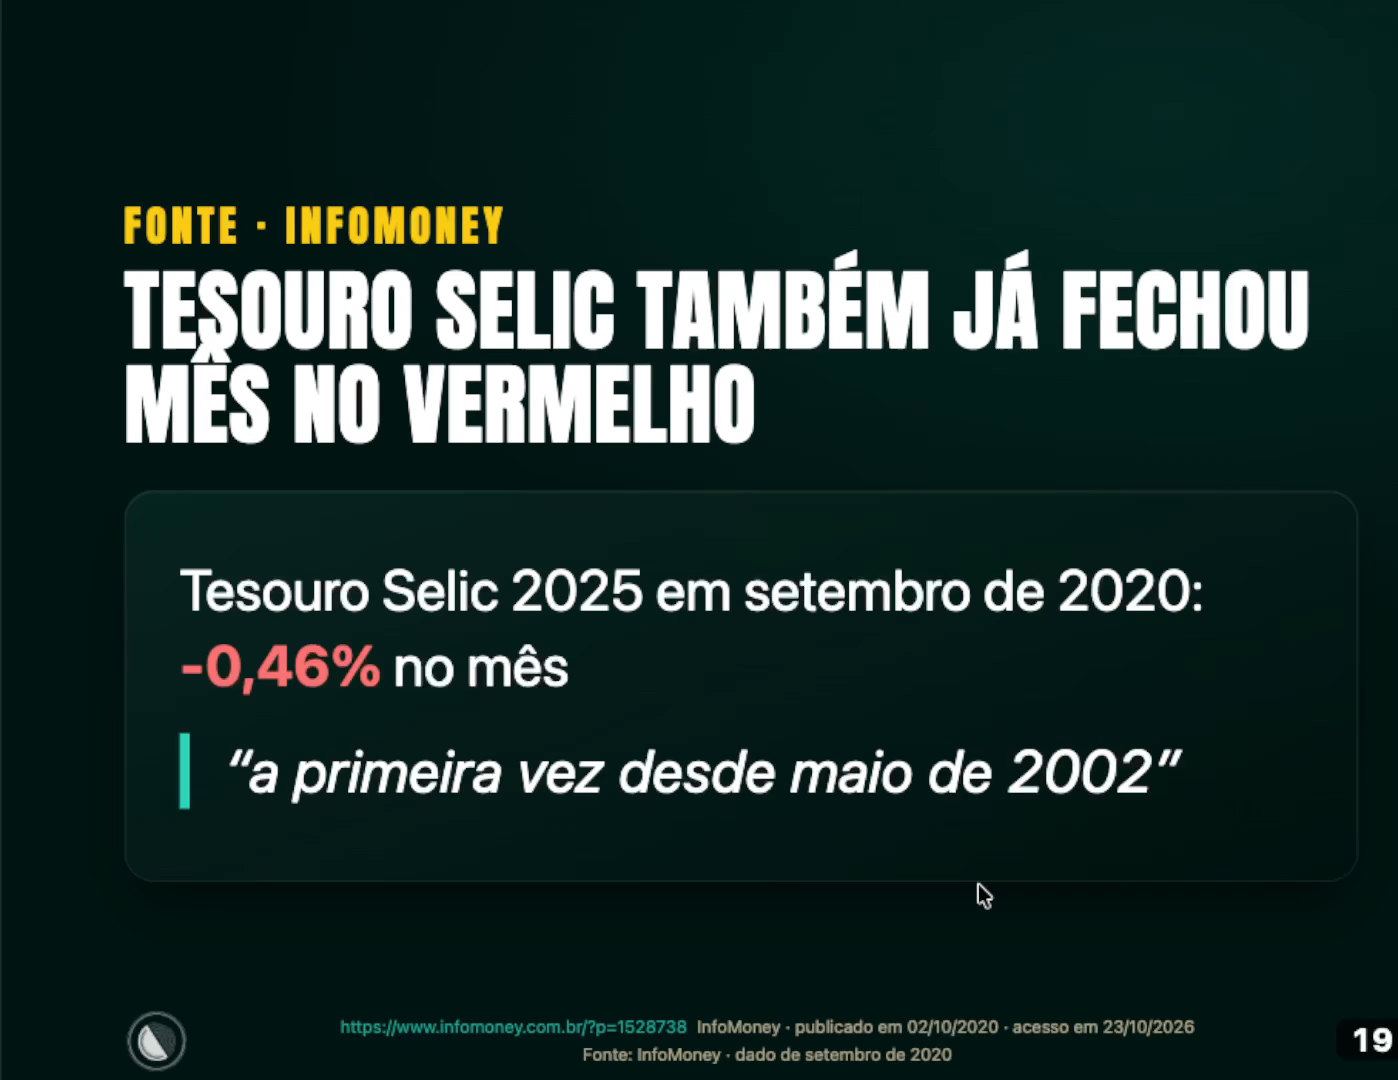
Isso quer dizer que nunca fica no vermelho? Em investimento a gente nunca pode dizer nunca. Em setembro de 2020, o Tesouro Selic 2025 fechou o mês com -0,46%, a primeira vez desde maio de 2002. A Selic estava tão baixa que o rendimento do dia era uma migalha, e um tremor pequeno comeu o resultado. Com a Selic na casa dos 13%, é pouco provável que isso se repita, mas o “nunca” não entra aqui.
Os prefixados e os IPCA+: oscilam conforme o prazo. Veja o efeito de uma taxa que sobe de 13% para 14%, conforme a distância do vencimento:
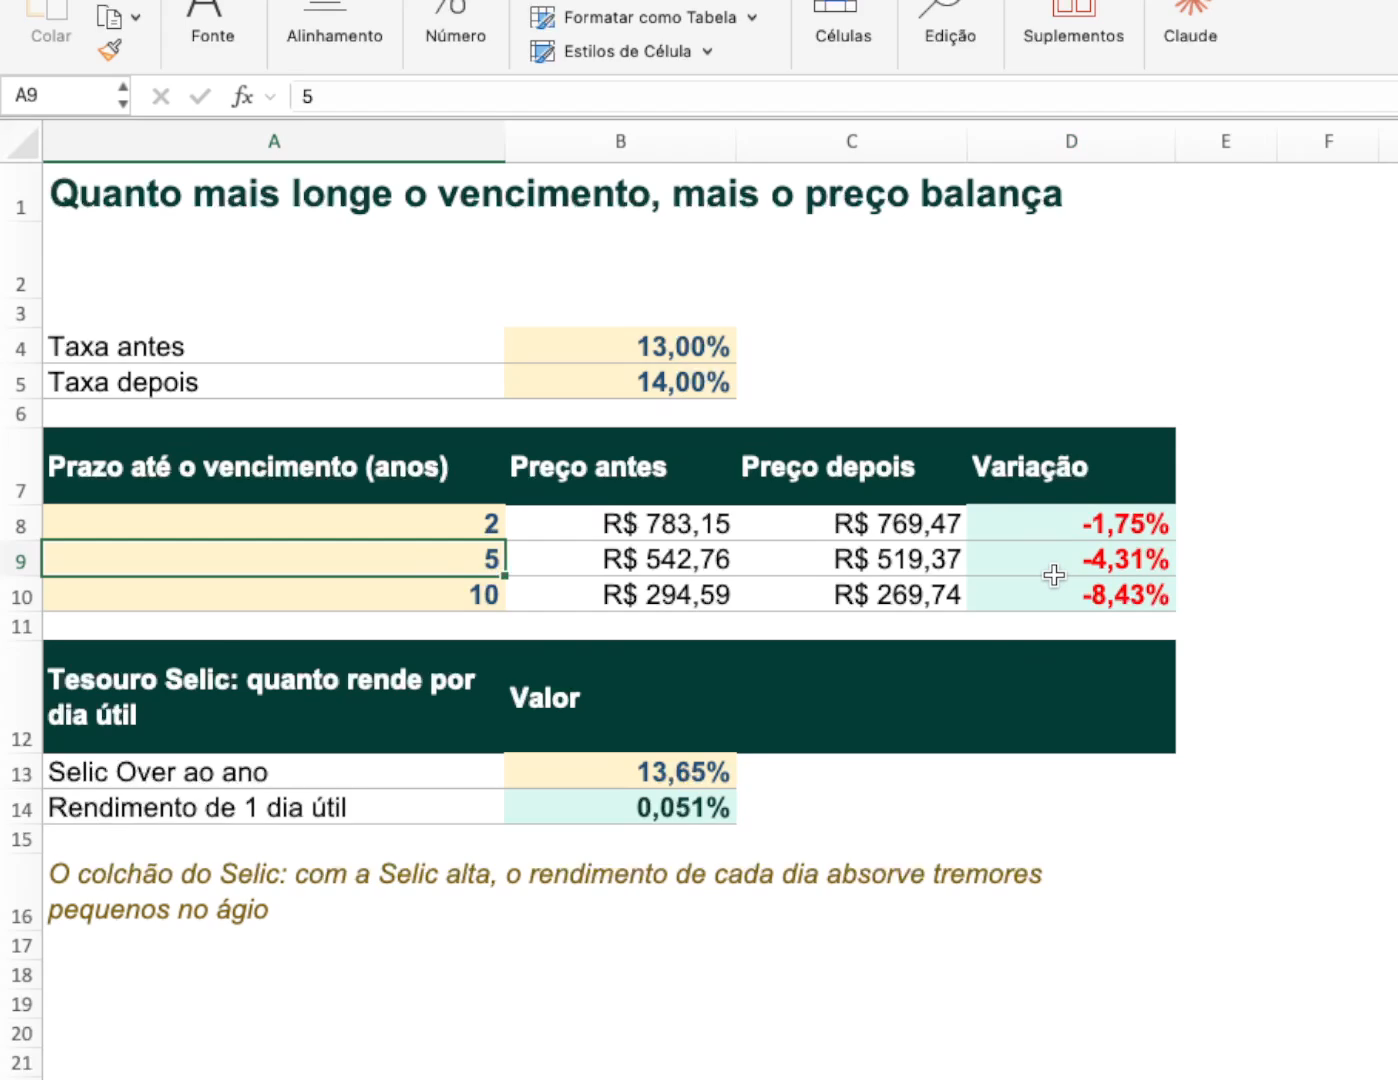
Quem compra título de vencimento muito longo está aceitando que o preço vai balançar bastante até chegar lá. Isso não é bom nem ruim por si só: depende do perfil do investidor. Quem tem dinheiro que não vai precisar tão cedo pode esperar até o vencimento e receber exatamente o combinado. Quem pode precisar do dinheiro antes deve preferir vencimentos menores.
E a reserva de emergência?
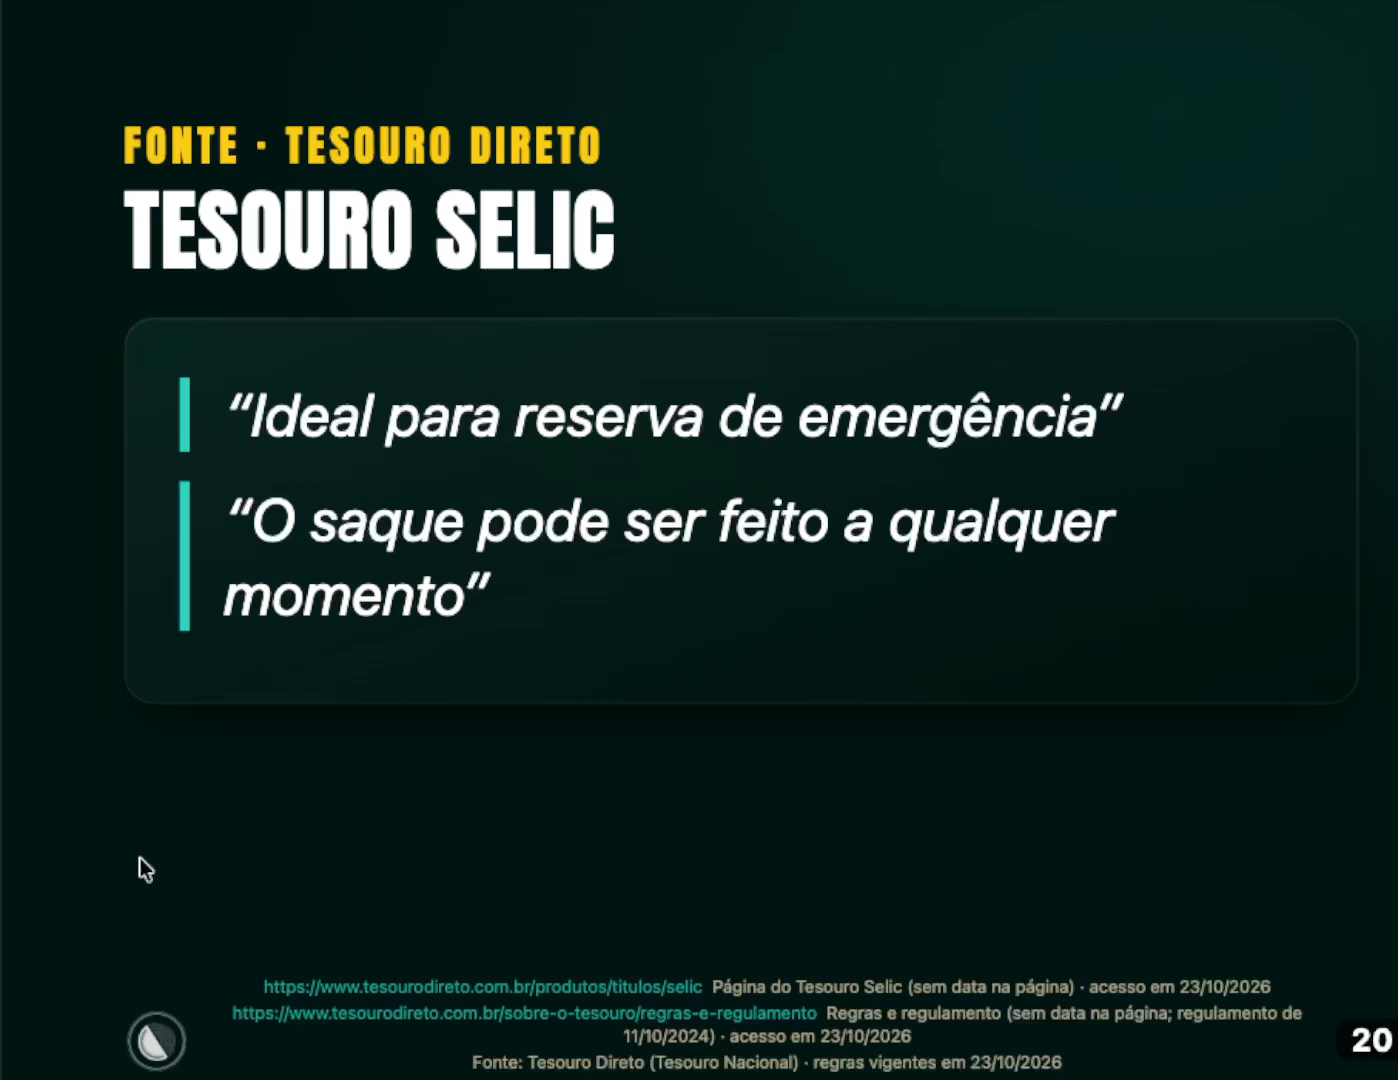
Se você acha que vai precisar do dinheiro no meio do caminho, o Tesouro Selic é o lugar mais adequado. A própria página do Tesouro o descreve como “ideal para reserva de emergência”, com saque “a qualquer momento”.
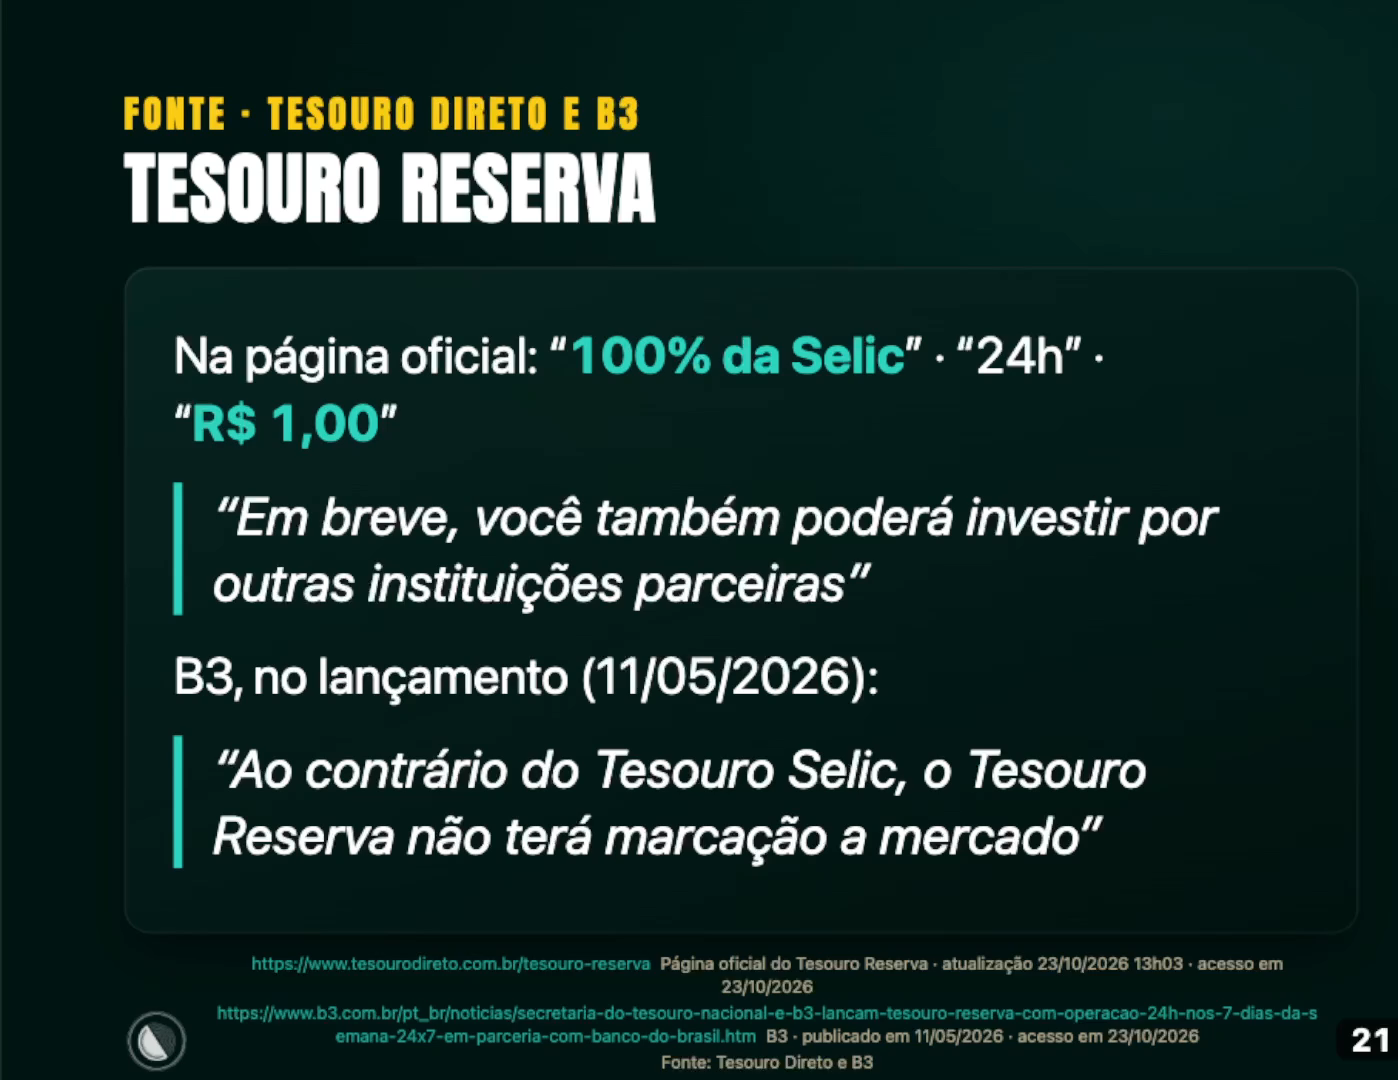
E há um título novo: o Tesouro Reserva. Segundo a página oficial, ele rende 100% da Selic, funciona 24 horas por dia e aceita investimento a partir de R$ 1,00. Foi lançado em 11/05/2026, em parceria com o Banco do Brasil, e a página diz que “em breve” estará em outras instituições. A B3 informou, no lançamento, que ele não terá marcação a mercado: você não verá o saldo vermelho logo no segundo dia.
Quer ver a comparação entre os dois para a reserva? Veja também: Tesouro Reserva ou Tesouro Selic: qual usar na reserva?.
Quanto custa? IOF, custódia e imposto
Se você precisar usar o dinheiro antes do vencimento, três coisas saem do seu bolso: taxa de custódia da B3, imposto de renda e IOF.
Taxa de custódia: o ponto que muita gente explica errado
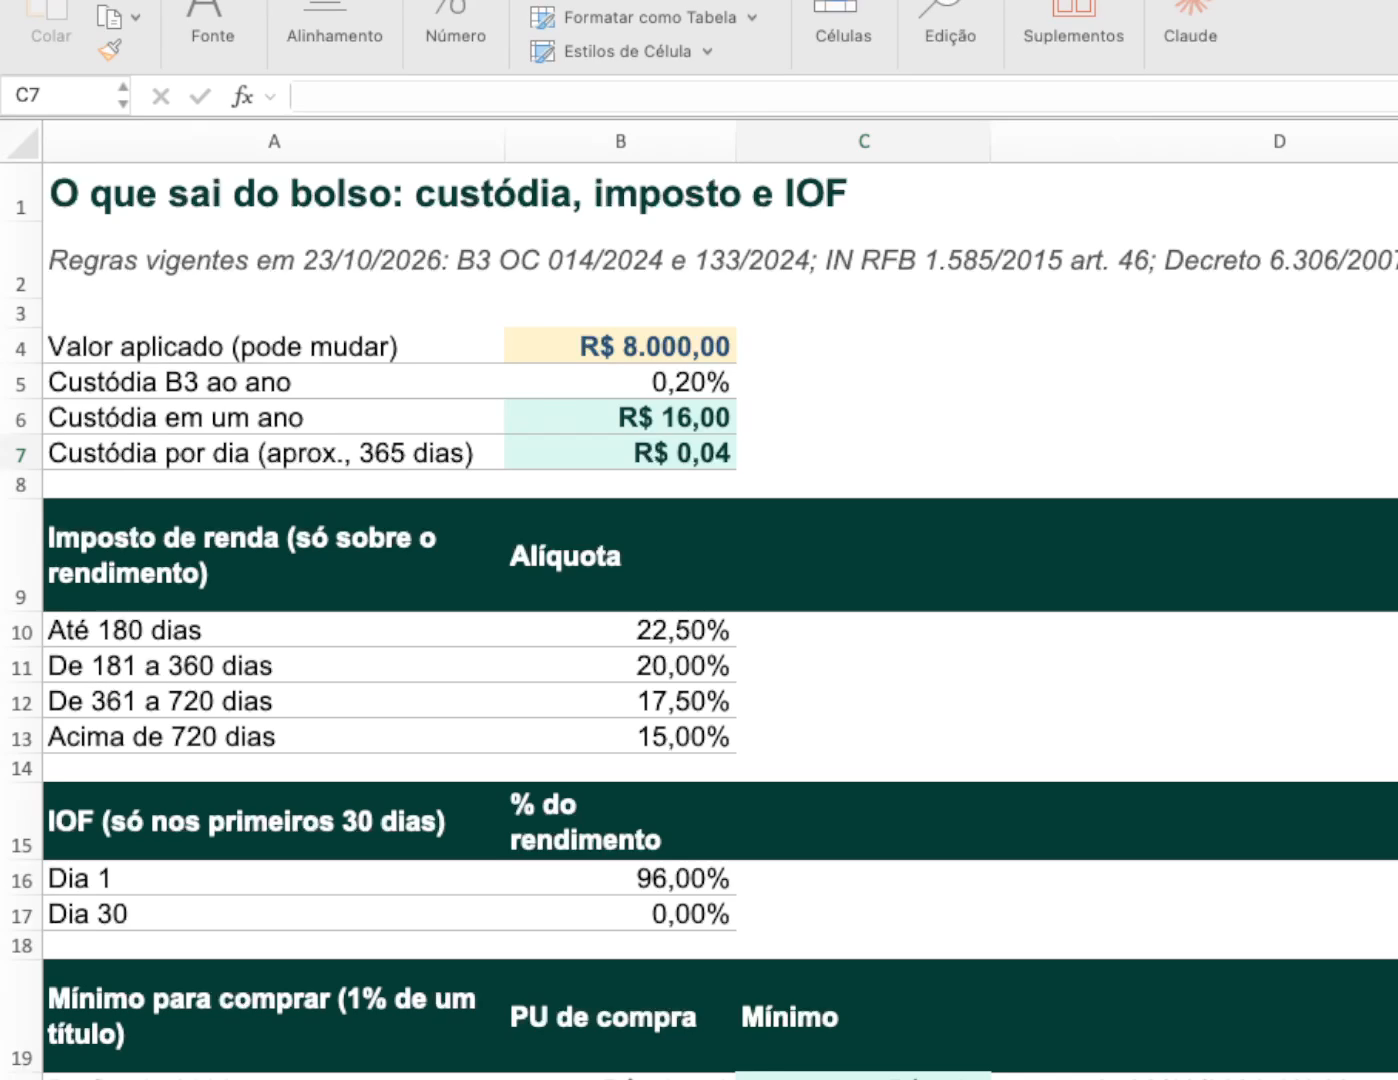
A custódia é a taxa que a B3 cobra para guardar o registro do seu título: 0,20% ao ano sobre o valor dos títulos. Em R$ 8.000 num prefixado, são R$ 16,00 por ano, ou cerca de R$ 0,04 por dia.
Agora a parte que falta na maioria dos materiais que encontrei: até 31/12/2024, a B3 cobrava a custódia todo janeiro e todo julho. Depois dessa data, a cobrança passou a ser feita apenas quando você movimenta: num resgate total (no vencimento) ou num resgate parcial (se você vender parte do título). O curioso é que a página de perguntas frequentes da B3 ainda traz a regra antiga:
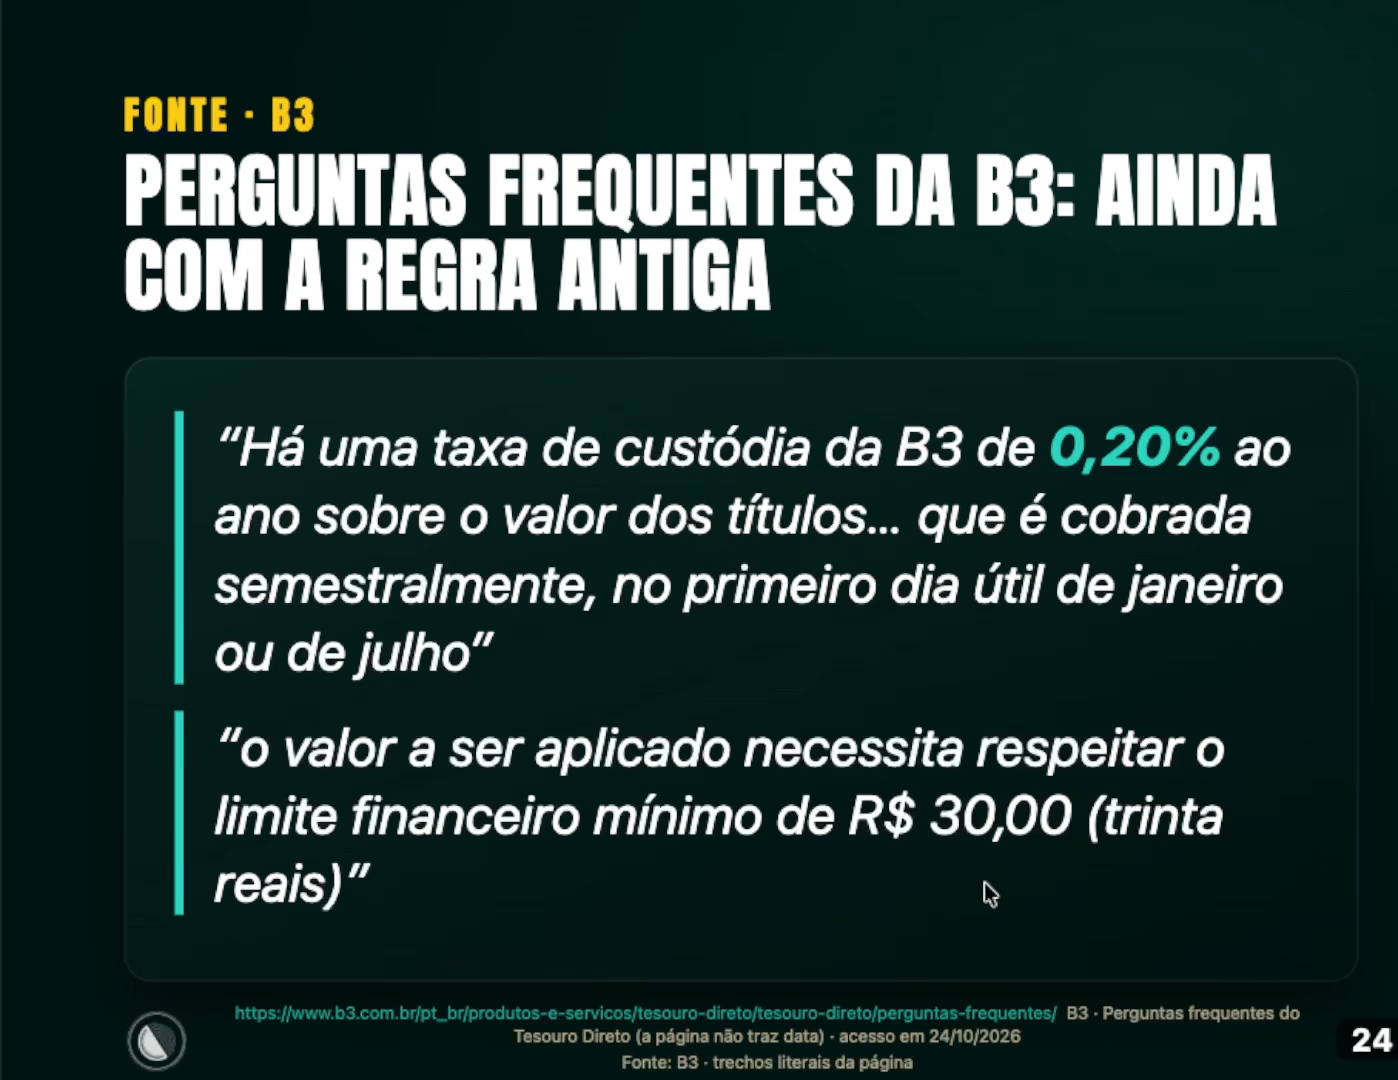
Por isso, o valor mínimo para comprar também mudou: ele não é mais R$ 30,00, e sim 1% do preço do título. Se o Prefixado 2032 está a R$ 535,52, dá para investir a partir de R$ 5,35.
A custódia varia por título: alguns cobram 0,10%, outros 0,15% e outros 0,20%.
Imposto de renda: só sobre o rendimento
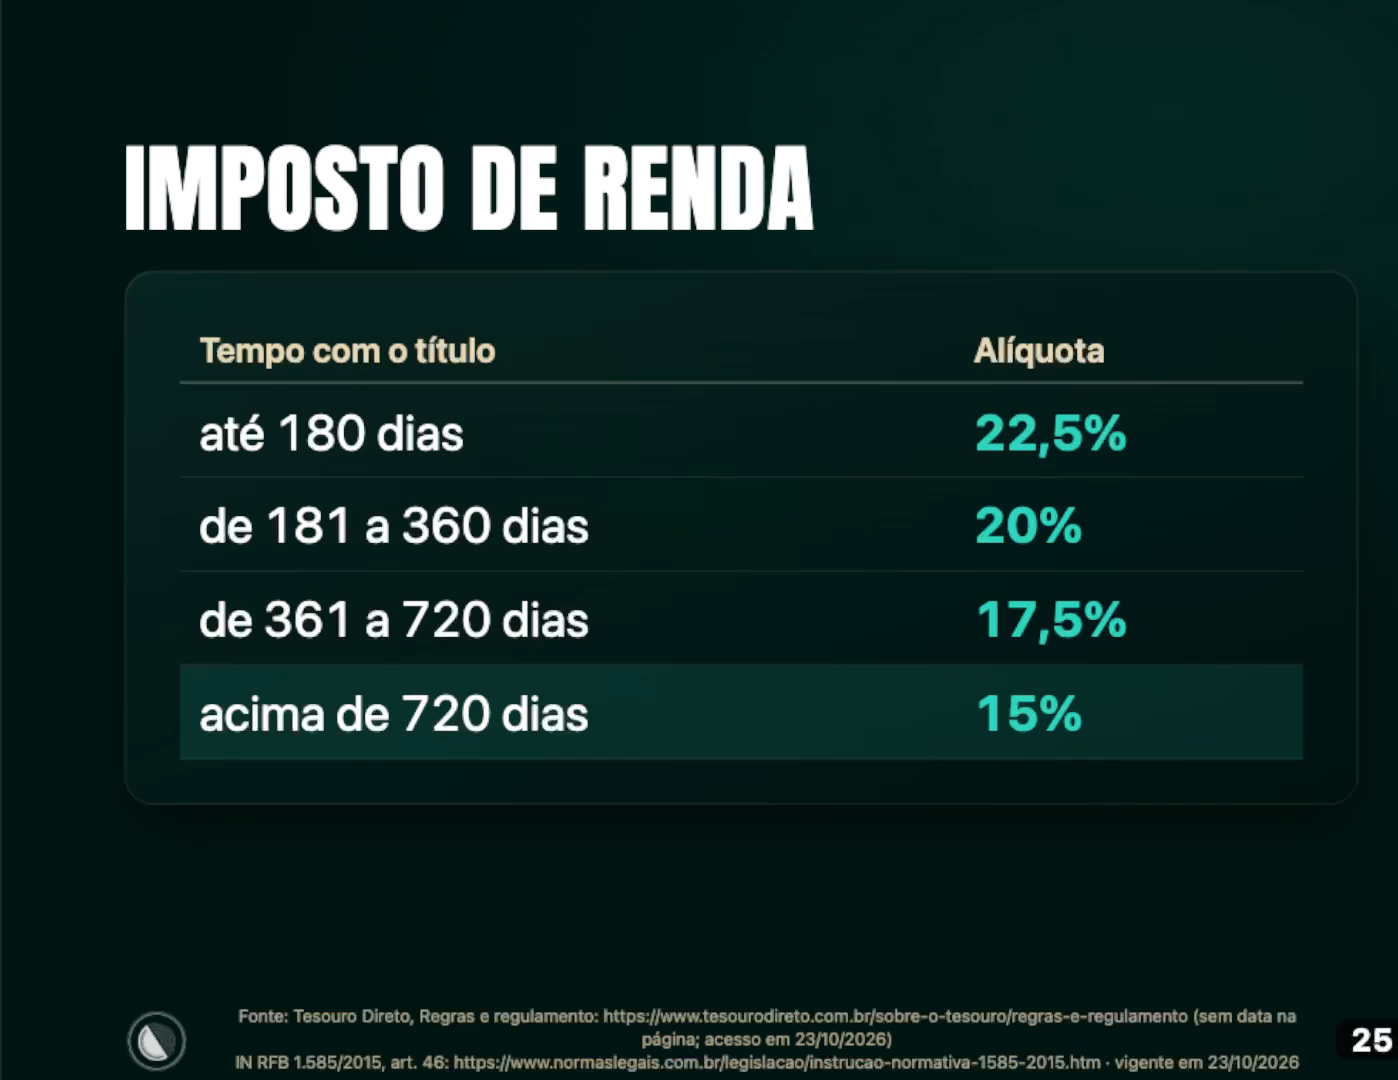
O imposto de renda é o nosso sócio eterno. Ele incide sobre o rendimento, nunca sobre o valor aplicado, e segue a tabela regressiva:
| Prazo até a venda | Alíquota |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Cuidado com artigos (muitos escritos por inteligência artificial) que falam de uma alíquota fixa de 17,5% para todos os investimentos. Isso foi uma proposta que não vingou no Congresso. Por enquanto, vale a tabela acima.
Se você comprou ontem, precisou vender hoje e o título perdeu valor com o spread e a marcação, você está no prejuízo e não paga imposto de renda nem IOF, mas paga a custódia proporcional.
IOF: só nos primeiros 30 dias
O IOF só cobra se você sair dentro dos primeiros 30 dias. Ele começa em 96% do rendimento no dia 1 e vai caindo um pouco a cada dia, até zerar no dia 30. Também incide só sobre o rendimento, não sobre o principal.
O que fazer se o seu Tesouro Direto já está negativo?
Se você chegou até aqui porque o seu investimento está negativo, você já sabe muito mais do que quem riu da sua cara. O saldo negativo vem de duas fontes:
- o spread (a diferença entre o que você pagou para comprar e o que o mercado paga para você vender naquele momento);
- alguma mudança na taxa, que faz o título perder valor pela marcação a mercado.
Agora vamos ver os dois caminhos, com um caso simulado.
Caminho 1: segurar até o vencimento
Premissas: R$ 8.000 no Prefixado 2029, com PU de compra de R$ 770,85 em 15/10/2026 (liquidação em 16/10/2026), vencimento em 01/01/2029 e imposto de renda de 15% (mais de 720 dias).
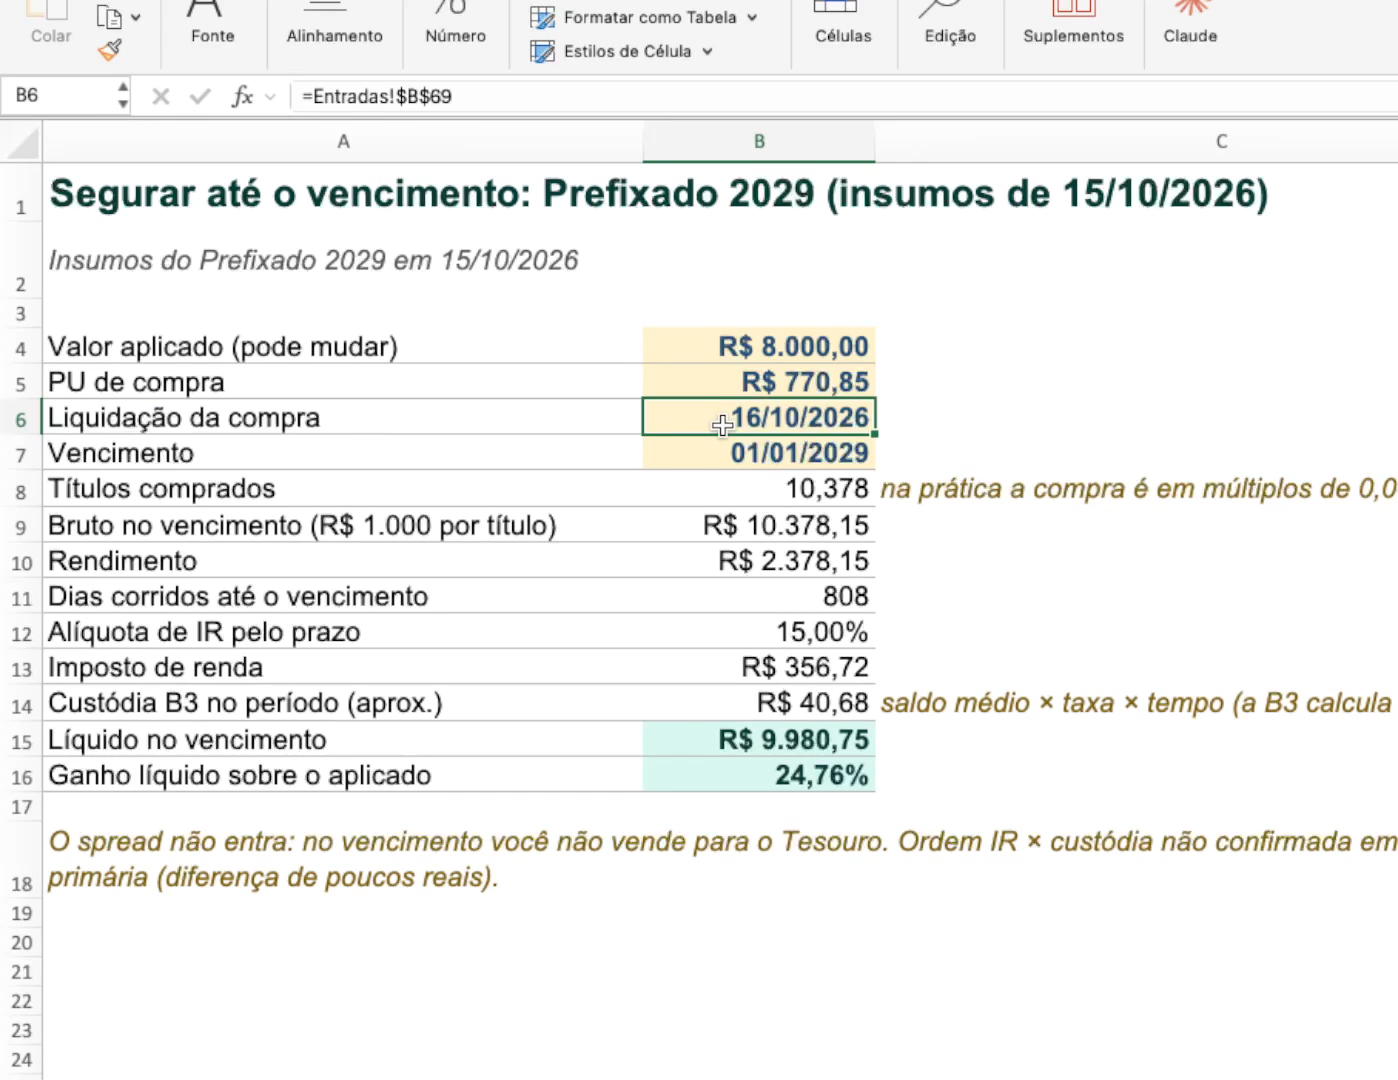
- Valor bruto no vencimento: R$ 10.378,15 (10,378 títulos de R$ 1.000), ou R$ 2.378,15 de rendimento em 808 dias corridos.
- Imposto de renda de 15%: R$ 356,72.
- Custódia da B3 no período: cerca de R$ 40,68.
- Líquido no vencimento: R$ 9.980,75. Ganho líquido sobre o valor aplicado: 24,76%.
O spread não entra nessa conta: no vencimento você não vende para o Tesouro, você recebe o que foi combinado.
Caminho 2: vender antes (30 dias depois, com a taxa 1 ponto acima)
Premissas: os mesmos R$ 8.000 e a mesma compra; 30 dias depois, a taxa de venda estava 1 ponto percentual acima (de 12,76% para 13,76%), faltando 531 dias úteis para o vencimento.
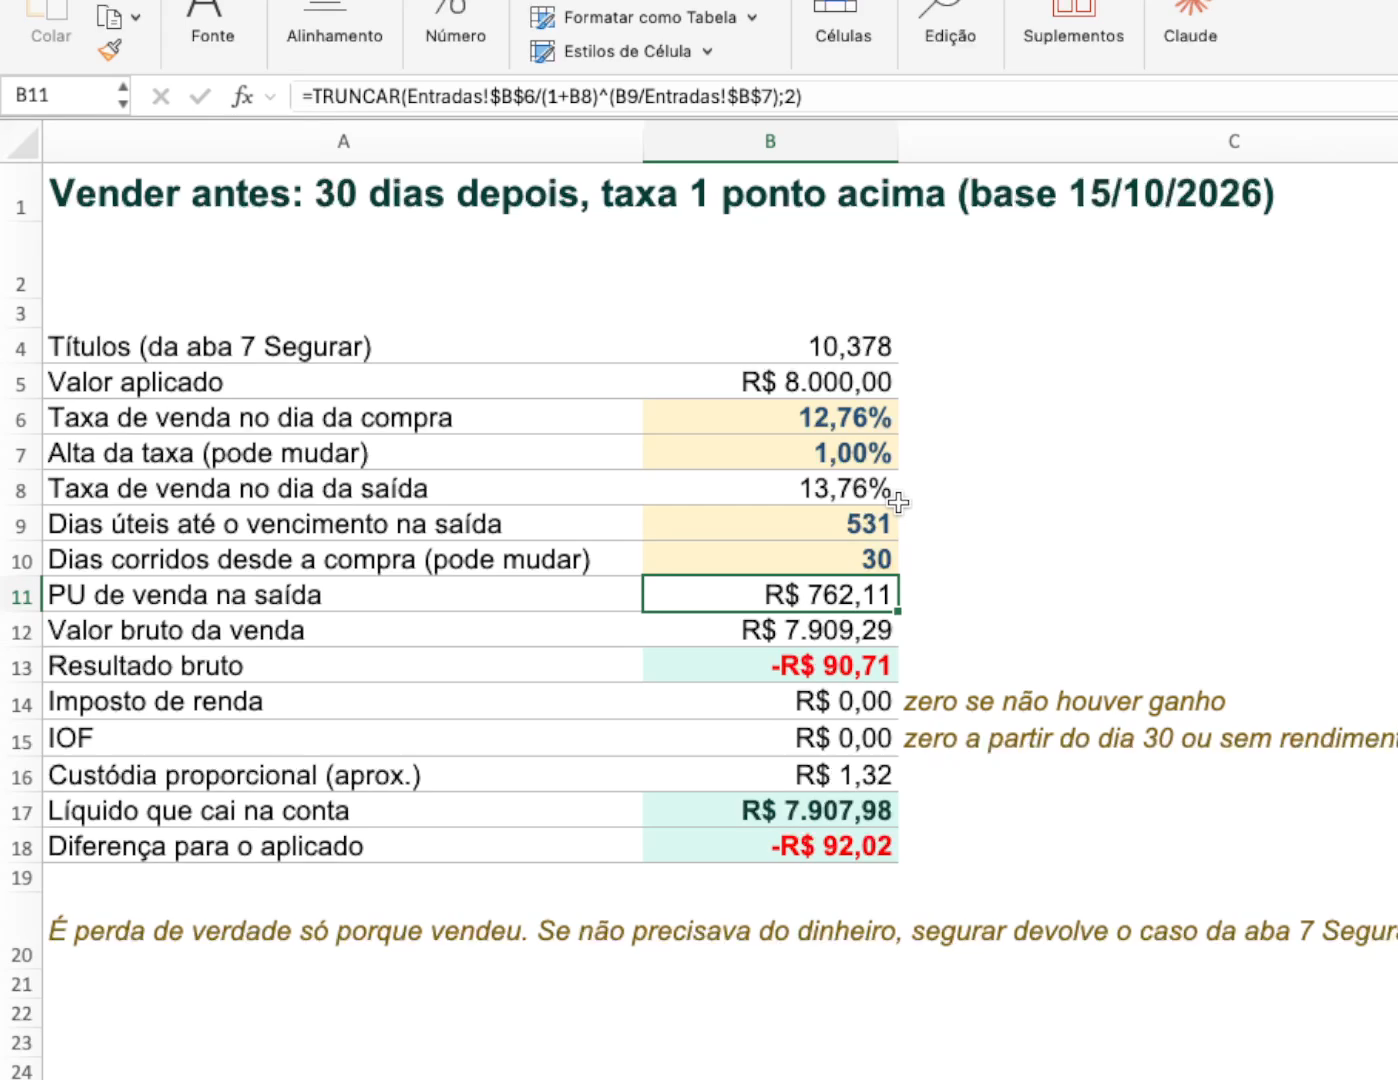
- PU de venda: R$ 762,11; valor bruto da venda: R$ 7.909,29, ou seja, -R$ 90,71.
- Imposto de renda e IOF: zero, porque não houve rendimento.
- Custódia proporcional: cerca de R$ 1,32.
- Líquido que cai na conta: R$ 7.907,98, uma diferença de -R$ 92,02 sobre o aplicado.
A lição: dinheiro de curto prazo não se coloca em prefixado nem em IPCA+. Para isso, serve o Tesouro Selic, o Tesouro Reserva ou um CDB de liquidez diária de banco grande.
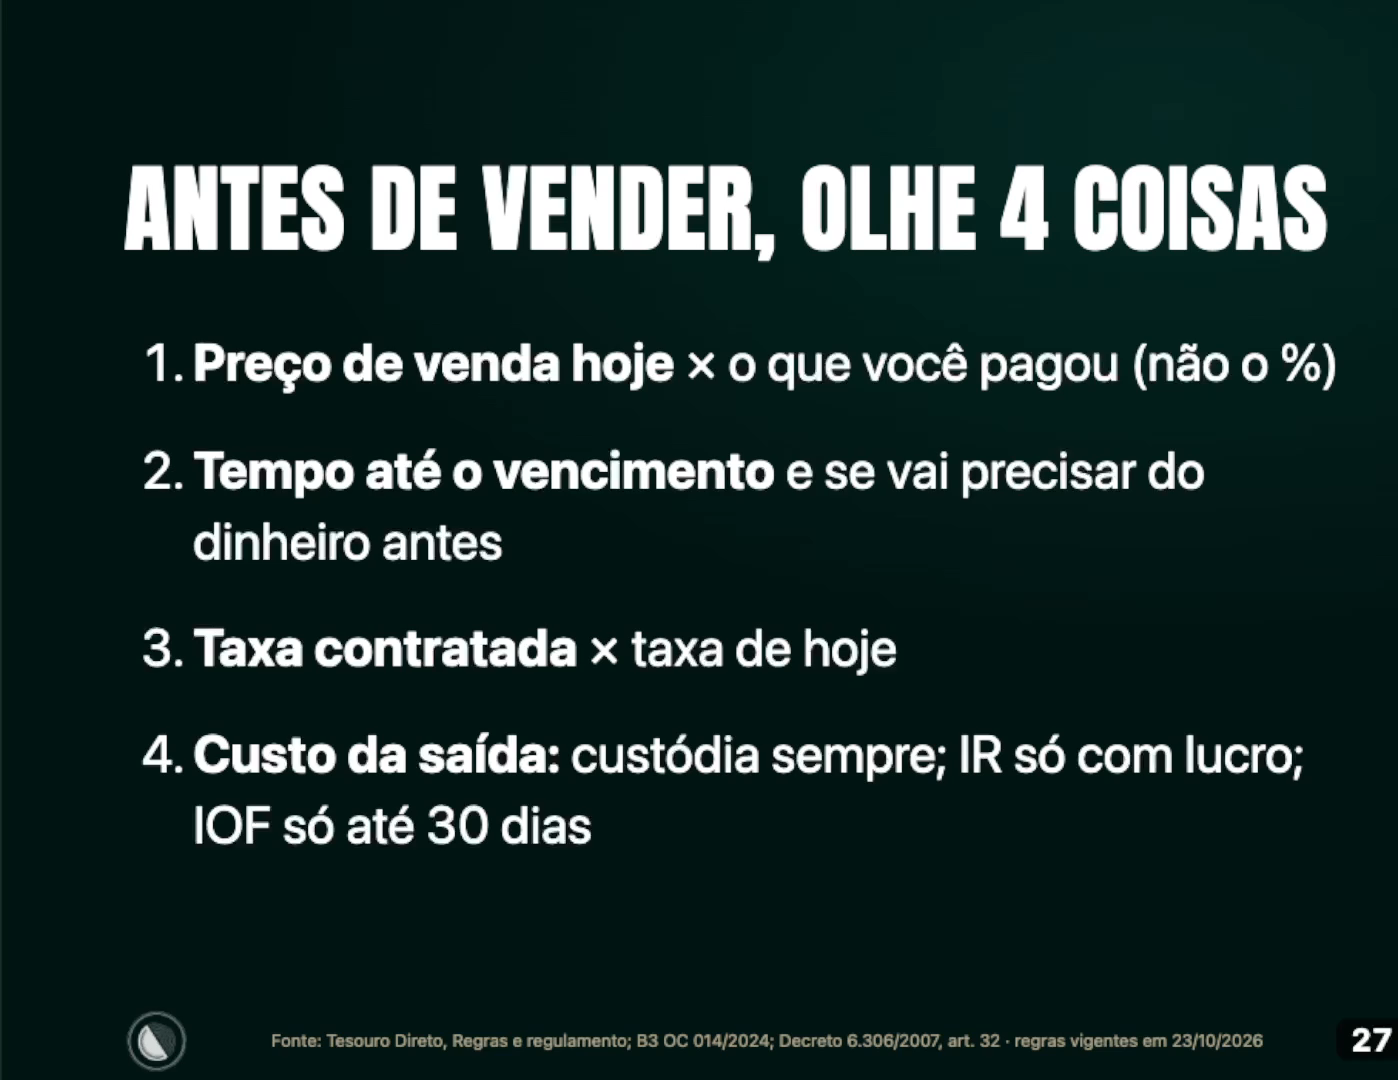
Antes de clicar em “vender”, olhe 4 coisas
Se mesmo assim você precisar vender:
- O preço de venda de hoje contra o que você pagou (o valor em reais, não só o percentual).
- Quanto tempo falta até o vencimento, e se esse dinheiro vai fazer falta antes (se for, ele não deveria estar no prefixado).
- A taxa de quando você investiu contra a taxa de hoje: se a de hoje está mais alta, o preço caiu.
- O custo da saída: a custódia sai de qualquer jeito; o imposto de renda só se houver lucro; o IOF só se você resgatar em até 30 dias.
Agora você consegue dar uma aula para aquele amigo que riu quando você perguntou. Quando abrir o aplicativo e ver o Tesouro Direto negativo, vai saber dizer se foi o spread, a mudança na taxa ou a marcação a mercado. E lembre-se: só perde valor quem vende na hora errada. Se levar até o vencimento, você recebe direitinho o que foi combinado.
Perguntas frequentes sobre Tesouro Direto negativo
Por que o meu Tesouro Direto está negativo no dia seguinte à compra?
Porque o título aparece na carteira já avaliado pelo preço de venda. A diferença entre o preço de compra e o de venda é o spread: no exemplo do Prefixado 2032, R$ 2,92 por título (-0,55%), ou -R$ 43,62 em R$ 8.000. Soma-se a isso qualquer mudança da taxa desde a compra (marcação a mercado).
Eu perdi dinheiro se o Tesouro Direto está negativo?
Não necessariamente. O saldo mostra quanto o Tesouro pagaria para recomprar o seu título hoje. A perda só se concretiza se você vender naquele momento. Se segurar até o vencimento, o título paga o combinado (R$ 1.000 por unidade, nos prefixados), antes de custódia e imposto.
O Tesouro Selic também fica negativo?
Muito menos, e raramente. Ele corrige o valor todo dia, e esse rendimento absorve os tremores da marcação a mercado. Mas já aconteceu: em setembro de 2020, o Tesouro Selic 2025 fechou o mês com -0,46%, com a Selic muito baixa.
O que é marcação a mercado no Tesouro Prefixado?
É o ajuste diário do preço do título conforme as taxas do mercado. Se a taxa sobe, o preço cai; se a taxa cai, o preço sobe. Como o título sempre vale R$ 1.000 no vencimento, a única variável que muda é o preço de hoje.
Dá para ganhar dinheiro com a marcação a mercado?
Dá: se a taxa cai 1 ponto, o Prefixado 2032 do exemplo sobe cerca de 4,69%. Mas o ganho grande veio do ciclo de juros, e ninguém avisa o dia da virada. Vender na alta cobra o pedágio de novo, mais imposto e IOF, conforme o caso.
Qual o preço unitário (PU) de um título prefixado?
O PU é o preço de uma unidade do título, que promete R$ 1.000 no vencimento. É calculado por R$ 1.000 ÷ (1 + taxa) elevado a (dias úteis ÷ 252). No exemplo, a 12,89%, o Prefixado 2032 valia R$ 535,52.
Tesouro Prefixado ou Selic: qual escolher?
Depende do prazo do dinheiro. Para dinheiro que pode ser necessário no meio do caminho (reserva de emergência), o Tesouro Selic ou o Tesouro Reserva. Para dinheiro que você pode deixar até o vencimento, o prefixado paga o que foi combinado, aceitando que o preço balance no caminho.
Quanto custa sair do Tesouro Direto antes do vencimento?
Custódia da B3 (0,20% ao ano, em R$ 8.000 são R$ 16,00 por ano), imposto de renda sobre o rendimento (22,5% a 15%, conforme o prazo) e IOF só nos primeiros 30 dias. Se não houver lucro, não há imposto de renda nem IOF.
Este artigo é conteúdo de educação financeira. Não constitui recomendação personalizada de investimento, nem promessa ou garantia de rentabilidade. As simulações usam taxas e preços de datas específicas (outubro de 2026), que mudam todo dia, e os resultados mostrados valem para aquelas premissas. Confira sempre as taxas e as regras vigentes no Tesouro Direto e na B3 antes de decidir. Rentabilidade passada não é garantia de rentabilidade futura.