Este é um assunto mais sério do que o que você costuma ler por aqui. Eu escrevo sobre ele porque, há menos de um mês, a minha família passou por uma perda, e eu tive que aprender tudo isso na marra, no meio do luto. Este texto é a colinha que eu gostaria de ter tido na mão.
Ninguém gosta de conversar sobre a própria morte, nem sobre a do marido ou da esposa. Mas essa conversa precisa existir, porque quem fica ainda tem boleto, filho pra criar e uma pergunta urgente: o dinheiro que a pessoa investiu continua existindo, e onde eu procuro?
Se você está passando por isso agora, sinto muito. Vá com calma, um passo de cada vez. E se conhece alguém nessa situação, mande este texto ou o vídeo abaixo pra ela.
Resumo rápido
- Seus investimentos continuam existindo. CDB, LCI, LCA, ações, fundos imobiliários e Tesouro Direto ficam registrados na B3, que funciona como um cartório digital.
- Existe um lugar oficial pra conferir o que está registrado no CPF: a Área do Investidor da B3.
- Dívidas, contas e dinheiro esquecido aparecem no Meu BC (Banco Central): relatório de contas (CCS), de empréstimos e financiamentos (SCR) e de valores a receber (SVR).
- Depois da certidão de óbito, as contas ficam bloqueadas. Não movimente nada na conta da pessoa falecida enquanto o inventário não andar.
- Imóveis e terrenos aparecem na última declaração de Imposto de Renda.
- Previdência e seguro de vida não entram no inventário. O dinheiro vai direto pro beneficiário indicado.
- Seguro prestamista pode quitar financiamentos e empréstimos, e o que sobrar pode entrar no inventário.
- Dá pra proteger quem fica: duas contas individuais, em instituições diferentes, com metade da reserva de emergência em cada uma.
Assista ao vídeo completo
No vídeo eu mostro a tela da B3 e do Banco Central, passo a passo, e explico cada etapa com calma.
Se preferir ler, segue o passo a passo completo.
Seus investimentos continuam existindo após o falecimento?
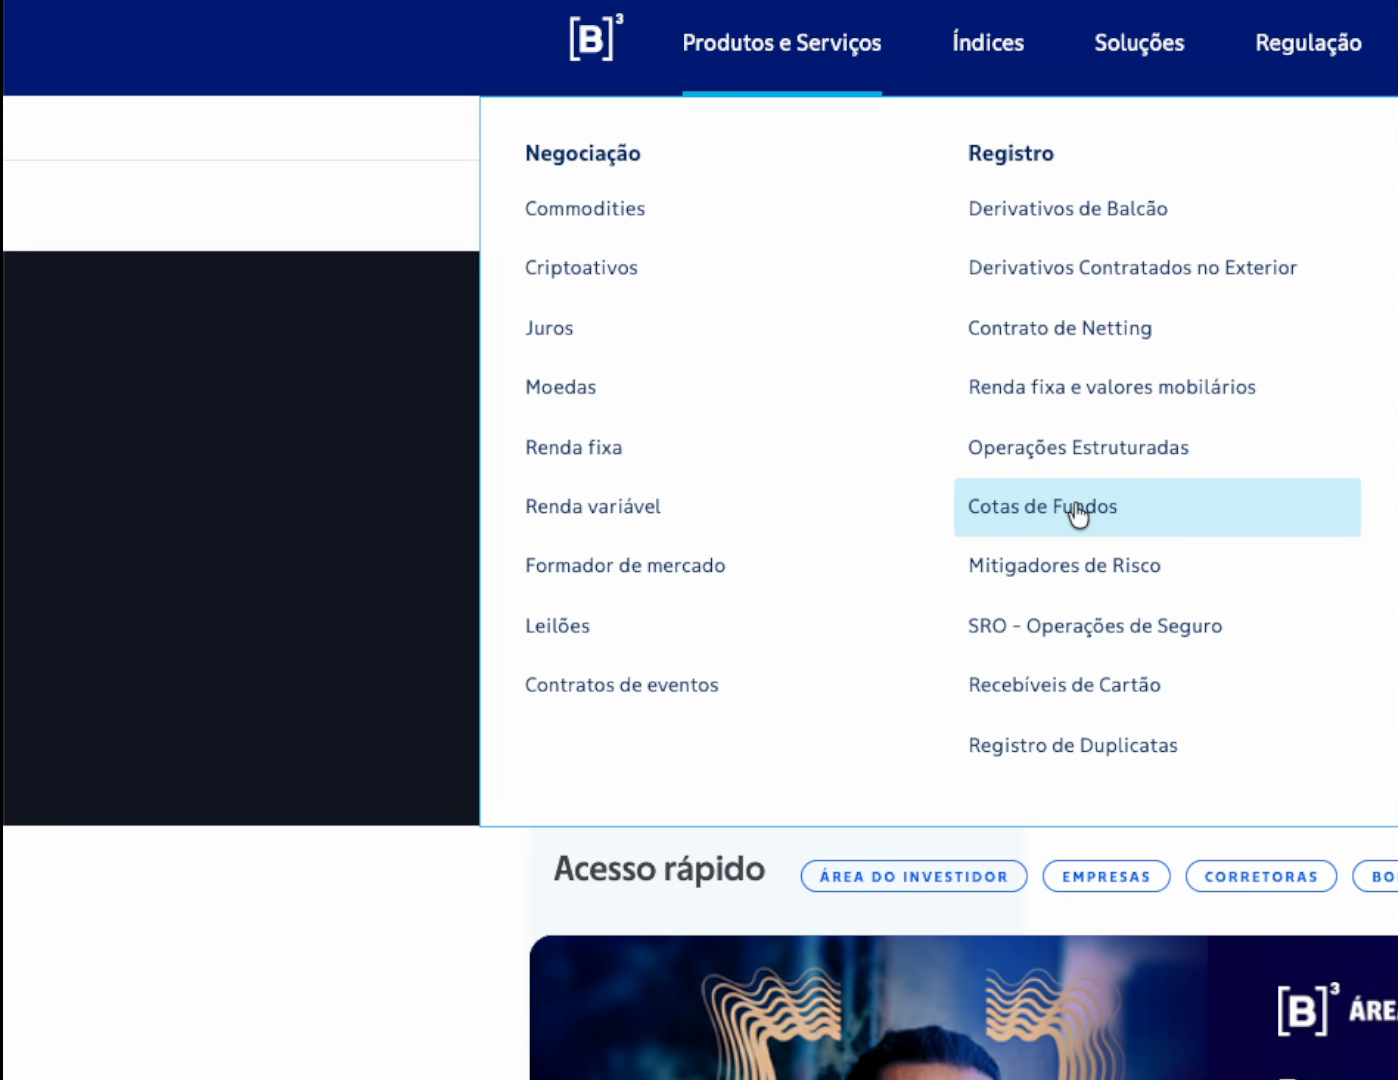
Continuam. Quando alguém compra um CDB, uma LCI ou uma ação na corretora, esse investimento não vive só no aplicativo do banco. Ele é registrado na B3.
Você provavelmente conhece a B3 pela bolsa de valores (se quiser entender como ela separa as empresas, veja os segmentos da B3). Mas ela também faz um papel de cartório digital da renda fixa. O registro diz quem comprou, quanto pagou, qual a quantidade e qual ativo está ligado àquele CPF. Passam por esse registro:
- CDB, RDB, LCI, LCA, CRI, CRA e debêntures;
- ações, fundos imobiliários, ETFs e BDRs;
- Tesouro Direto (o Bora Investir, da B3, informa que 100% dos títulos públicos do Tesouro Direto ficam custodiados na B3).
Por que a B3 guarda tudo isso: a fusão de 2017
Até 2017, eram duas empresas separadas: a Cetip, que registrava a renda fixa, e a BM&FBovespa, a bolsa de São Paulo. Em 2017 elas se juntaram e viraram a B3 (Brasil, Bolsa, Balcão). Desde então existe um registro centralizado, tanto pra renda fixa quanto pra renda variável.
Tudo é registrado? Quase. Existe uma regra de piso
Aqui vale precisão. Pela Resolução CMN 4.593/2017, do Conselho Monetário Nacional, o registro obrigatório vale pro conjunto de ativos emitidos pela mesma instituição, na mesma data, em favor do mesmo titular. Ficam dispensados os casos em que a soma, por tipo de instrumento, é inferior a R$ 5.000,00 (Resolução CMN 4.593/2017, Banco Central).
Traduzindo: a obrigação nasce a partir de R$ 5.000 aplicados no mesmo dia, na mesma instituição, por CPF. Quem tem que registrar é a instituição emissora. Abaixo desse valor, o registro não é obrigatório, mas na prática eu vejo o mercado registrando a grande maioria das aplicações feitas por corretoras e bancos. E isso explica por que, além da B3, você vai precisar do Banco Central, como eu mostro mais abaixo.
Existe algum cartório oficial que registra todos os investimentos?
Existe, e é de graça. A Área do Investidor da B3 (investidor.b3.com.br) reúne, no CPF da pessoa, as posições de diferentes corretoras (Bora Investir/B3 — Área do Investidor).
Lá você vê:
- tudo que foi investido;
- as movimentações;
- os proventos recebidos;
- a evolução patrimonial;
- a lista de todos os ativos registrados no CPF.
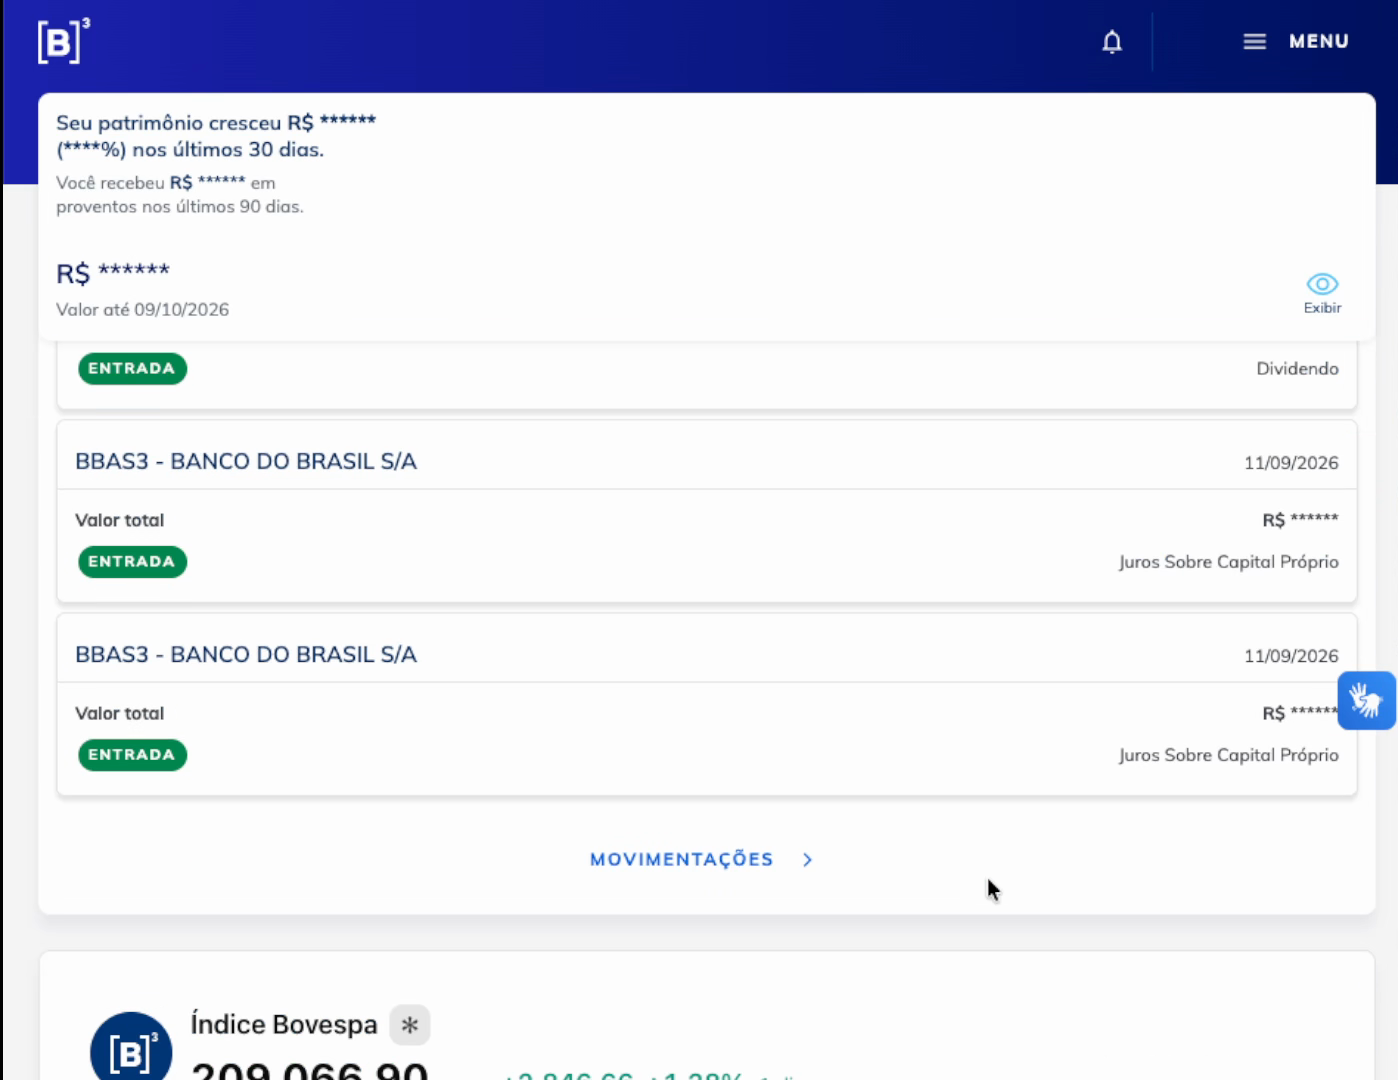
Esse é o primeiro passo. A B3 não é o lugar onde a família resolve a herança: quem trava e libera os ativos é a corretora ou o banco, depois que a família apresenta a documentação (Bora Investir/B3 — herança e transferência de investimentos). Mas a B3 mostra onde olhar.
Como encontrar todas as contas bancárias e dívidas
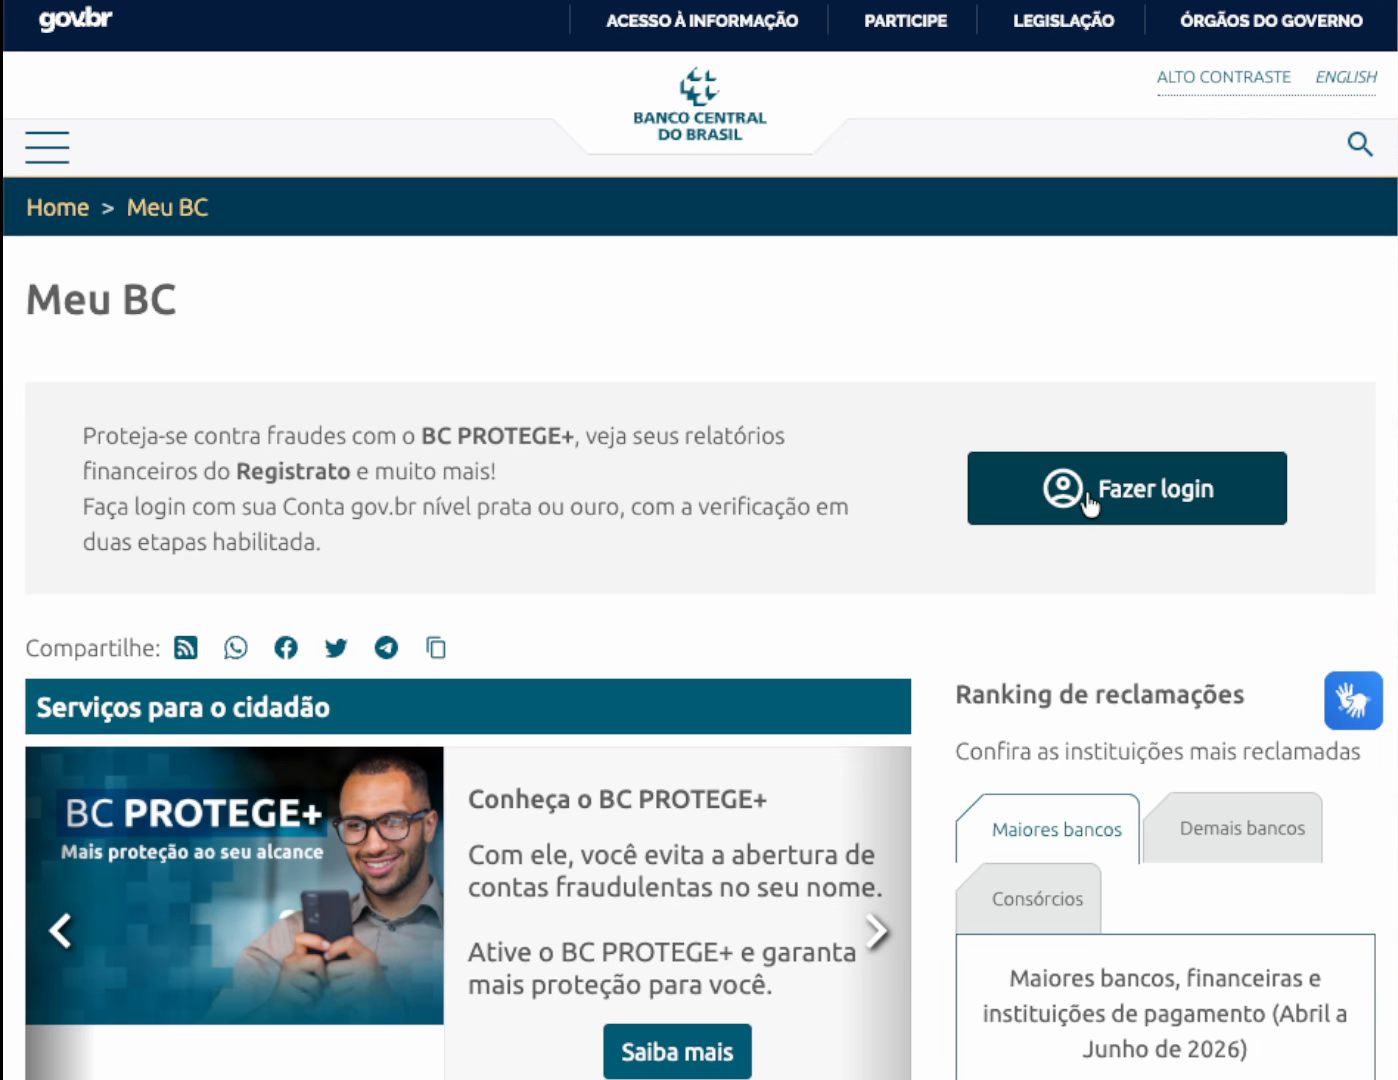
Pode ter um fundo, uma conta ou um empréstimo que não apareça na B3. Pra isso existe o Meu BC, a área do Banco Central onde cada pessoa vê a própria vida financeira registrada.
Antes de qualquer coisa: o alerta do bloqueio
Quando a certidão de óbito é emitida, o cartório comunica as instituições financeiras e toda a movimentação da pessoa falecida é bloqueada. Isso importa por dois motivos:
- Não movimente nada na conta da pessoa que faleceu. Se há herdeiros e inventário, qualquer operação pode trazer risco jurídico depois.
- Dependendo da instituição, nem o acesso à conta com os dados do falecido vai funcionar. A conta gov.br da pessoa também pode ficar bloqueada.
Calma: o Banco Central prevê o acesso de herdeiros e inventariantes. Por exemplo, na consulta a valores a receber de pessoa falecida, você entra com a sua própria conta gov.br (nível prata ou ouro), informa o CPF e a data de nascimento do falecido e aceita um termo de responsabilidade (valoresareceber.bcb.gov.br). Quais documentos são pedidos pode mudar, então confira no site do Banco Central na hora.
Os três relatórios do Meu BC que você precisa conhecer
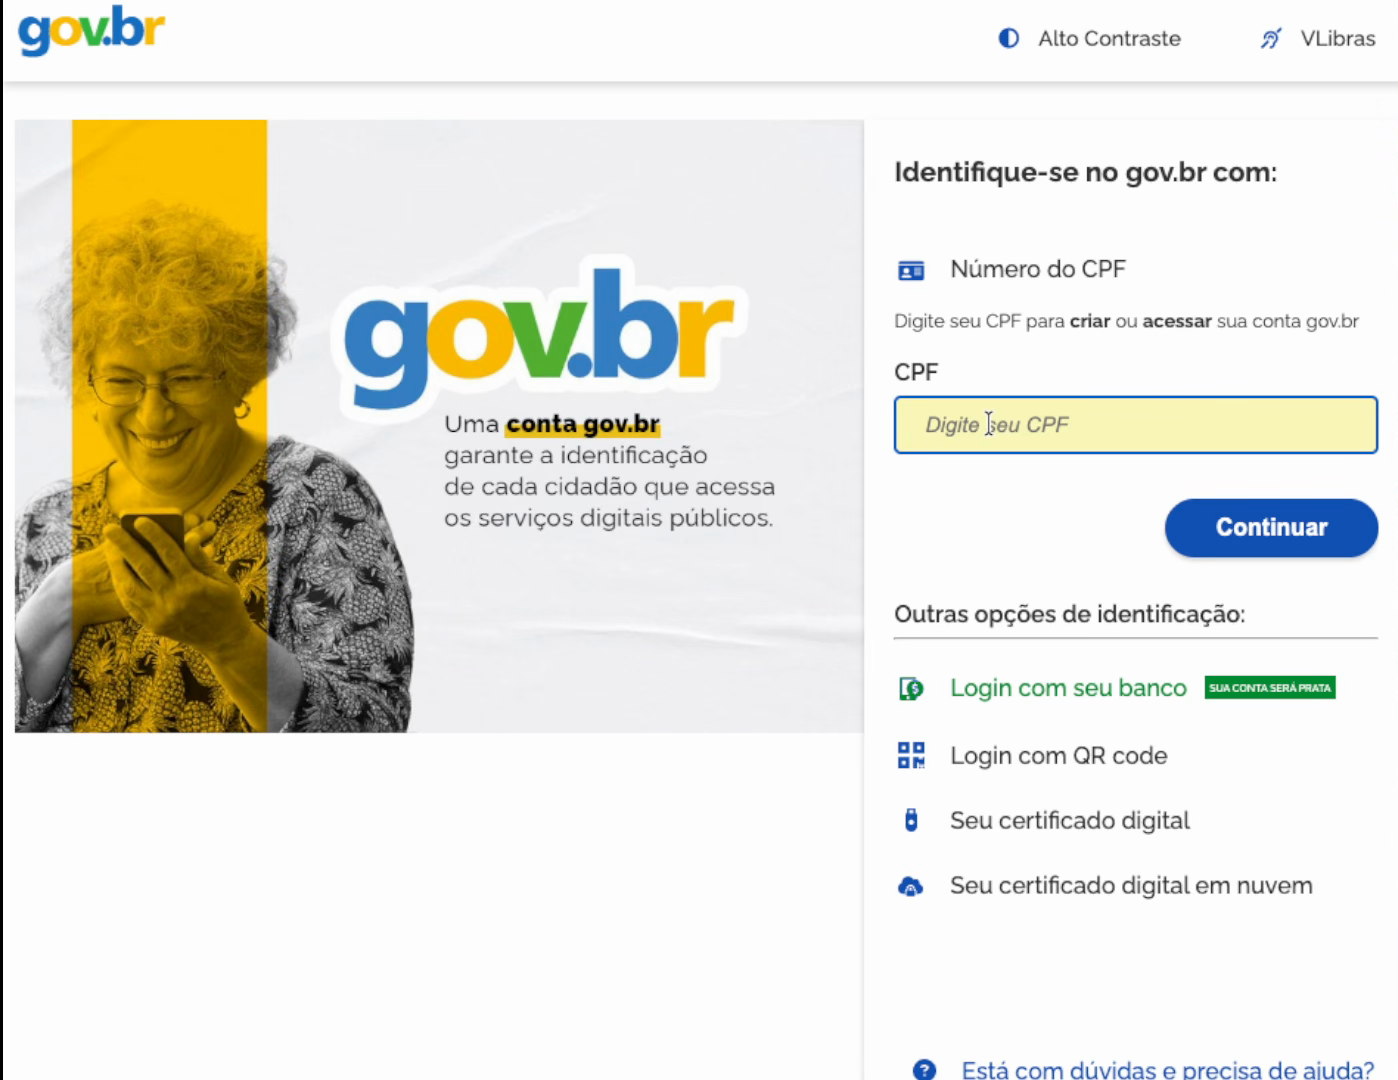
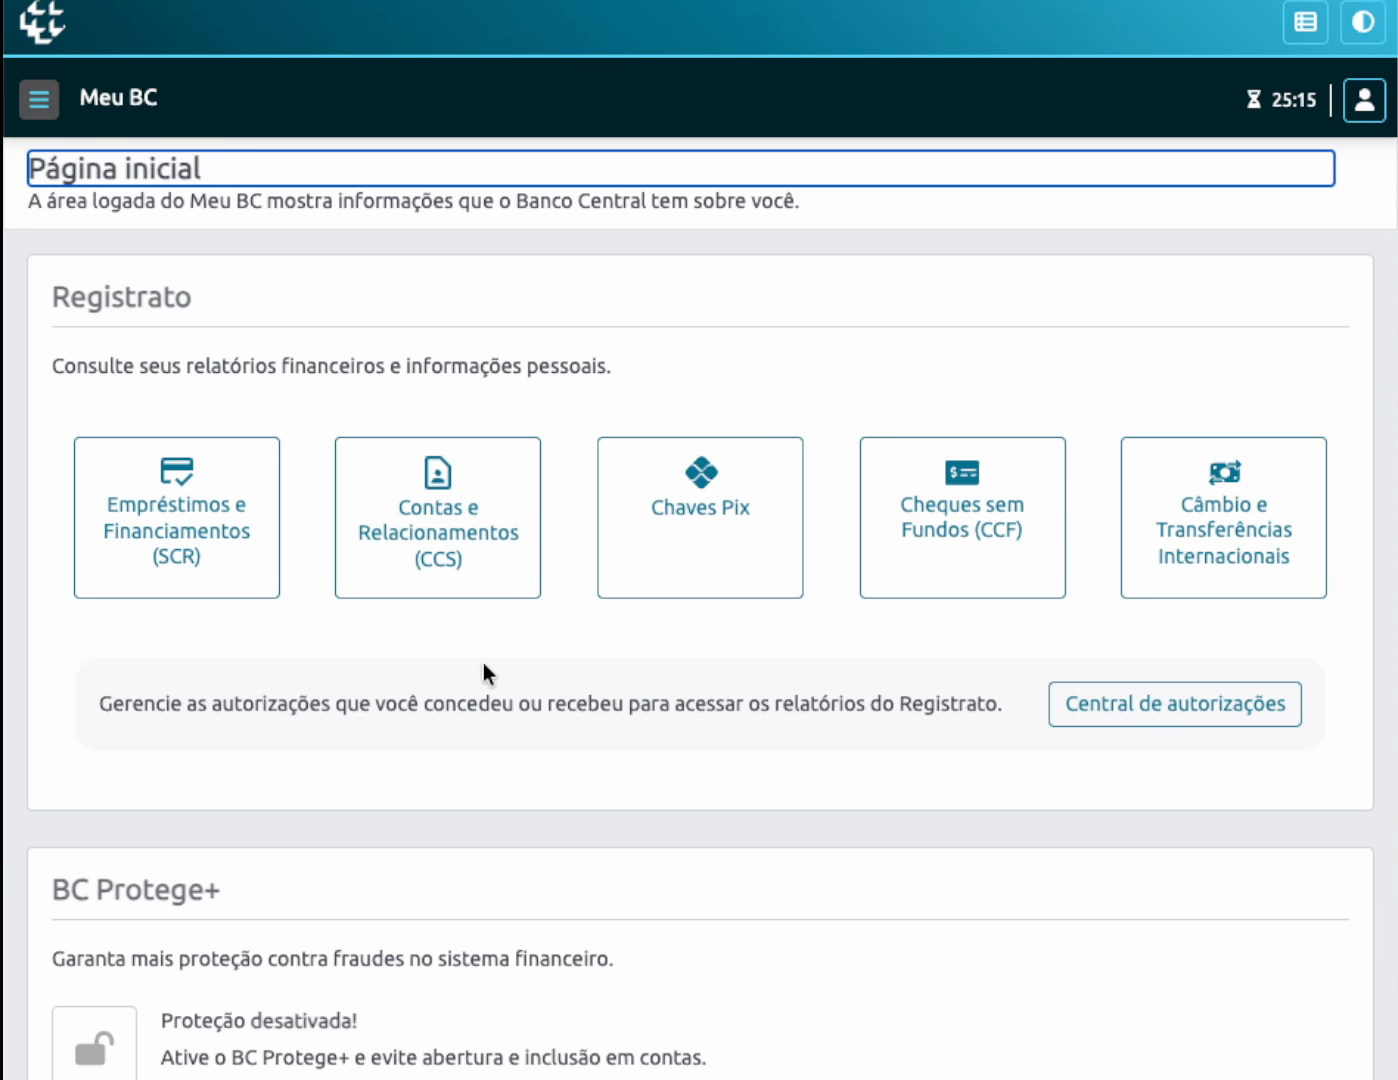
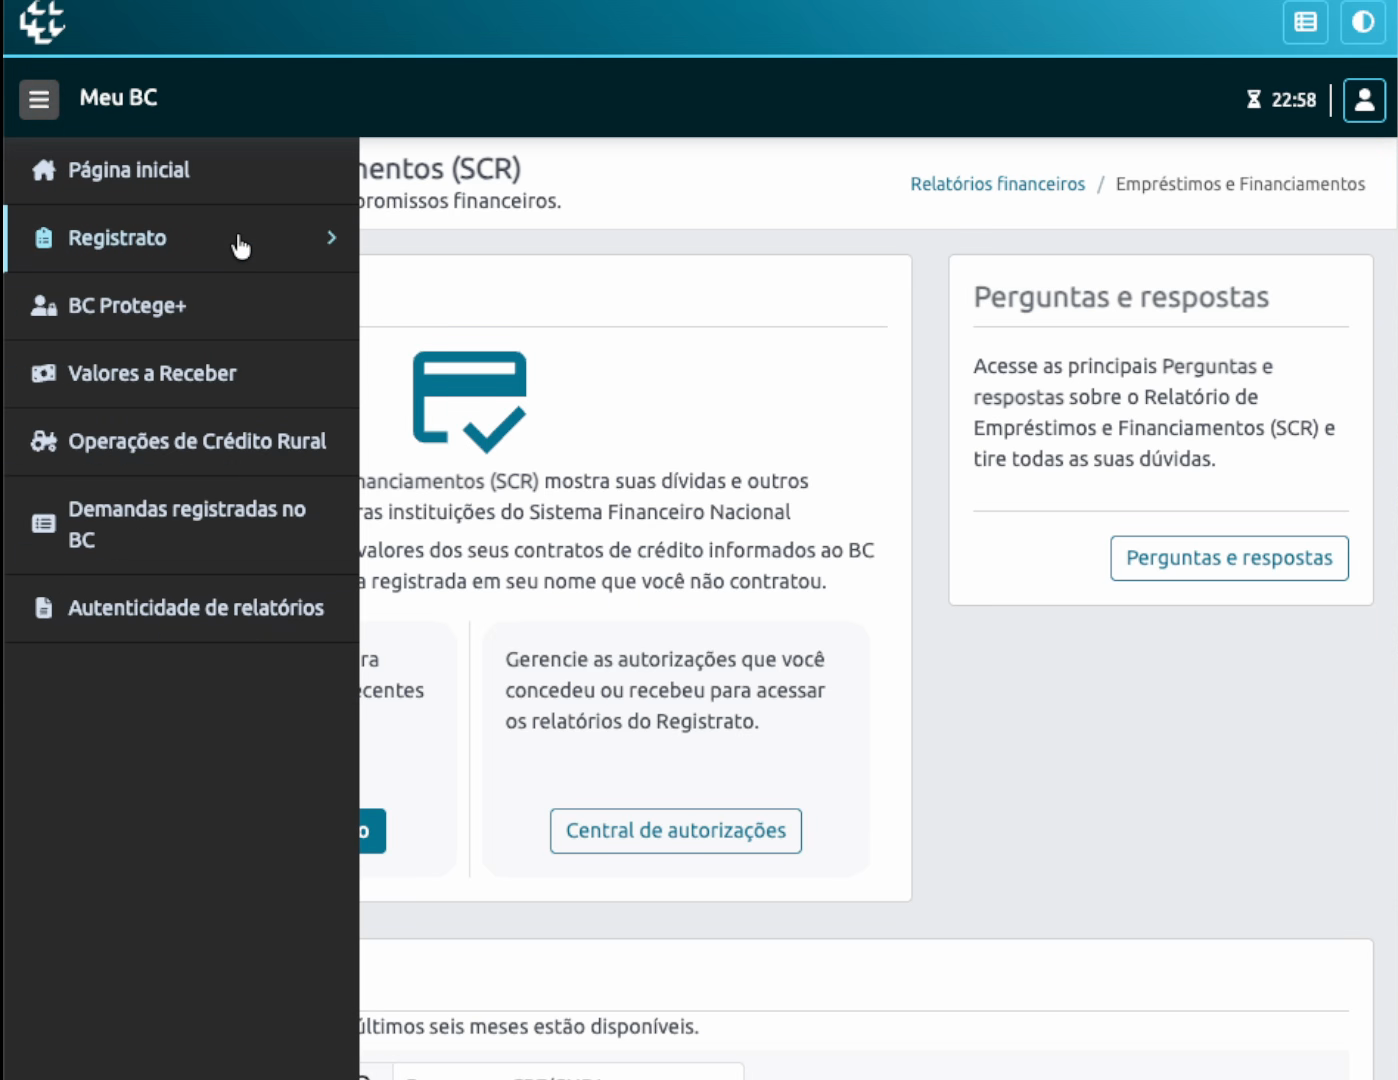
Acesse meubc.bcb.gov.br. O login é feito pelo gov.br. Lá estão os relatórios do Registrato:
| Relatório | Sigla | O que mostra |
|---|---|---|
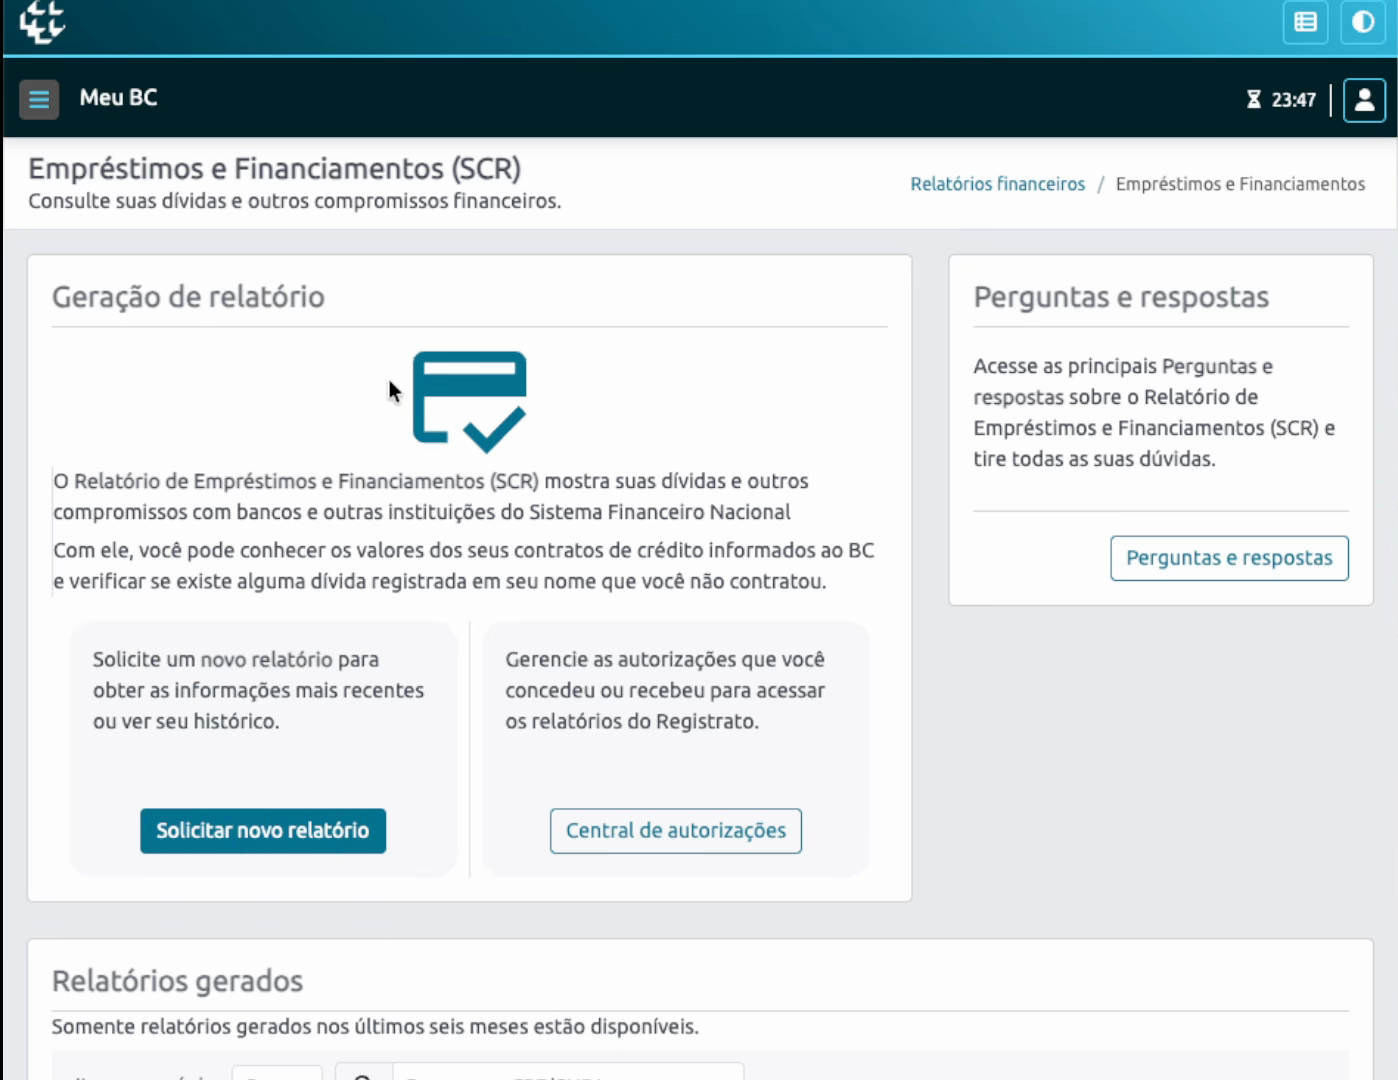
| Contas e relacionamentos | CCS (Cadastro de Clientes do Sistema Financeiro Nacional) | Em quais bancos e corretoras a pessoa tem ou teve conta ou relacionamento |
| Empréstimos e financiamentos | SCR (Sistema de Informações de Crédito) | Dívidas em nome da pessoa, incluindo financiamentos e crediários de loja |
| Valores a receber | SVR (Sistema de Valores a Receber) | Dinheiro esquecido em alguma instituição do Brasil |
Fonte oficial do relatório CCS: gov.br — Emitir Relatório de Contas e Relacionamentos em Bancos.
O caminho é simples: escolha o relatório, aceite os termos de ciência e responsabilidade e mande gerar. O CCS mostra se a relação está ativa ou não. O SCR traz tudo que existe de empréstimo e financiamento no CPF. No SVR, você é redirecionado a outra página do Banco Central, que mostra se existe algum valor a receber.
Um detalhe sobre o SVR de pessoas falecidas: segundo o Banco Central, o sistema mostra a faixa de valor, a origem e os dados da instituição, mas o resgate é combinado diretamente com a instituição, e todo o serviço é gratuito (valoresareceber.bcb.gov.br). Desconfie de quem cobrar para “liberar” esse dinheiro.
Já descobri tudo. E agora? O inventário
Com a certidão de óbito e os relatórios na mão, procure a agência ou a área de relacionamento de cada banco e corretora. Converse com o gerente, veja o que há a receber e a pagar e monte uma planilha: investimentos, contas, dívidas, bens. Essa lista é a base da partilha entre os herdeiros.
O inventário é o processo que faz essa divisão. Ele pode ser:
- Extrajudicial, feito em cartório, quando todos os herdeiros estão de acordo;
- Judicial, feito perante um juiz.
A Lei 11.441/2007 criou a via extrajudicial. Pelo que o Colégio Notarial de São Paulo informa, ela exige herdeiros maiores e capazes, acordo entre eles, ausência de testamento válido (salvo exceções) e advogado acompanhando (CNB/SP — inventário extrajudicial: valor, prazo e como funciona, publicado em 26/03/2025).
Como encontrar outros bens
Aqui o caminho é outro. Pegue a última declaração de Imposto de Renda da pessoa. Nela ficam os bens e direitos declarados todo ano. Você também pode procurar a Receita Federal, com a certidão de óbito, pra identificar o que a pessoa vinha declarando.
Previdência e seguros: não entram no inventário
Se a pessoa tinha previdência privada (contratada por conta própria ou pela empresa) ou seguro de vida, esse dinheiro não entra na partilha. Ele vai direto pro beneficiário indicado no contrato.
O Código Civil (art. 794) diz que, no seguro de vida, o capital estipulado não é herança. O STJ aplica esse raciocínio ao VGBL, e entende que os valores recebidos pelo beneficiário não integram a herança (STJ — VGBL não é herança, 19/11/2021).
O que fazer na prática:
- Previdência ou seguro contratado individualmente: procure a seguradora ou a entidade responsável com a documentação. O caminho mais seguro, quando você não sabe onde procurar, é falar com a SUSEP, órgão que fiscaliza seguros e previdência privada aberta.
- Previdência fechada da empresa (fundo de pensão): fale com o RH da companhia, pra saber se há benefício, contratação ou dinheiro a receber.
Onde as dívidas ficam registradas (e o seguro prestamista)
Se a pessoa tinha financiamento de carro, financiamento imobiliário ou empréstimo consignado, ainda pode haver uma saída: o seguro prestamista. É um seguro contratado junto com o crédito, que quita a dívida quando a pessoa morre.
Como descobrir: com a certidão de óbito, procure o gerente da instituição que apareceu no SCR. Pergunte quais financiamentos existiam e se há seguro prestamista e valor a receber dele. A conta pode ficar bloqueada, mas é com o gerente que você resolve.
Um exemplo com números
Costuma existir mais de um desenho de cobertura. Veja um exemplo de contrato em que o seguro foi feito sobre o valor total do crédito:
- A pessoa pegou um empréstimo de R$ 20 mil.
- Já tinha pago R$ 10 mil. A dívida em aberto era de R$ 10 mil.
- A seguradora paga os R$ 10 mil que faltavam e a dívida é quitada.
- Como o seguro foi feito pelo valor total, sobram R$ 10 mil excedentes.
- Nesse exemplo, esse valor é transferido pra conta da pessoa falecida e entra no inventário, para ser dividido entre os herdeiros.
Atenção: quem recebe o excedente depende do que está escrito no contrato do seguro. Em outros casos, a quantia pode ir a um beneficiário indicado. Por isso, peça sempre a apólice ou o certificado do seguro e leia a cláusula de beneficiário.
Como proteger seus filhos em caso de falecimento
Se você leu até aqui, deve ter percebido o problema: as contas da pessoa que morre ficam bloqueadas. Imagine o outro cônjuge, com filhos pequenos, sem conseguir acessar a conta (conjunta ou individual) da pessoa que se foi. Dá pra diminuir esse sufoco.
Duas contas individuais, em instituições diferentes
- Abram duas contas individuais, uma para cada cônjuge, em instituições diferentes.
- Pegue a metade da reserva de emergência e coloque na conta individual de um.
- Coloque a outra metade na conta individual do outro.
Por que instituições separadas? Por causa do FGC. O Fundo Garantidor de Créditos cobre até R$ 250 mil por CPF, por instituição, com teto de R$ 1 milhão a cada 4 anos. Em conta conjunta, esse limite é dividido entre os titulares. No individual, cada um tem a cobertura inteira.
Por que dividir a reserva
Enquanto o inventário não anda, as contas do falecido ficam travadas. O cônjuge que fica, com a reserva no próprio CPF, mantém dinheiro disponível pra tocar a casa e cuidar das crianças nesse período difícil.
O inventário extrajudicial, o mais simples e rápido, costuma levar cerca de 1 a 2 meses. O CNB/SP fala em 30 a 60 dias quando não há pendência de documentos, todos os herdeiros concordam e os impostos estão em dia (CNB/SP). Se faltar documento ou houver discordância, o prazo estica, e o inventário judicial costuma demorar bem mais.
Um cuidado: essa organização resolve o acesso ao dinheiro, não a divisão da herança. O que era do falecido continua passando pelo inventário.
Perguntas frequentes
Os investimentos de uma pessoa falecida continuam existindo?
Sim. CDB, LCI, LCA, ações, fundos imobiliários e Tesouro Direto ficam registrados na B3 no CPF do titular. A Área do Investidor da B3 mostra o que está registrado, e a corretora ou o banco é quem libera o dinheiro aos herdeiros.
Como descobrir contas e dívidas de alguém que faleceu?
Pelo Meu BC, do Banco Central, com login gov.br: o relatório CCS mostra em quais bancos a pessoa tinha conta, o SCR mostra empréstimos e financiamentos, e o SVR mostra valores a receber. As regras e documentos de acesso para falecidos podem mudar, então confira no site do Banco Central.
O que acontece com as contas bancárias depois da morte?
Com a certidão de óbito, o cartório comunica as instituições financeiras e a movimentação é bloqueada. Não mexa na conta da pessoa falecida enquanto o inventário não for resolvido.
Previdência e seguro de vida entram no inventário?
Não. Vão direto ao beneficiário indicado. O Código Civil exclui o seguro de vida da herança, e o STJ tem esse entendimento para o VGBL.
Os herdeiros precisam pagar as dívidas de quem morreu?
Esta pergunta depende da situação jurídica e de cada caso, e eu não vou responder por aqui. O que o vídeo mostra é como descobrir as dívidas e verificar se há seguro prestamista que as quite. Para o seu caso, converse com um advogado.
Quanto tempo leva um inventário extrajudicial?
Cerca de 30 a 60 dias quando está tudo em ordem, segundo o CNB/SP. Falta de documento, discordância entre herdeiros ou impostos pendentes aumentam o prazo.
Este artigo é conteúdo de educação financeira. Não constitui recomendação personalizada de investimento, nem orientação jurídica ou sucessória. Regras de acesso a serviços do Banco Central, B3 e SUSEP, prazos e valores refletem as fontes citadas e podem mudar. Consulte um advogado ou o cartório de notas para o seu caso concreto.