Quase todo mundo que começa na renda fixa esbarra nesta dúvida: no Tesouro Direto, eu invisto no Tesouro IPCA+ direto ou no IPCA+ com juros semestrais? Os dois são títulos do governo federal, os dois protegem contra a inflação, e os dois são “danadinhos” de explicar. A diferença está em quando o dinheiro chega na sua conta e em como o imposto de renda aparece pelo caminho.
Neste artigo você vê o que é o IPCA, como cada título funciona, em que datas os juros semestrais caem, e duas contas feitas na calculadora do próprio Tesouro Direto: uma com R$ 100 mil sem juros semestrais, outra com os mesmos R$ 100 mil com juros semestrais. No fim, a conta de quanto seria preciso investir pra viver de renda e as alternativas.
Assista ao vídeo completo: a conta passo a passo
No vídeo, eu faço as duas simulações na tela, campo por campo, e mostro cada linha do resultado. Aqui no artigo fica o resumo escrito, pra você consultar quando precisar.
Resumo rápido
- Tesouro IPCA+ (sem juros semestrais) paga tudo no vencimento. Tesouro IPCA+ com juros semestrais paga juros duas vezes por ano e devolve o valor corrigido no vencimento.
- Nos dois você recebe a inflação (IPCA) mais uma taxa combinada no dia da compra.
- Na simulação do vídeo (R$ 100 mil, vencimento 2032, taxa de 7% ao ano, IPCA de 5% ao ano, sem resgate antes), o valor líquido de resgate ficou em R$ 180.769,58 sem juros semestrais e R$ 166.817,80 com juros semestrais: cerca de R$ 14 mil de diferença.
- A rentabilidade líquida anual da simulação: 10,70% contra 10,61%. Uma diferença pequena por ano que vira dinheiro grande no final.
- Esses números são de uma simulação com premissas fixas. Não são previsão nem promessa de retorno.
O Que É o IPCA e Por Que Ele Importa no Tesouro IPCA+
O IPCA é o Índice Nacional de Preços ao Consumidor Amplo. Em português de quebrada: a inflação. Pra entender o que está acontecendo com a economia, eu gosto de olhar o histórico no formato de tabelinha, no site dadosmercado.com.br.
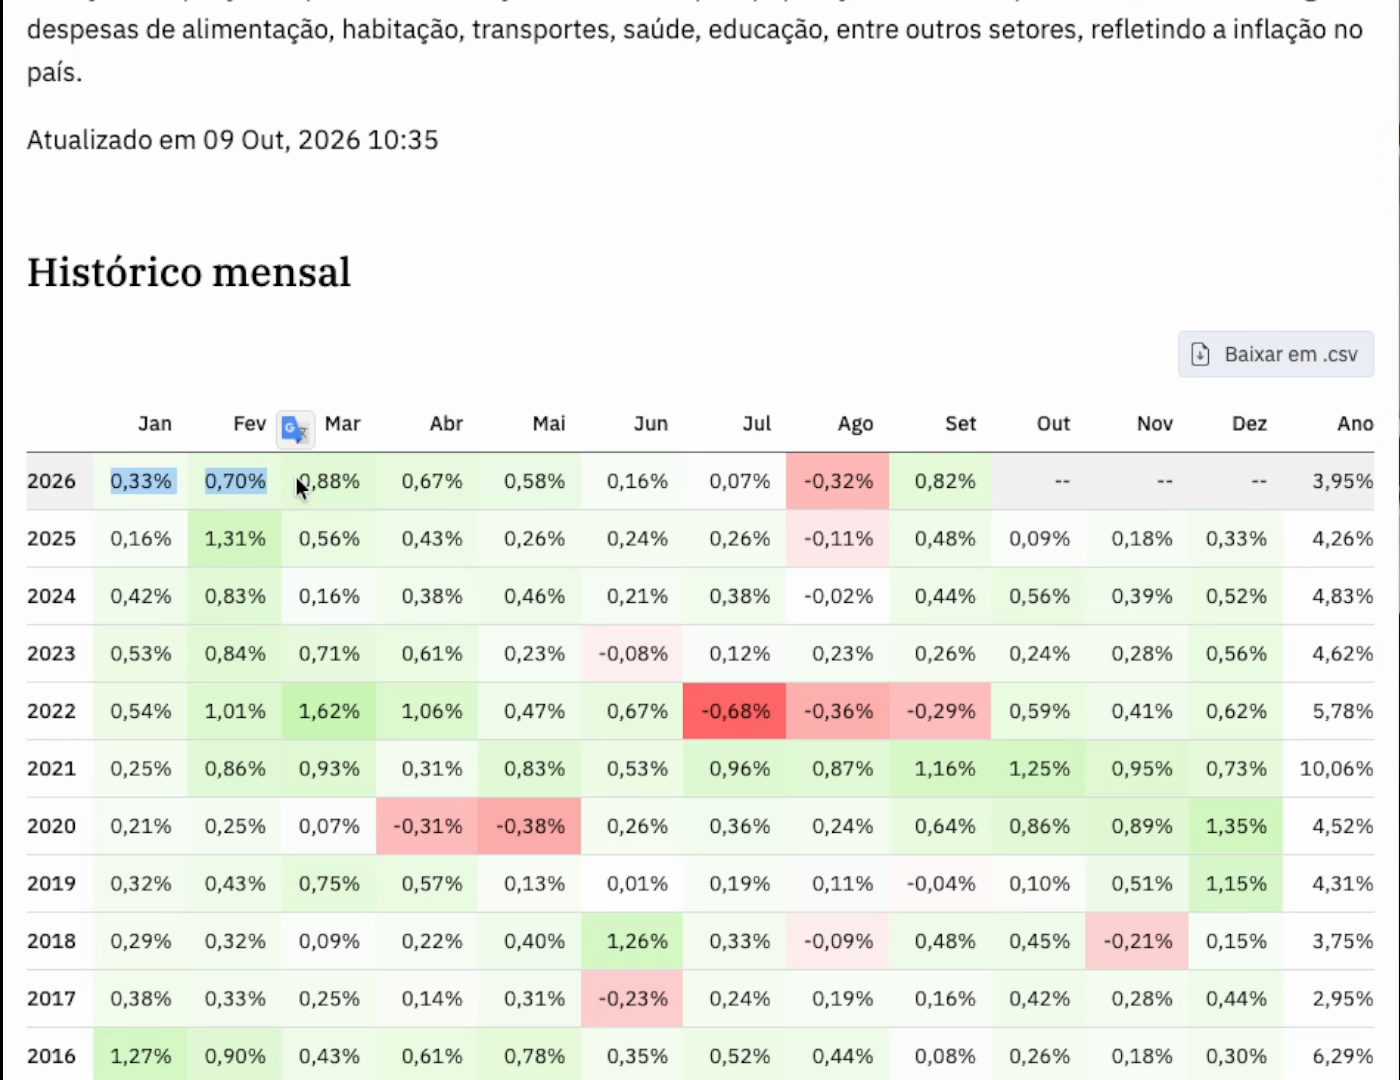
Por que esse número importa? Porque, quando você compra um Tesouro IPCA+, você ganha o IPCA do período mais uma taxa fixa, definida no dia da compra. É um título híbrido: uma parte é pós-fixada (a inflação, que só se sabe depois) e outra é pré-fixada (a taxa combinada na hora).
As Duas Versões do Tesouro IPCA+
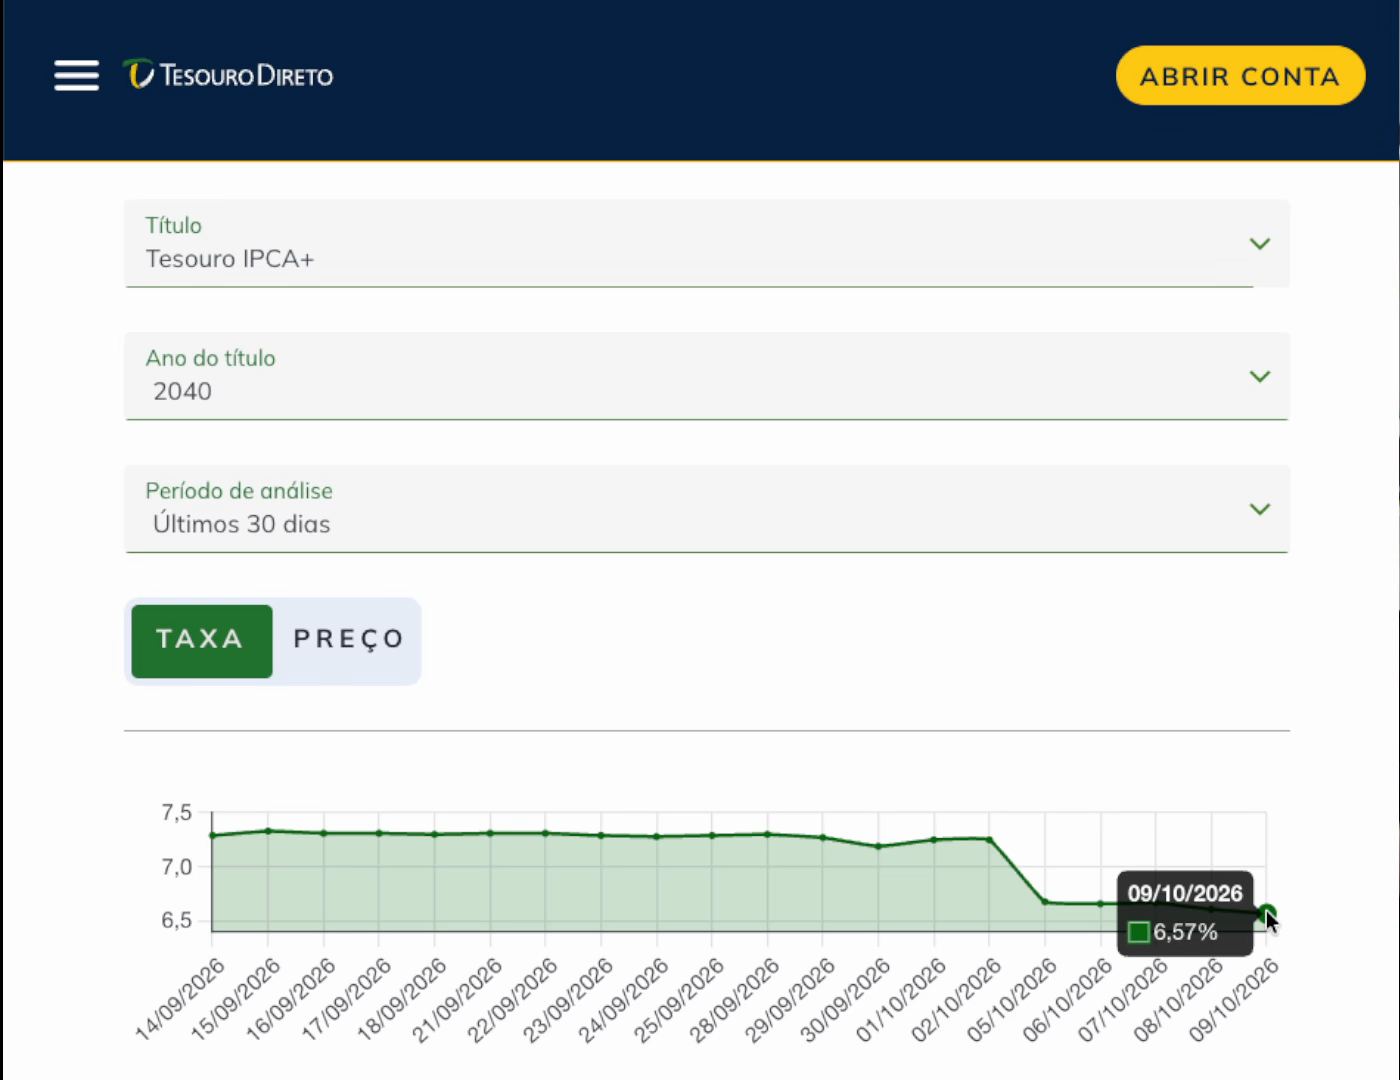
No dia da gravação, o Tesouro IPCA+ com vencimento em 2040 estava com taxa de 6,57% ao ano. Isso quer dizer que quem comprou naquele dia receberia o IPCA do período mais 6,57% ao ano.
Os dois títulos são emitidos pelo Governo Federal, mas funcionam de forma diferente:
- Tesouro IPCA+ (sem juros semestrais), conhecido tecnicamente como NTN-B Principal: paga tudo o que foi combinado só no vencimento do título. Se o vencimento é 2040, é em 2040.
- Tesouro IPCA+ com juros semestrais, conhecido tecnicamente como NTN-B: paga juros duas vezes por ano, e o valor corrigido fica pro vencimento.
Os dois pagam a mesma taxa de custódia da B3, de 0,20% ao ano. Detalhes de cada produto estão na página oficial do Tesouro IPCA+. Se você está começando e quer entender o risco do Tesouro em geral, vale ler também Tesouro Direto: Conheça os 6 Riscos.
Quando os Juros Semestrais Caem na Conta
Cada título com juros semestrais tem uma “sistemática” diferente de pagamento, e isso depende do ano do vencimento. Hoje existem opções com vencimento em 2030, 2032, 2035, 2037, 2040, 2045, 2050, 2055 e 2060.
- Anos terminados em número par (2030, 2032, 2040, 2050, 2060): pagam em 15 de fevereiro e 15 de agosto de cada ano.
- Anos terminados em número ímpar (2035, 2037, 2045, 2055): também pagam duas vezes por ano, mas em outras datas: 15 de maio e 15 de novembro.
Ou seja: dependendo dos títulos que você escolher, existe a possibilidade de receber em fevereiro, maio, agosto e novembro. É essa a “mágica” de ter um rendimento constante caindo na carteira.
E quanto cai? O valor é fixo: 6% ao ano. Só que, na mecânica dos juros compostos, cada pagamento não é exatamente 3%. Cada pagamento é de 2,9563% ao semestre.
Lembrando de duas coisas que valem pros dois títulos: a taxa de custódia de 0,20% ao ano da B3 é cobrada dos dois, e cada pagamento que cai na conta passa pelo imposto de renda, como você vai ver já já.
Simulação com R$ 100 Mil no Tesouro IPCA+ (Sem Juros Semestrais)
Agora vamos pro dinheiro. Usei a calculadora avançada do Tesouro Direto, com estas premissas (e elas importam):
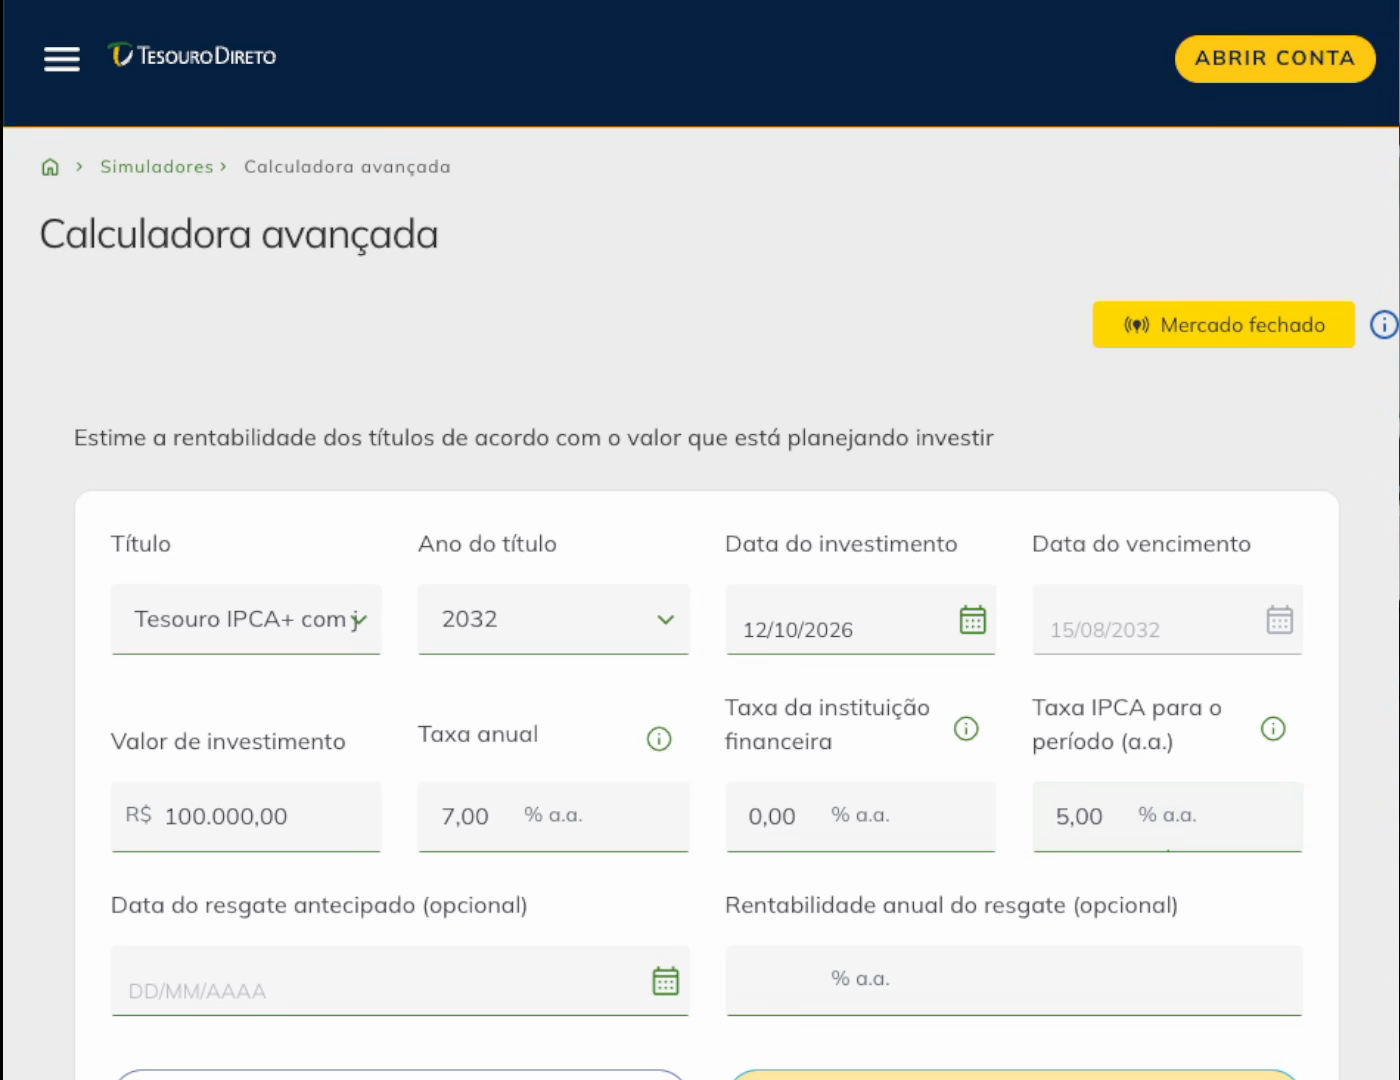
- Título: Tesouro IPCA+ com vencimento em 2032, data do investimento em 12/10/2026 (dia da gravação).
- Valor: R$ 100.000.
- Taxa anual: 7% (o simulador trazia 6,68%, mas usei 7% pra ter mais controle da simulação).
- IPCA estimado: 5% ao ano, o valor sugerido pela própria plataforma.
- Sem resgate antes do vencimento.
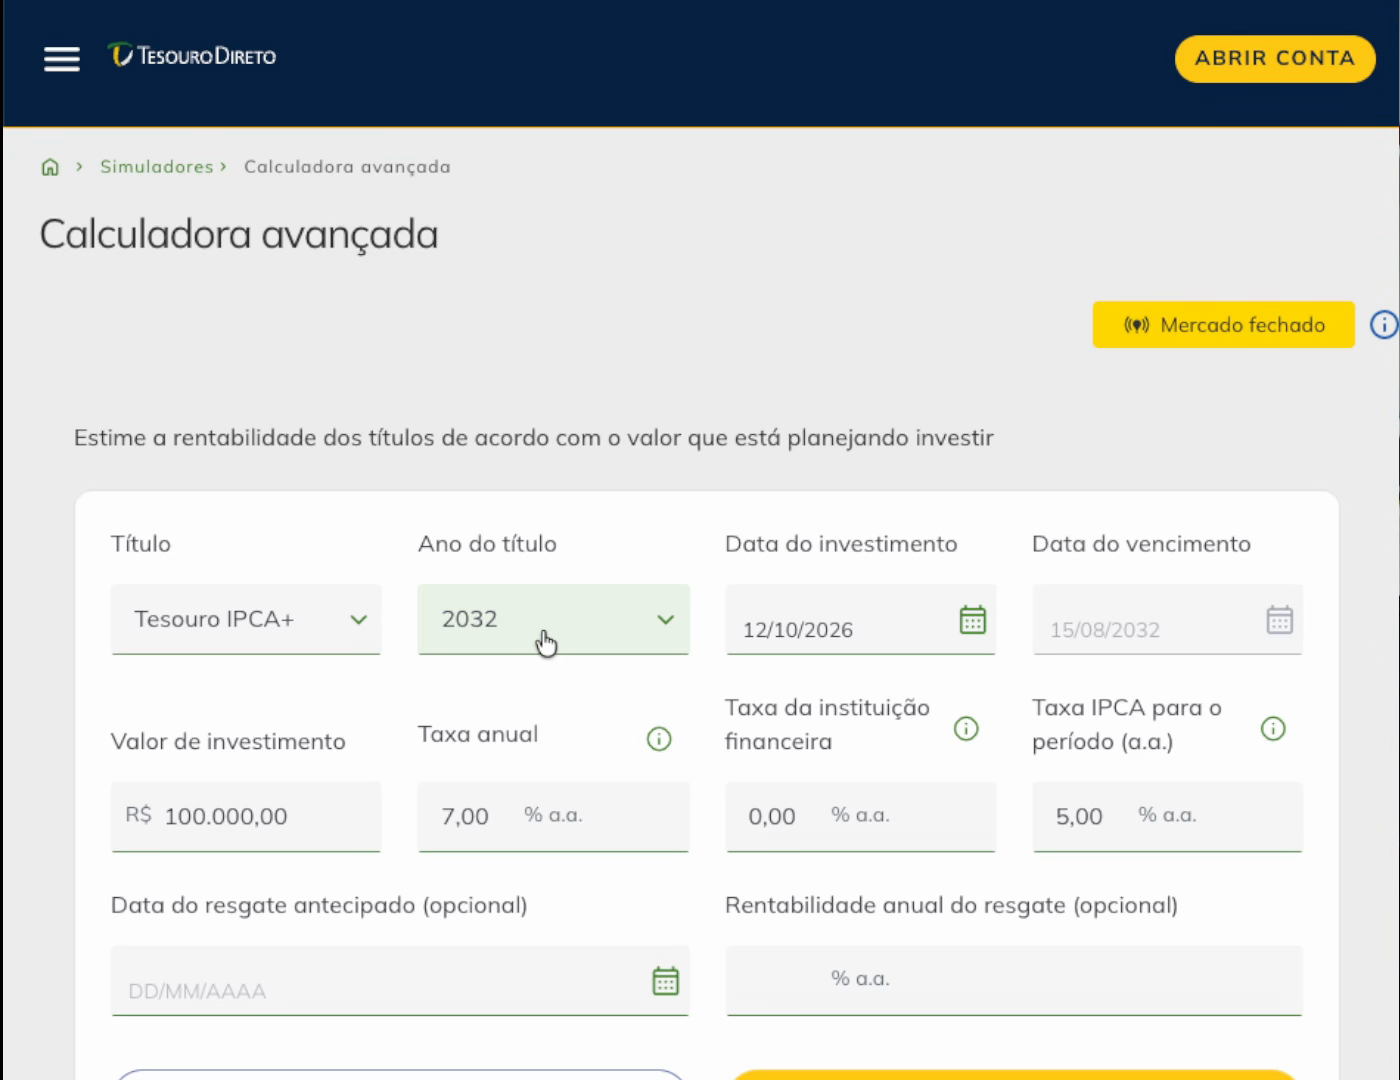
Um detalhe importante: a taxa de 7% é a parte pré-fixada, a que você consegue escolher. Já o IPCA de 5% ao ano é futurologia pura. Tem ano com inflação de 7%, tem ano com 3,5%. Então essa simulação não é exata. Ela serve pra comparar os dois títulos nas mesmas condições.
O resultado:
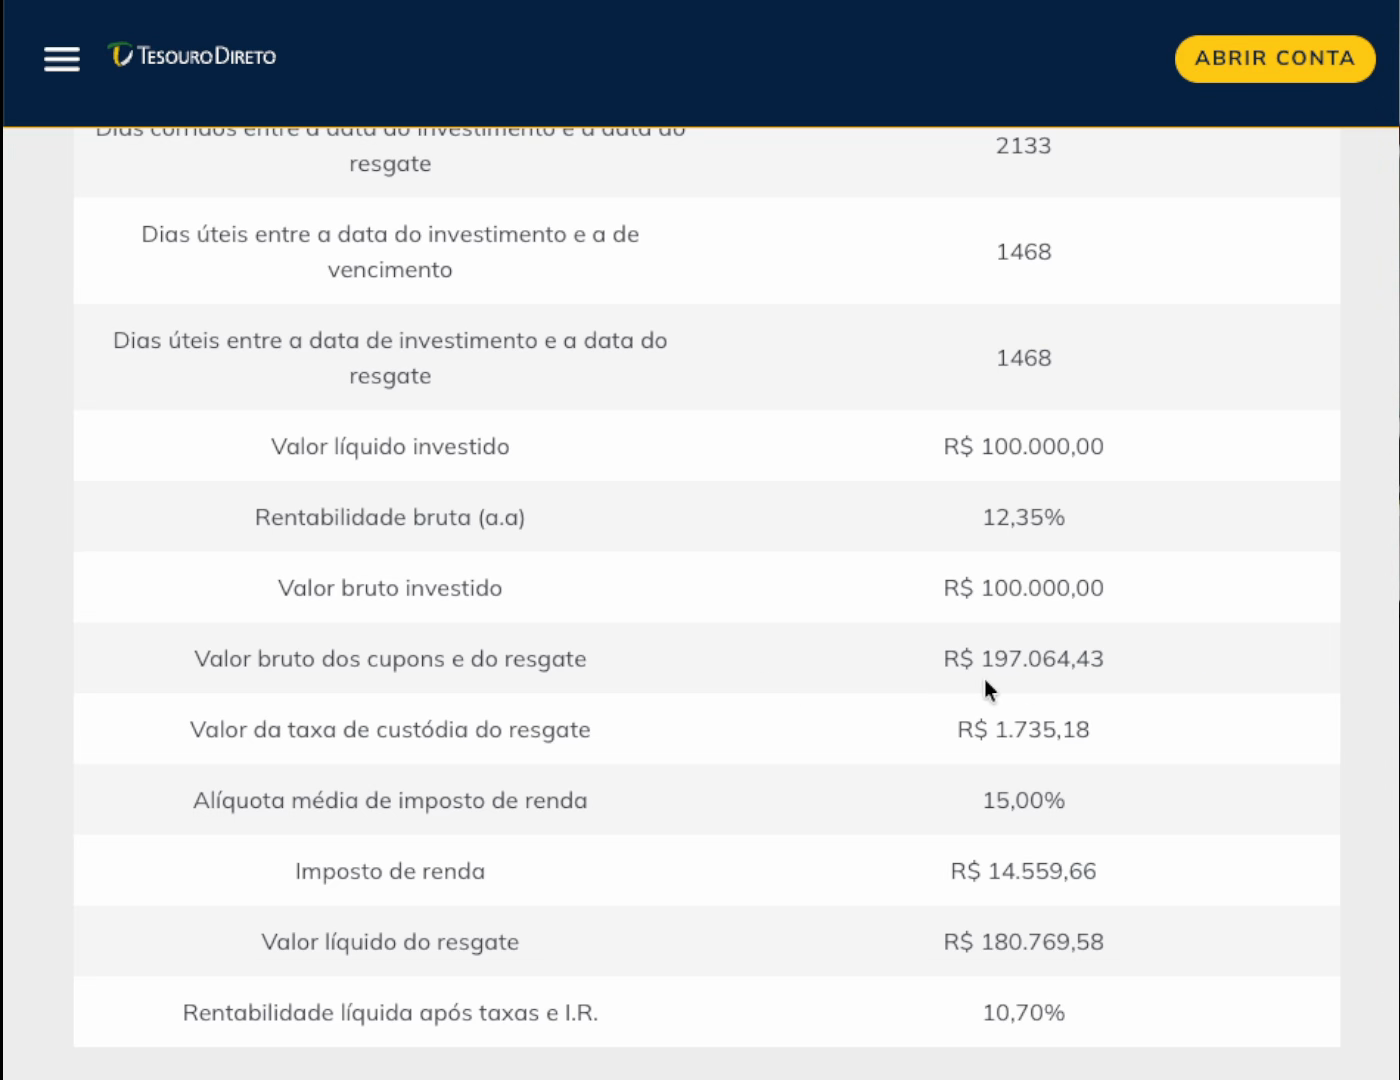
Resumindo: R$ 100 mil investidos viraram R$ 197.064,43 brutos. Descontando a taxa de custódia da B3 (R$ 1.735,18) e o imposto de renda (R$ 14.559,66, o nosso “sócio”), sobram R$ 180.769,58 líquidos, uma rentabilidade líquida de 10,70% ao ano. Como não houve resgate antes do vencimento, o imposto caiu na menor alíquota da tabela, 15%.
Mesma Simulação, Agora Com Juros Semestrais
Agora a mesma conta com o título trocado: Tesouro IPCA+ com juros semestrais, mesmo ano (2032), mesma data, R$ 100 mil, taxa de 7%, IPCA de 5%.
A primeira diferença que aparece é a lista das datas em que os juros caem na conta, com os dias corridos, o valor bruto, a alíquota do imposto de renda e a taxa de custódia de cada pagamento.
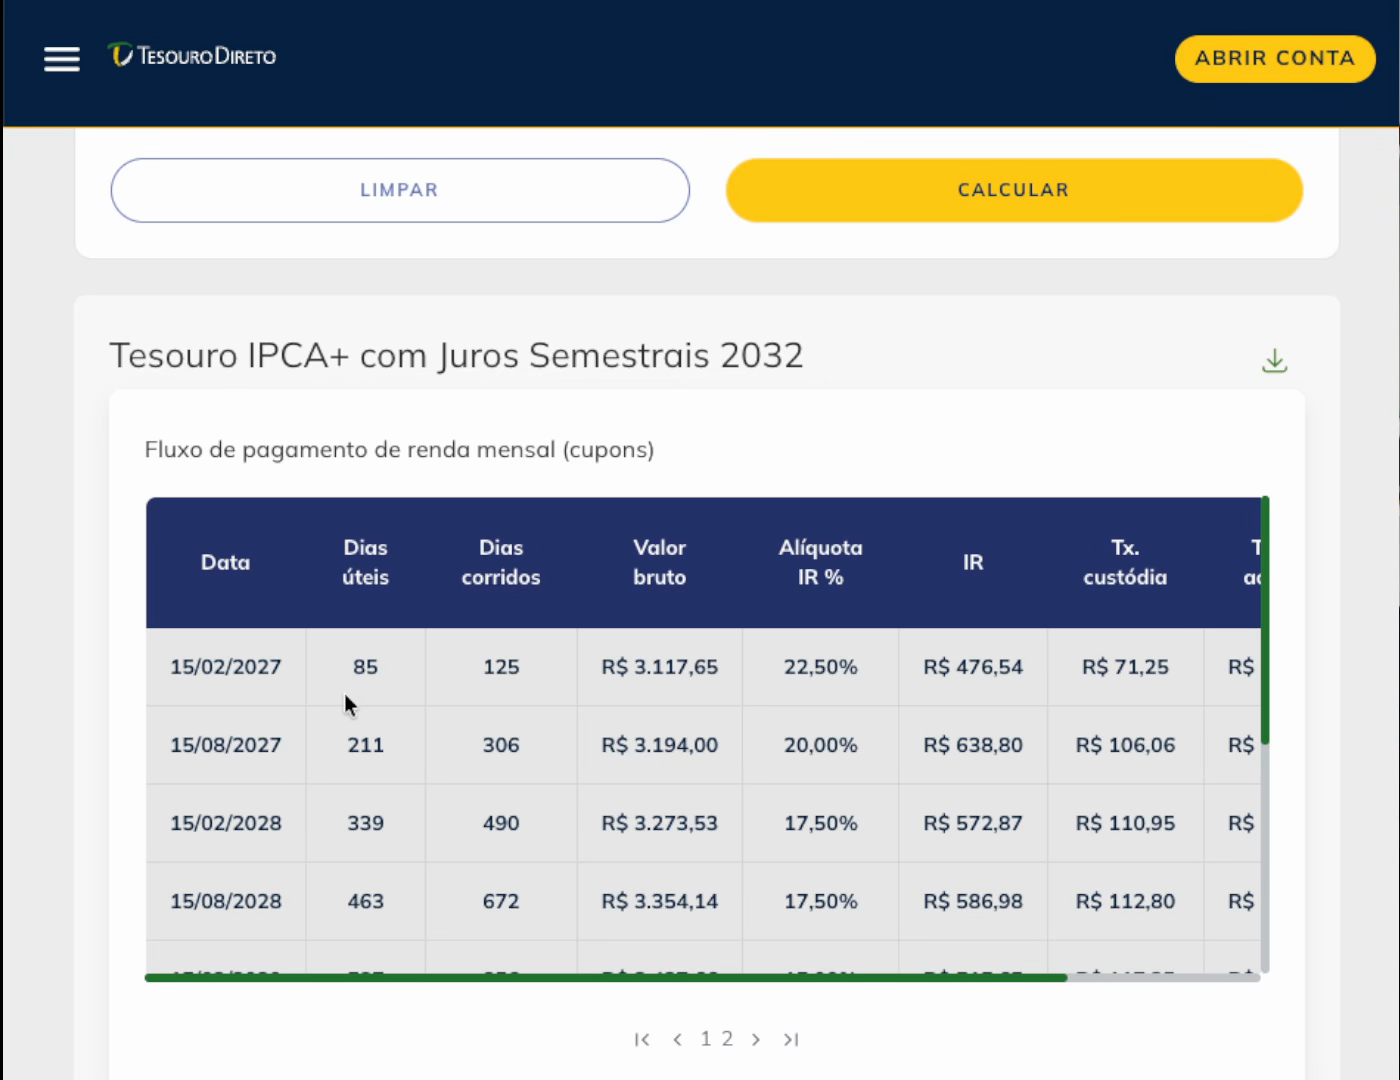
Por que isso acontece? Porque o imposto de renda segue a tabela regressiva, que conta os dias desde a compra do título (tabela regressiva na B3): até 180 dias, 22,5%; de 181 a 360 dias, 20%; de 361 a 720 dias, 17,5%; acima de 720 dias, 15%. Em cada pagamento, o imposto e a taxa de custódia daquela parcela já saem na hora. O resultado líquido da primeira parcela na simulação foi de R$ 2.569 e o da segunda, de R$ 2.449: o segundo pagamento veio menor.
Com o passar dos anos, o valor acumulado aumenta e a alíquota cai, então a parcela líquida que cai na sua conta tende a subir. Na simulação, os pagamentos de 2027 ficaram em torno de R$ 2,5 mil, e em 2031 a parcela líquida chegou a cerca de R$ 3.167.
Agora o placar final, comparando laranja com laranja:
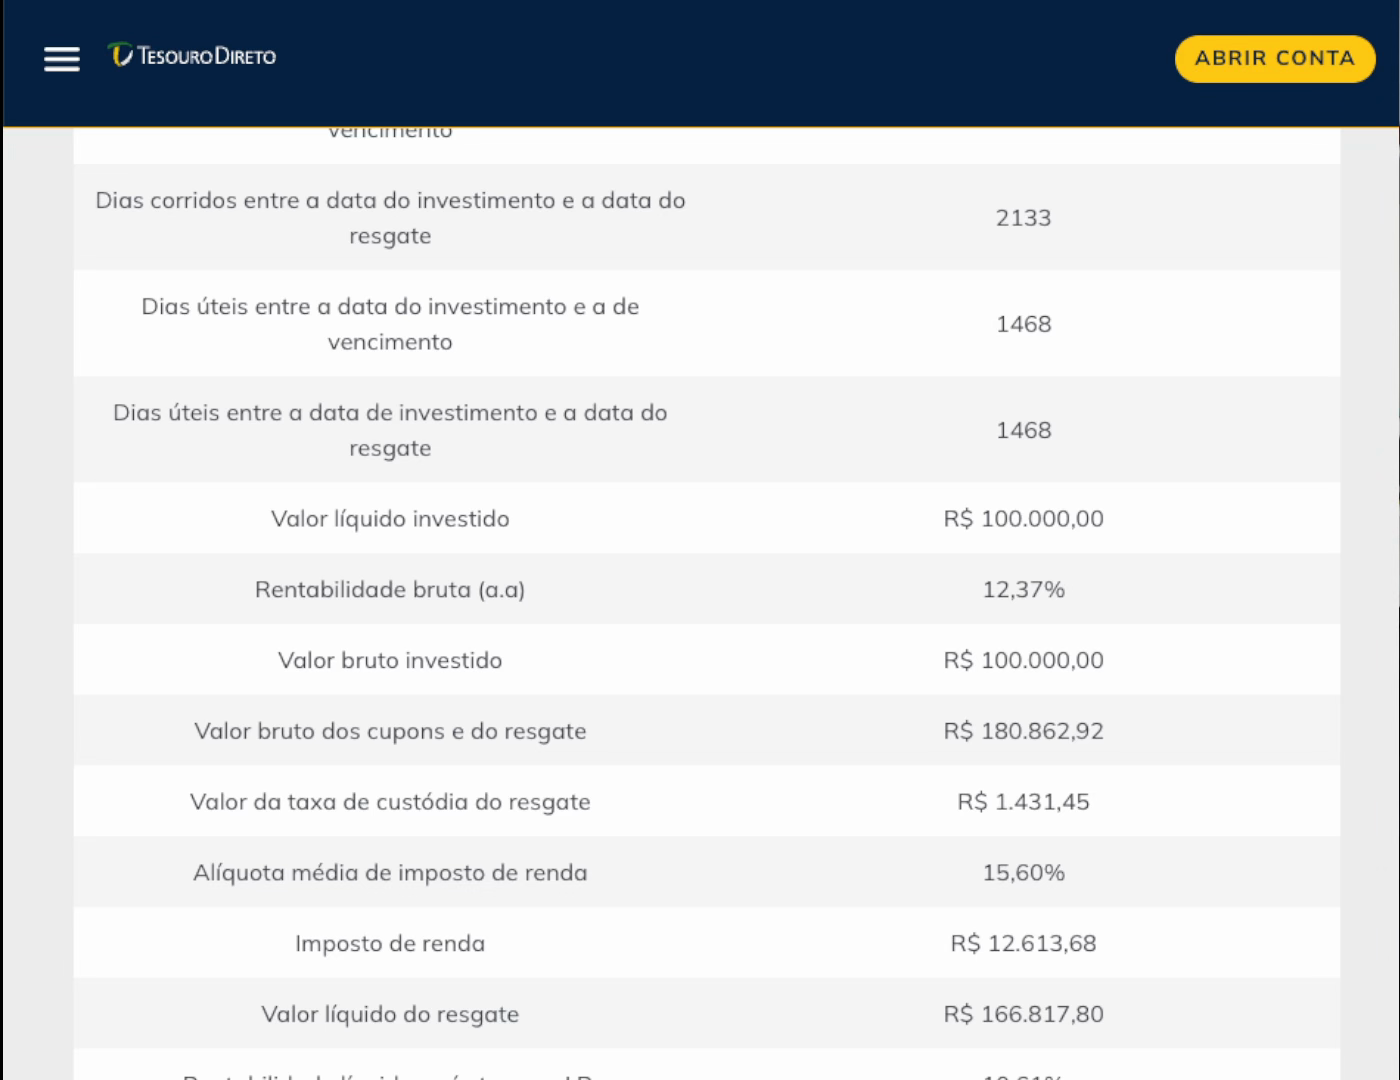
| Mesma simulação (R$ 100 mil, 2032, taxa 7% a.a., IPCA 5% a.a.) | Sem juros semestrais | Com juros semestrais |
|---|---|---|
| Valor bruto | R$ 197.064,43 | R$ 180.862,92 |
| Taxa de custódia | R$ 1.735,18 | R$ 1.431,45 |
| Alíquota média de IR | 15% | 15,60% |
| Valor líquido do resgate | R$ 180.769,58 | R$ 166.817,80 |
| Rentabilidade líquida (a.a.) | 10,70% | 10,61% |
A queda anual é de só 0,09 ponto percentual, mas no valor líquido final isso dá algo em torno de R$ 14 mil (180.769,58 menos 166.817,80 é R$ 13.951,78). Por isso é importante fazer essa conta do jeito que mostrei, antes de decidir.
Atenção às premissas: o R$ 14 mil é a diferença do valor líquido de resgate nesta simulação (taxa de 7%, IPCA de 5%, vencimento 2032, sem resgate antes), não é ganho total nem vale pra qualquer título, data ou cenário de inflação. Em outra taxa, outro prazo ou outro IPCA, o número muda.
Quanto Investir Para Viver de Renda com Juros Semestrais
Se o objetivo é viver só dos juros, dá pra estimar quanto seria preciso investir com uma divisão. O truque do vídeo, como exemplo de conta e sem promessa de retorno:
- Vamos dizer que você precise de R$ 100 mil por ano, o que dá algo em torno de R$ 8 mil e pouquinho por mês.
- Divida esse valor por 6%, que é o juro anual que o Tesouro IPCA+ com juros semestrais paga.
- A conta dá algo em torno de R$ 1.666.000. Pra simular, arredondei pra R$ 1,7 milhão.
Coloquei R$ 1,7 milhão no simulador, e os dois primeiros pagamentos líquidos vieram em R$ 43 mil e R$ 41 mil, algo próximo de R$ 84 mil por ano. Ficou abaixo dos R$ 100 mil porque a conta inicial não considerava o imposto de renda. Subi pra cerca de R$ 1,8 milhão e os dois pagamentos foram de R$ 46 mil e R$ 44 mil, perto de R$ 90 mil por ano.
A lição aqui é o método: você parte da divisão, simula, e vai ajustando o valor até chegar num número que sustente o seu custo de vida. Os valores são um exemplo do vídeo. Não são meta, nem recomendação, nem previsão de quanto qualquer pessoa vai receber.
Qual Título Combina com Você
Os dois títulos não são a mesma coisa, então existem perfis mais adequados pra cada um:
- Tesouro IPCA+ (sem juros semestrais): o perfil de quem ainda está na fase de acumulação de dinheiro e quer garantir poder de compra no longo prazo, porque você ganha uma taxa fixa mais a inflação do período.
- Tesouro IPCA+ com juros semestrais: o perfil de quem já fez a parte de acumulação e quer colocar o dinheiro pra render e viver de uma receita recorrente.
É uma questão de fase da vida e de objetivo, não de “qual é o melhor”. E isso conversa com a conta que você acabou de ver: quem recebe pagamentos no meio do caminho paga imposto de renda no meio do caminho.
Alternativas aos Juros Semestrais
Se a ideia é ter renda recorrente sem ter que pagar imposto de renda a cada saque, existem outras alternativas que podem ser estudadas:
- Fundos imobiliários (FIIs).
- Imóveis: você compra, aluga e recebe o aluguel.
- Dividendos de ações.
- ETFs especializados em renda fixa: montam uma composição dentro do ETF pra pagar todo mês um percentual, sempre com imposto de renda de 15%. O truque é que, quando o dinheiro circula dentro do próprio ETF, ele não paga imposto de renda como pessoa física, como a gente paga.
Cada uma tem riscos próprios que merecem estudo à parte. Pra entender como a renda fixa entra numa carteira, veja Como Montar uma Carteira de Renda Fixa e, pra quem quer entender o lado de ações, O Que é Uma Ação?.
E uma coisa que preciso deixar clara: nenhum investimento é perfeito. Você não vai encontrar um que sozinho atenda todas as suas necessidades. Isso eu falo com mais de 15 anos de experiência investindo.
Perguntas Frequentes
Tesouro IPCA+ com juros semestrais vale a pena?
Depende do objetivo. Na simulação do vídeo (R$ 100 mil, 2032, taxa de 7%, IPCA de 5%), o valor líquido de resgate foi menor com juros semestrais: R$ 166.817,80 contra R$ 180.769,58. Esse tipo de título costuma combinar com quem já está na fase de viver de renda, enquanto o sem juros semestrais combina com quem ainda está acumulando.
Quando o Tesouro IPCA+ com juros semestrais paga?
Duas vezes por ano. Títulos com vencimento terminado em número par (2030, 2032, 2040, 2050, 2060) pagam em 15 de fevereiro e 15 de agosto. Os terminados em número ímpar (2035, 2037, 2045, 2055) pagam em 15 de maio e 15 de novembro.
Qual o valor de cada pagamento de juros semestrais?
O juro é de 6% ao ano, mas, pela mecânica dos juros compostos, cada pagamento é de 2,9563% ao semestre, e não 3%. Sobre cada pagamento ainda incidem imposto de renda e a taxa de custódia da B3.
Os dois títulos pagam a mesma taxa de custódia?
Sim. Ambos pagam a taxa de custódia de 0,20% ao ano da B3.
Quer ir mais fundo?
Se você está gostando desse conteúdo técnico, existem aulas completas de cada um dos títulos do Tesouro dentro da comunidade GDTD, pra quem é membro do canal. É só se inscrever e clicar em “Seja membro”. Veja como funciona na página do GDTD.
Se preferir ver as contas sendo feitas na tela, volte ao vídeo no topo: https://youtu.be/GnhoDkmBs7Q.
Este artigo é conteúdo de educação financeira. Não constitui recomendação personalizada de investimento, nem promessa ou garantia de rentabilidade. Os números são resultado de uma simulação da calculadora do Tesouro Direto feita em 12/10/2026 com premissas fixas (vencimento 2032, R$ 100 mil, taxa de 7% ao ano, IPCA de 5% ao ano, sem resgate antes do vencimento). Taxas e inflação futura mudam e não podem ser previstas. O exemplo de quanto investir para viver de renda é uma conta didática, não uma meta ou promessa de retorno. Regras de tributação e custódia refletem a regulamentação vigente na data da gravação e podem mudar. Rentabilidade passada não é garantia de rentabilidade futura.