Todo mundo que eu conheço quer ficar rico investindo, e me perguntam: “Ju, é possível?” Eu acredito que sim, mas talvez não da forma que você imagina. A maior parte da riqueza vem do seu trabalho e dos seus aportes. Lá na frente, a carteira passa a multiplicar o patrimônio, e é aí que a coisa pesa.
Neste artigo eu mostro como escolher ações com uma régua simples: o preço-teto do método Bazin. Você vê a conta passo a passo, o que é margem de segurança, como olhar P/L, P/VP, LPA e VPA, e a lista de perguntas que eu respondo antes de comprar qualquer empresa. O exemplo é o Banco do Brasil (BBAS3), com os números do dia da gravação.
Resumo rápido
- Preço-teto de Bazin = dividendo anual por ação ÷ yield mínimo exigido. Com a média de R$ 1,76 de dividendos por ação e yield mínimo de 6%, o preço-teto do BBAS3 deu R$ 29,30, contra a cotação de R$ 23,66.
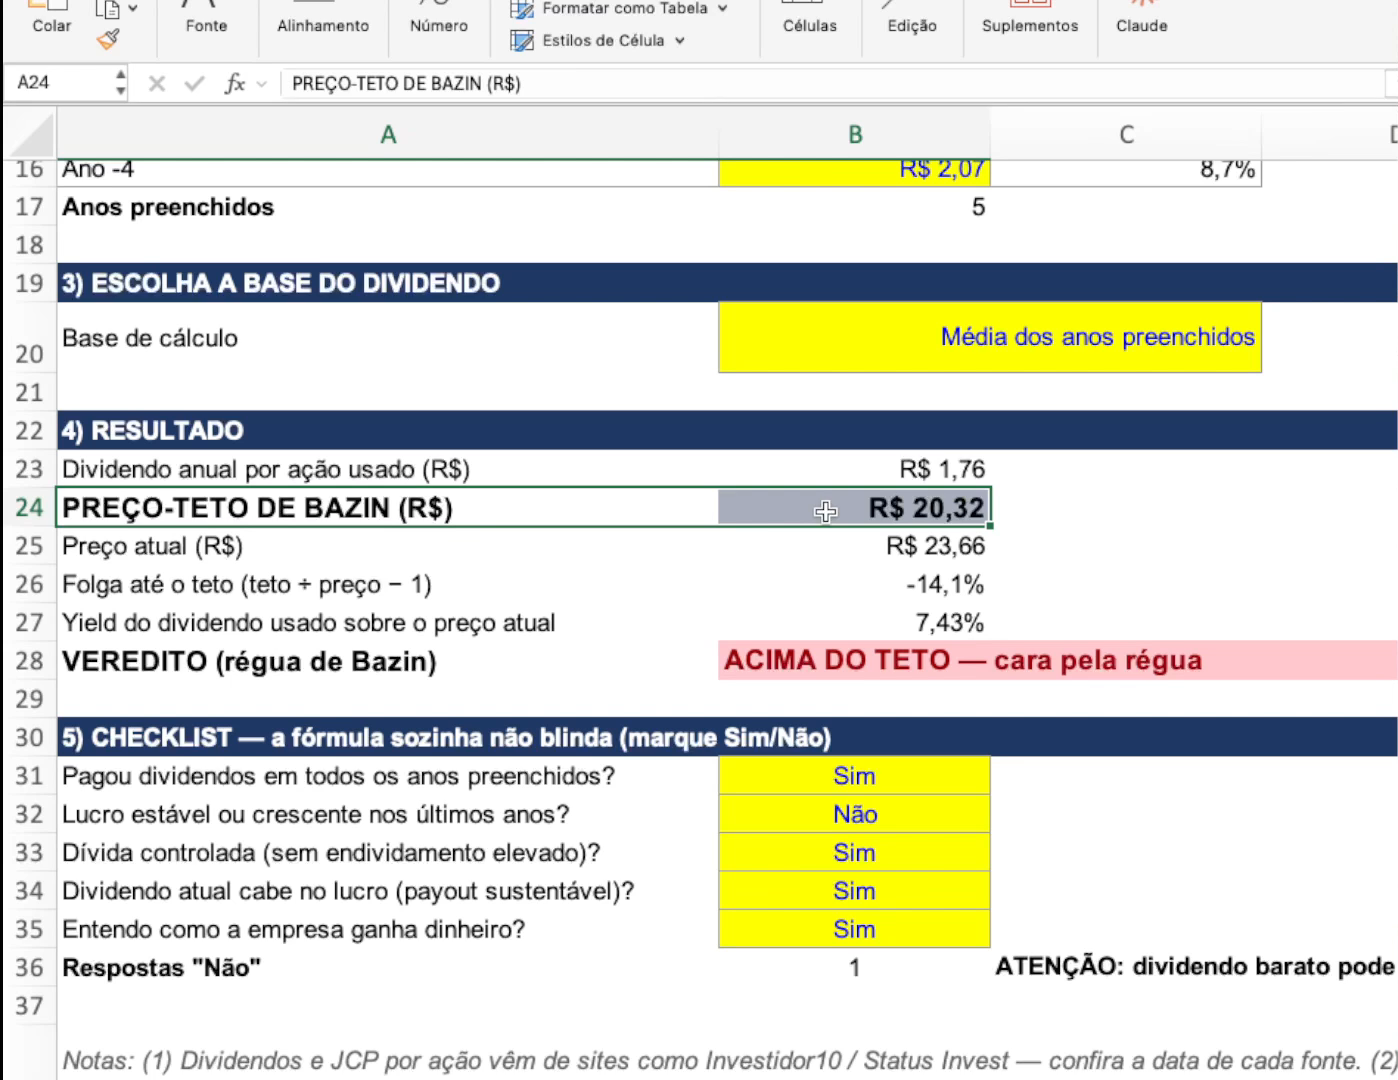
- Com o yield mínimo de 8,65% (minha adaptação, que usa Selic menos inflação), o teto cai para R$ 20,32, e a mesma ação aparece como “acima do teto”.
- A fórmula sozinha não blinda: antes de comprar, olho P/L, P/VP, LPA, VPA, lucro, dívida, payout e se eu entendo como a empresa ganha dinheiro.
- Quando a Selic está alta e as ações estão caras, eu espero na renda fixa. Quando a Selic recua para perto de 10% ou abaixo, as empresas tendem a ter resultados melhores, e quando ela volta a subir, as ações ficam mais baratas.
- É um exemplo didático de método, não recomendação de compra. Preços e taxas mudam.
Assista ao vídeo completo
No vídeo eu preencho a planilha na tela, campo por campo. Aqui fica o resumo escrito para você consultar. O link da planilha está na descrição do vídeo.
Renda Fixa e Ações: As Duas Frentes da Carteira
Eu invisto em apenas duas coisas. A primeira você já conhece do canal: renda fixa (CDB, RDB, LCI, LCA, Tesouro Selic, Tesouro Pré, IPCA+, Renda Mais, Educa Mais). A segunda são as ações, e é nela que eu busco os ganhos mais explosivos no longo prazo.
Pense na carteira com duas partes. A renda fixa é a parte previsível do crescimento. As ações são a parte assimétrica: aquela com possibilidade de retorno bem maior no longo prazo, com risco de verdade também.
Eu nem sempre soube fazer isso. Sou de família muito pobre, fui abandonado pelo pai ainda no nascimento e criado pela minha mãe, funcionária pública que ganhava dois salários mínimos. Quando comecei a investir, sem dinheiro e sem conhecimento, cometi erros grotescos: escolhi ações que não estavam com preço adequado, paguei mais caro do que deveria, perdi dinheiro em algumas e em outras a ação simplesmente andou de lado.
A Selic Dita Quando Comprar Ações
Durante todo o meu período de investimento eu observo a taxa básica de juros, a Selic, porque ela dá o tom da economia. Selic muito alta aperta as empresas. Selic mais baixa deixa a empresa pegar mais capital emprestado, investir, contratar, e os resultados costumam ser melhores.
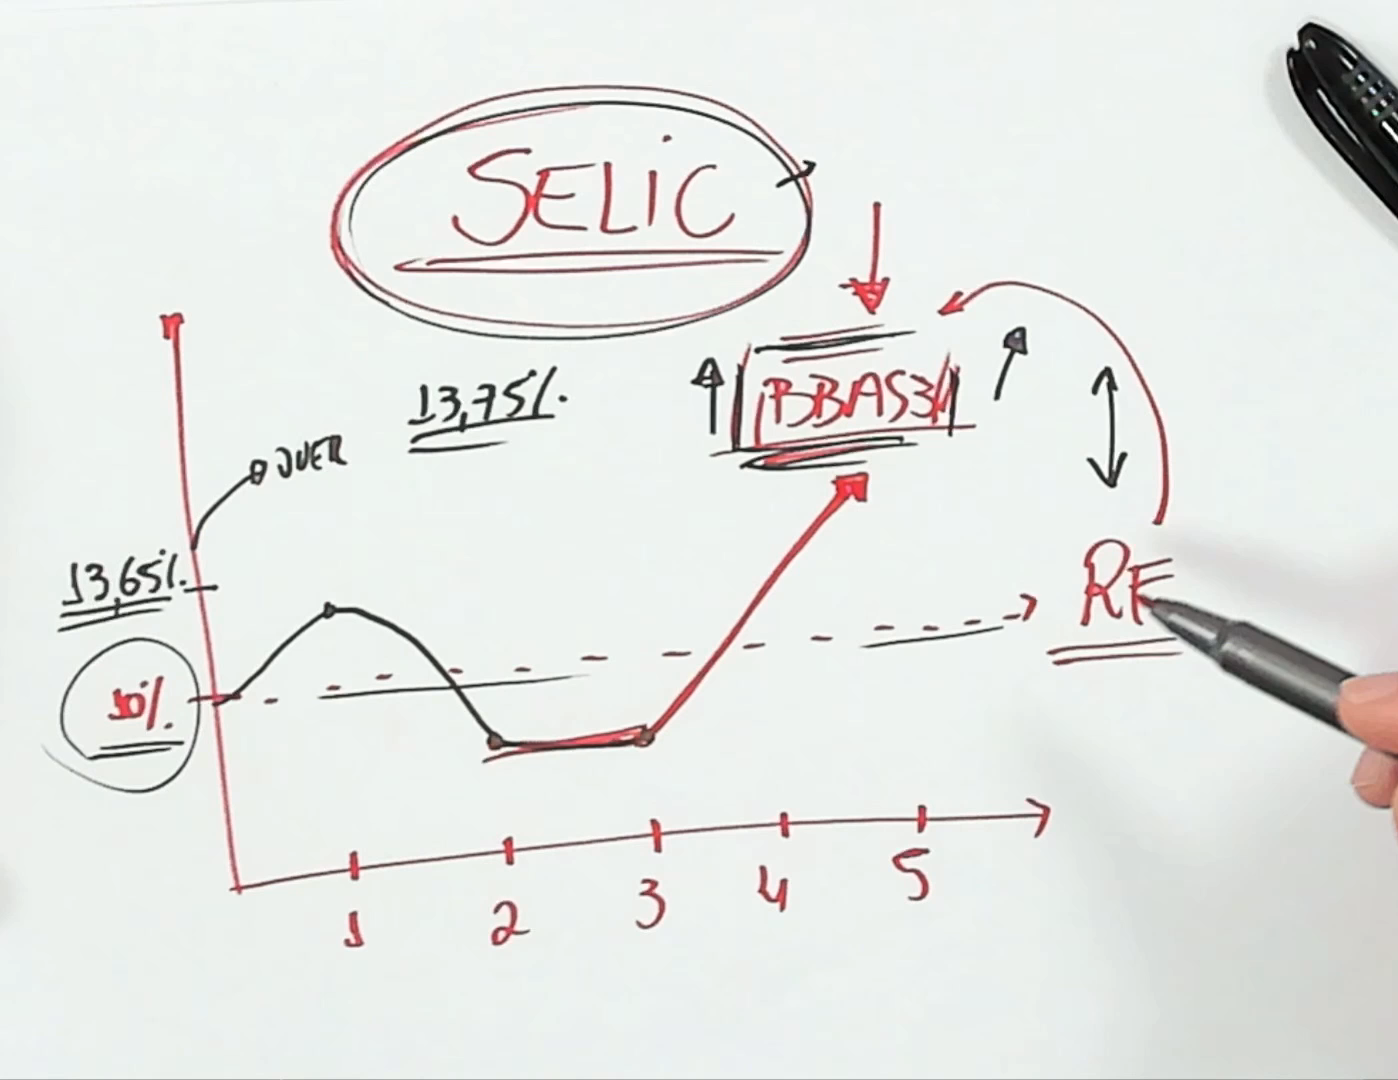
Na minha régua, a Selic estrutural gira em torno de 10% ao ano. Esse número vem da média dos últimos 20 anos da Selic no Brasil (nos últimos 10 anos, a média fica perto de 10,5%). No dia da gravação, a Selic over estava em torno de 13,65% e a meta em 13,75%.
A lógica é esta:
- Selic acima de ~10%: as empresas estão sob pressão e as ações, na maioria, estão com preço alto demais. Sem margem de segurança. Eu aporto em Tesouro Selic, CDB, LCI e LCA e espero.
- Selic cíclica: ela sobe quando a inflação está elevada e desce quando a inflação é controlada. Quando dá uma nova esticada para cima, eu já tenho caixa na renda fixa.
- Nesse momento eu compro boas pagadoras de dividendos, por um preço adequado.
É simples assim. Quem tentar te vender algo mais complicado do que isso pode estar mais interessado em vender o produto do que em te passar conhecimento.
Décio Bazin e Quem Usa o Método
O livro “Faça Fortuna com Ações Antes que Seja Tarde“, de Décio Bazin, eu encontrei por acaso, numas férias na praia em que choveu muito. Li inteiro em um dia e meio, no Kindle, e ele mudou meu jeito de olhar para empresas e ações.
Décio Bazin foi um jornalista da área de investimentos. Ele criou um método que calcula o preço que você pode pagar por uma ação com base nos dividendos que a empresa está pagando e no histórico de pagamento.
Quem usa essa lógica de dividendos e preço-teto até hoje? O maior investidor pessoa física do Brasil, Luiz Barsi, olha os dividendos, projeta o preço-teto das ações e compra só empresas pagadoras de dividendos. Já Charlie Munger e Warren Buffett, junto com a ideia de margem de segurança do livro “O Investidor Inteligente”, de Benjamin Graham, olham o lucro que a empresa gera, o que eles chamam de lucro do proprietário, para estimar o valor justo. Nos Estados Unidos eles dão menos peso ao dividendo, porque as empresas de lá costumam crescer por décadas.
O Preço-Teto de Bazin: Como Calcular
O preço-teto responde a uma pergunta: até quanto vale a pena pagar por uma ação, olhando os dividendos? Bazin usava um número: um yield mínimo exigido de 6% ao ano.
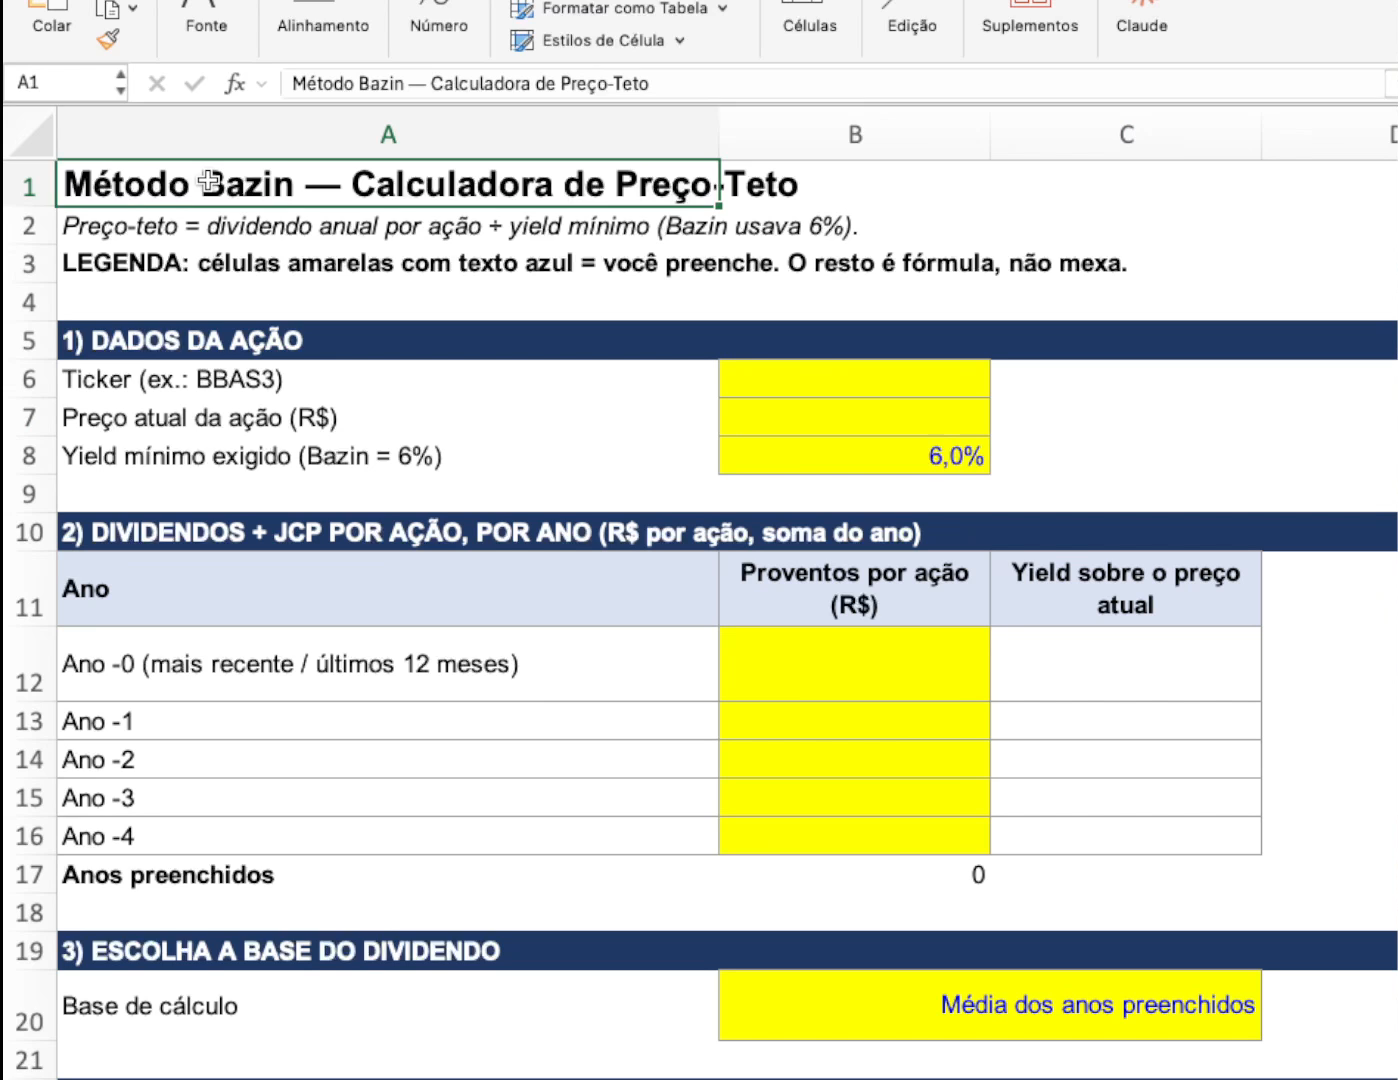
Yield é o retorno em dinheiro: você soma o que a empresa pagou de dividendos, JCP e proventos no ano e compara com o preço da ação. Para ser saudável pelo critério de Bazin, a empresa tem que pagar pelo menos 6% ao ano.
A fórmula:
Preço-teto = dividendo anual por ação ÷ yield mínimo
Quanto mais yield você exige, mais baixo fica o preço-teto.
A minha adaptação. Todo investidor precisa ter suas próprias convicções. Eu não uso o yield de 6% fixo. Eu pego a distância entre a Selic e a inflação e uso como yield mínimo. Exemplo do vídeo: Selic em 13,65% ao ano e IPCA acumulado em torno de 5% (valor de exemplo). Descontando um do outro, sobram 8,65%, o retorno real que a renda fixa está entregando. Se uma ação não paga esse retorno, ela não ganha da renda fixa no meu radar.
A Conta na Planilha com o BBAS3
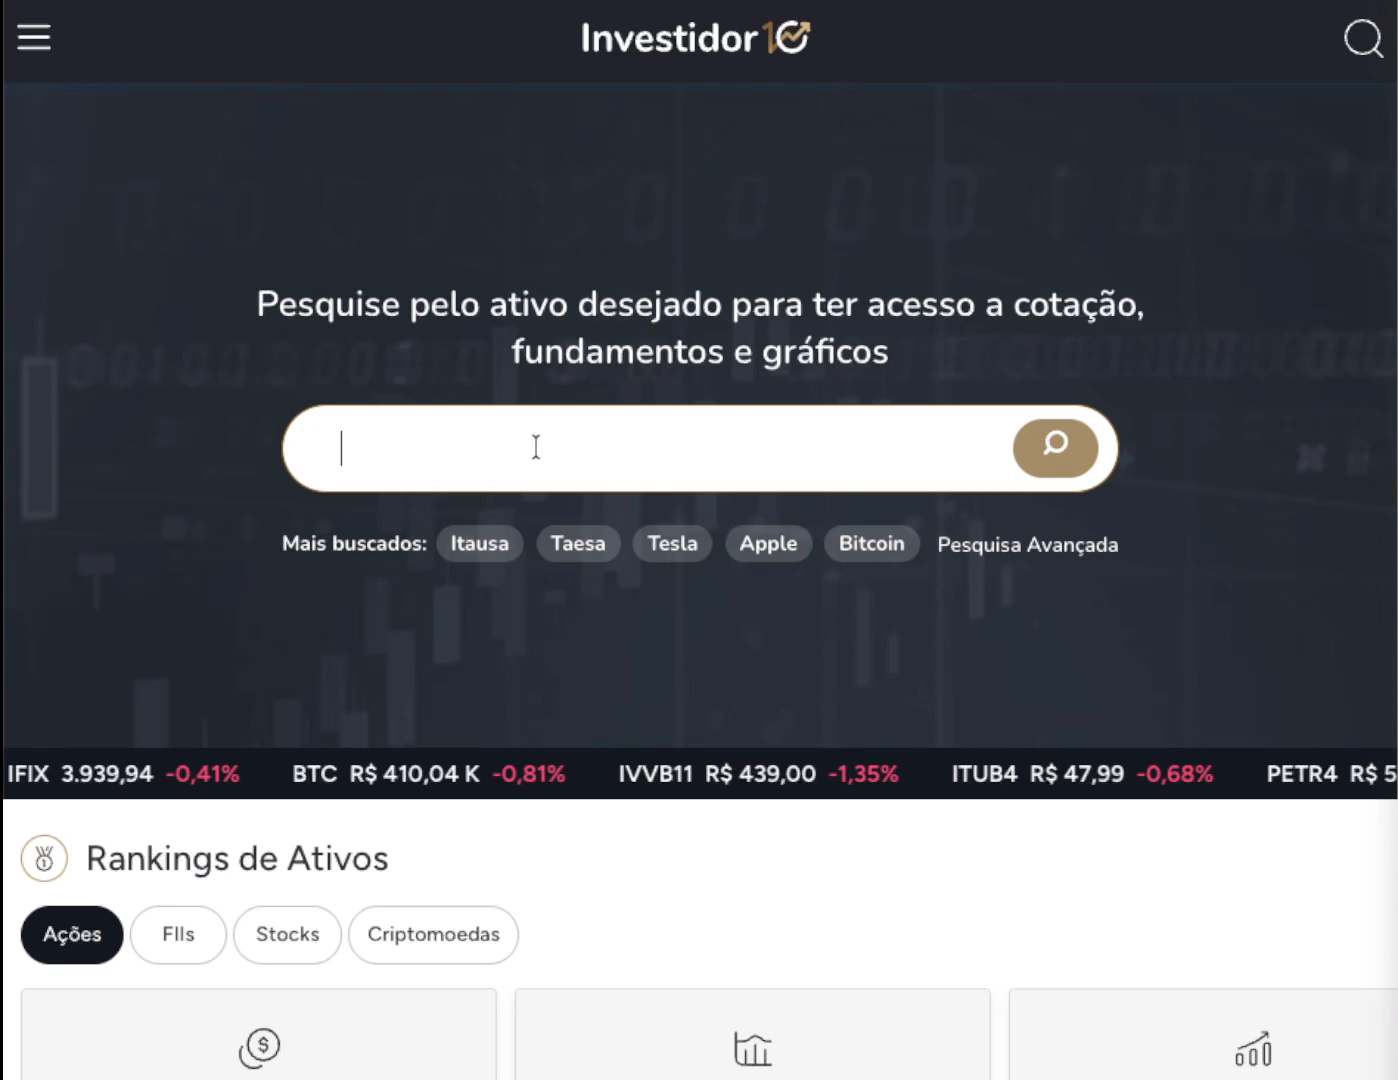
O exemplo é o Banco do Brasil (BBAS3). Eu uso o site Investidor10 para buscar o preço e o histórico de dividendos. Não sou patrocinado por ele.
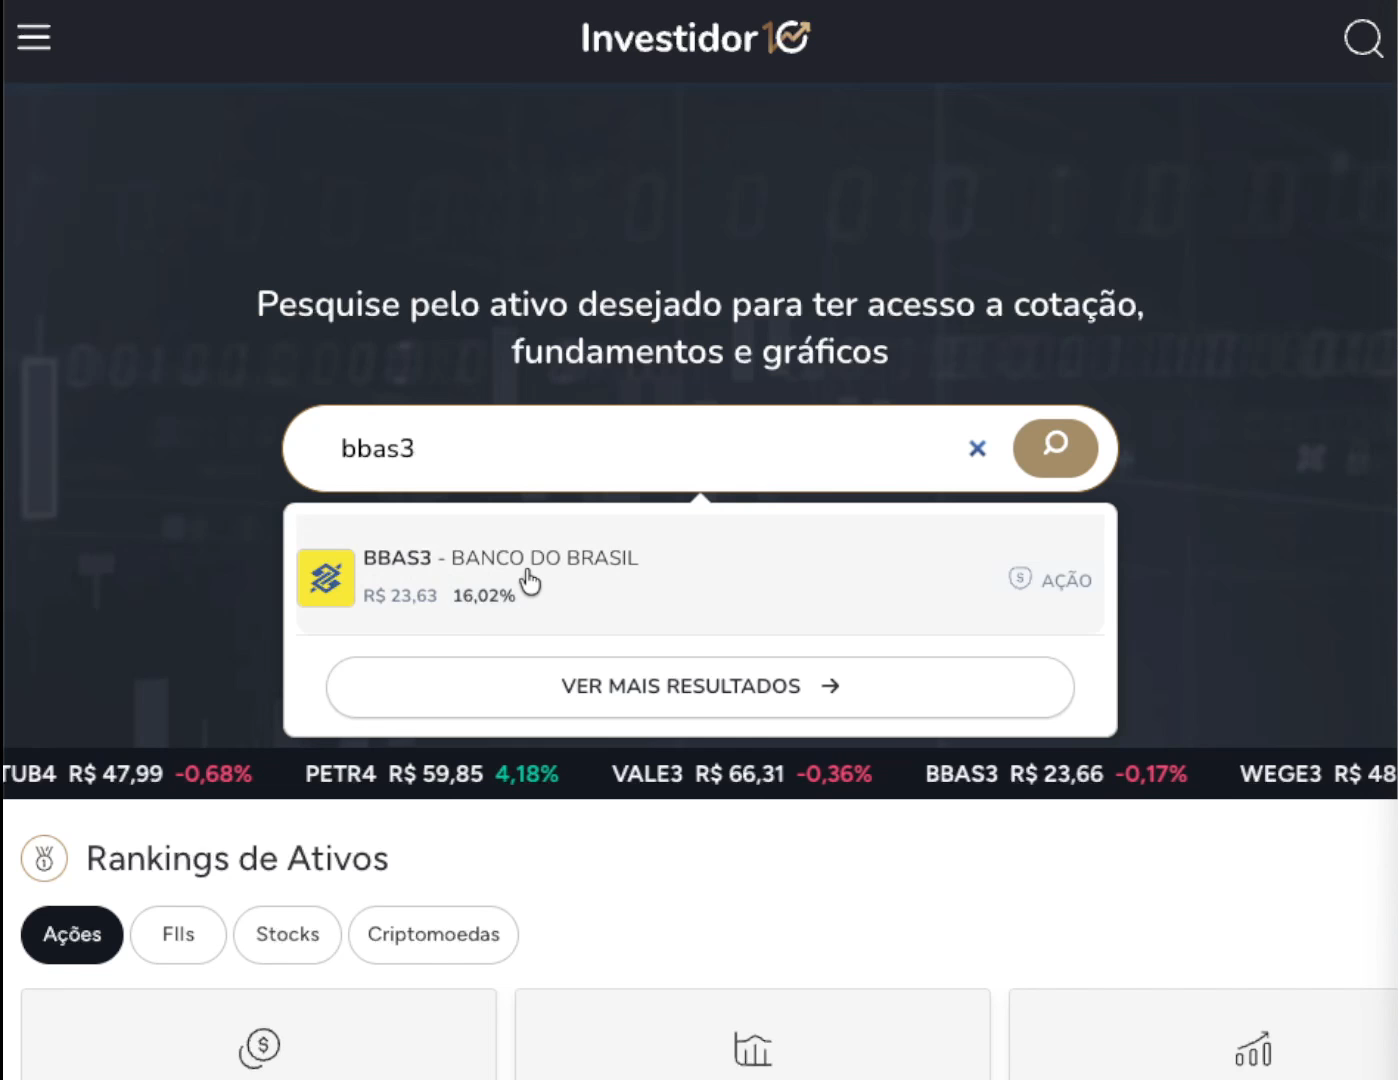
Passos:
- Anote o preço atual: R$ 23,66 na data da gravação.
- Vá em dividendos pagos e troque a visão de “dividend yield” para dividendos pagos em reais.
- Anote os últimos cinco anos, do mais recente para o mais antigo.
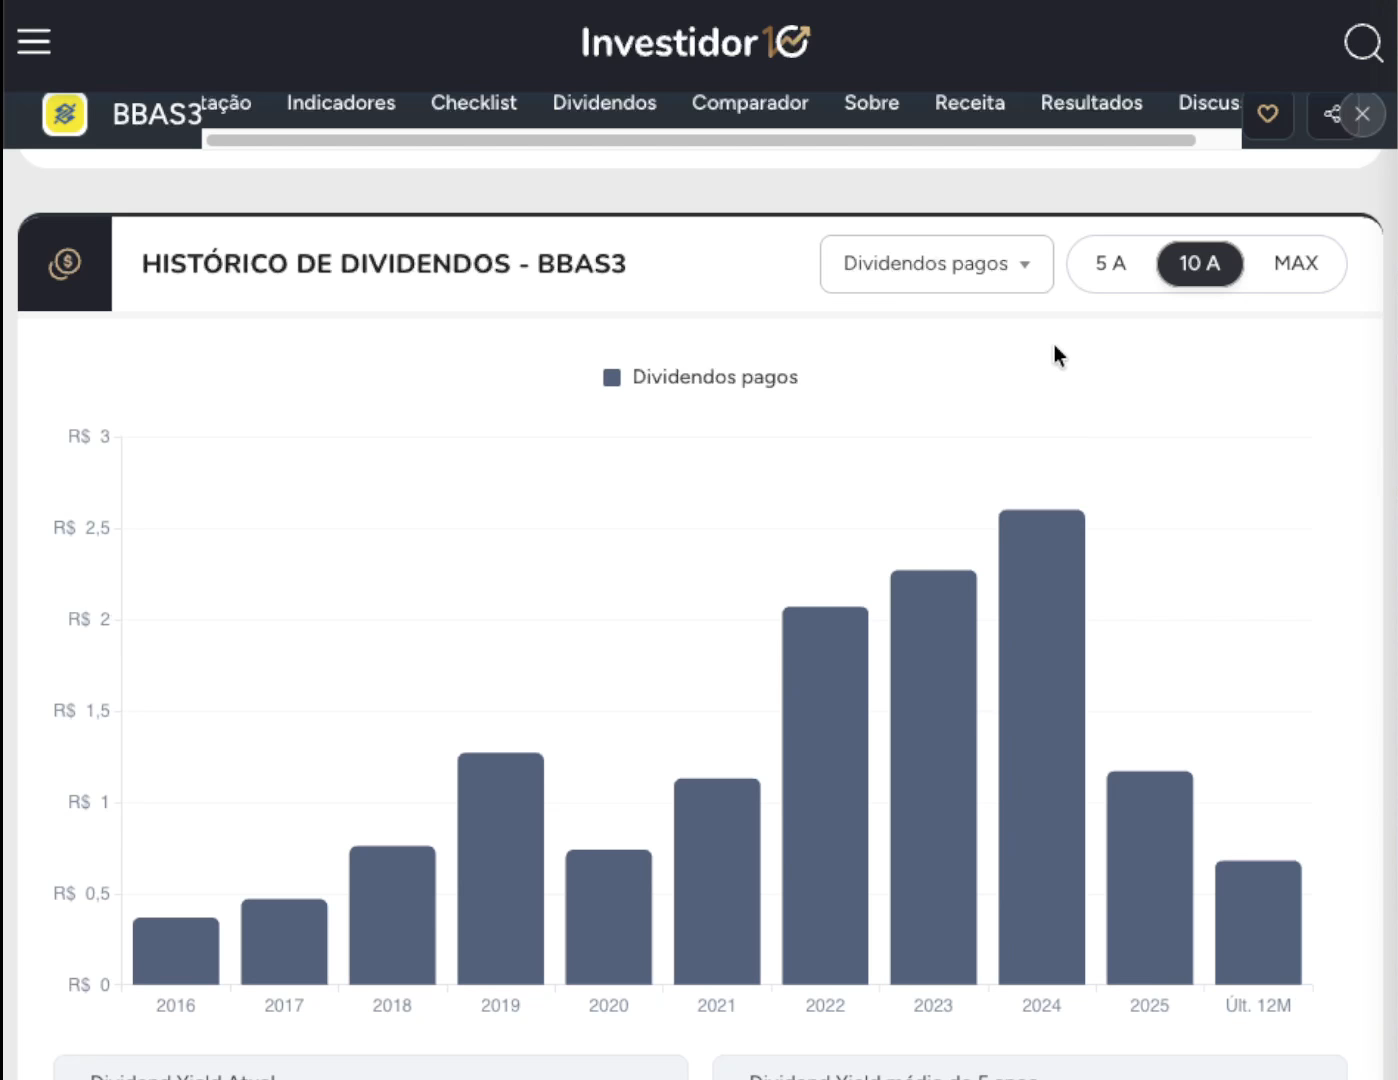
| Período | Dividendos por ação (R$) |
|---|---|
| Últimos 12 meses | 0,68 |
| 2025 | 1,17 |
| 2024 | 2,60 |
| 2023 | 2,27 |
| 2022 | 2,07 |
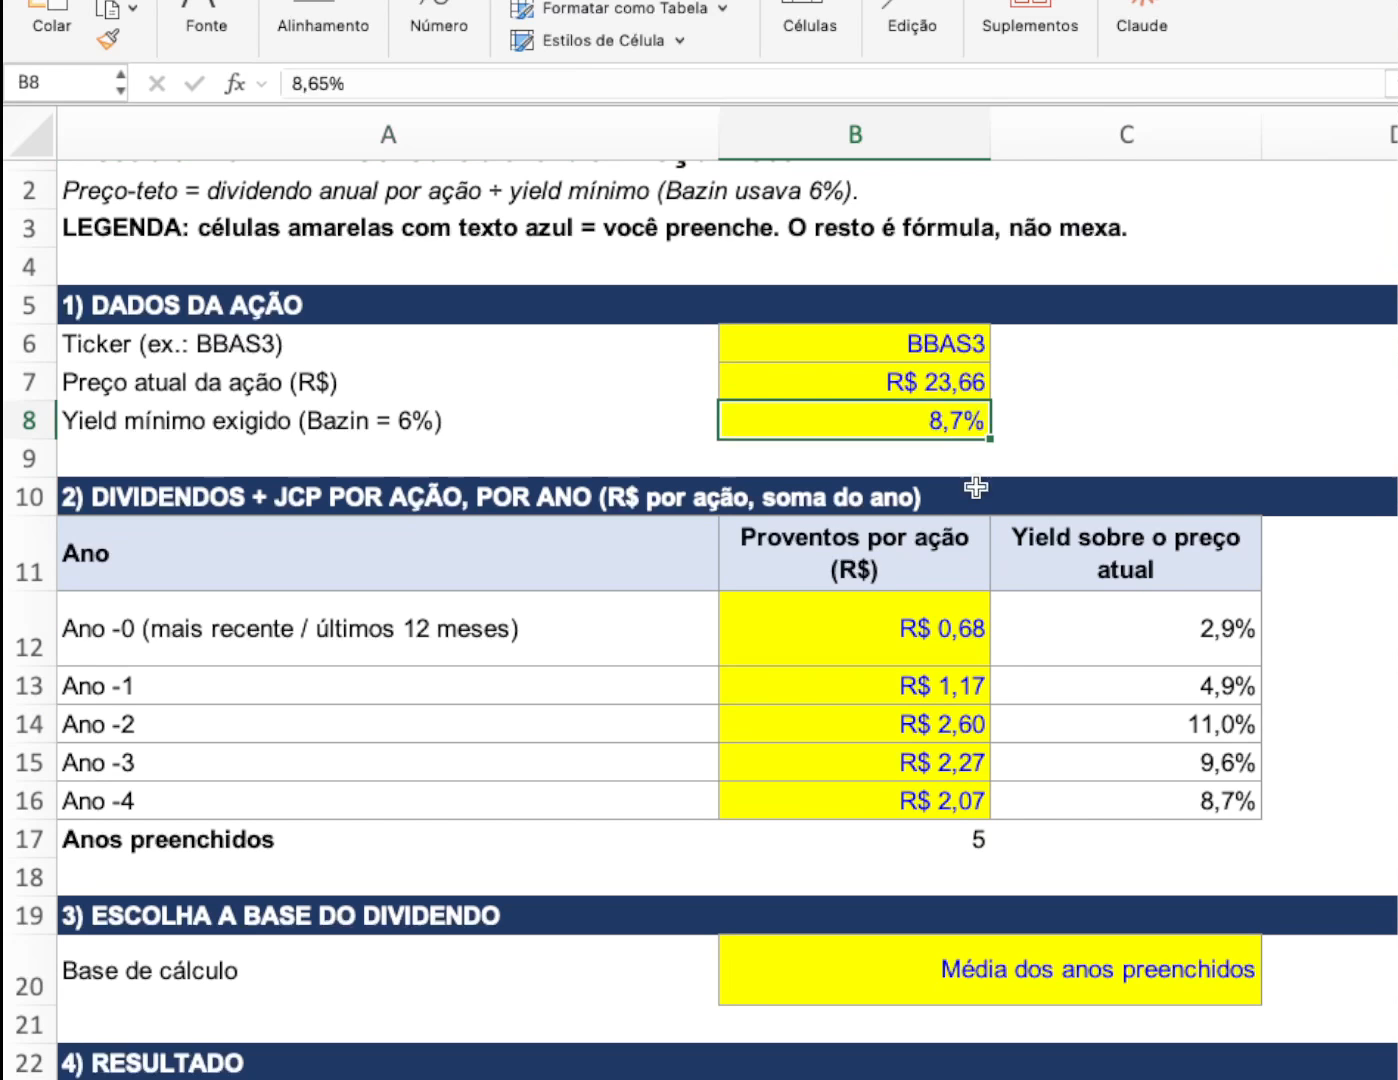
Preenchendo a planilha, o yield de cada ano sobre o preço atual de R$ 23,66 foi de 2,9%, 4,9%, 11%, 9,6% e 8,7%. Os dois últimos anos ficaram abaixo dos 6%, porque o Banco do Brasil vem passando por uma inadimplência grande no agro.
A média dos cinco anos dá R$ 1,76 de dividendo por ação. Agora o preço-teto:
| Yield mínimo exigido | Conta | Preço-teto | Preço atual |
|---|---|---|---|
| 6% (Bazin tradicional) | R$ 1,76 ÷ 6% | R$ 29,30 | R$ 23,66 |
| 8,65% (minha adaptação) | R$ 1,76 ÷ 8,65% | R$ 20,32 | R$ 23,66 |
Pela régua tradicional, o BBAS3 estaria abaixo do teto, com uma folga de cerca de R$ 6 em relação ao teto de R$ 29,30. Pela minha régua de 8,65%, estaria acima do teto.
Isso é uma projeção educacional, não um atalho. Quem segue a planilha e acha que garantiu lucro está enganado: tem mais coisa para olhar.
Margem de Segurança: Por Que Pagar Abaixo do Valor
Margem de segurança é um conceito do capítulo 20 de “O Investidor Inteligente”. Pense na academia: se você aguenta 30 quilos em cada halter, treinar com 25 é seguro. Com 40, 50 ou 60 você estoura o ombro.
Em ações é igual. Se você calcula que a empresa vale R$ 29,30 e compra por R$ 23,66, você tem uma folga de quase R$ 6 para o caso de ter errado na análise. A margem de segurança é o que te protege dos seus próprios erros.
Só que ela sozinha não basta. Ações têm risco, e muito. Eu falo de risco de liquidez, de mercado e tudo mais porque aqui eu ensino de verdade, em vez de só falar de rentabilidade.
P/L, P/VP, LPA e VPA: Os Indicadores que Eu Olho
Quando você compra ações, está comprando um negócio real. Pergunta-teste: se você tivesse o dinheiro, compraria a empresa inteira? Se a resposta for não, você não deveria ter ações dela. E quem não tem o mínimo para entender um balanço, uma DRE, uma demonstração contábil, não deveria investir em ações.
Eu olho quatro indicadores. Se parecerem atrativos, aí eu leio os últimos três a cinco balanços.
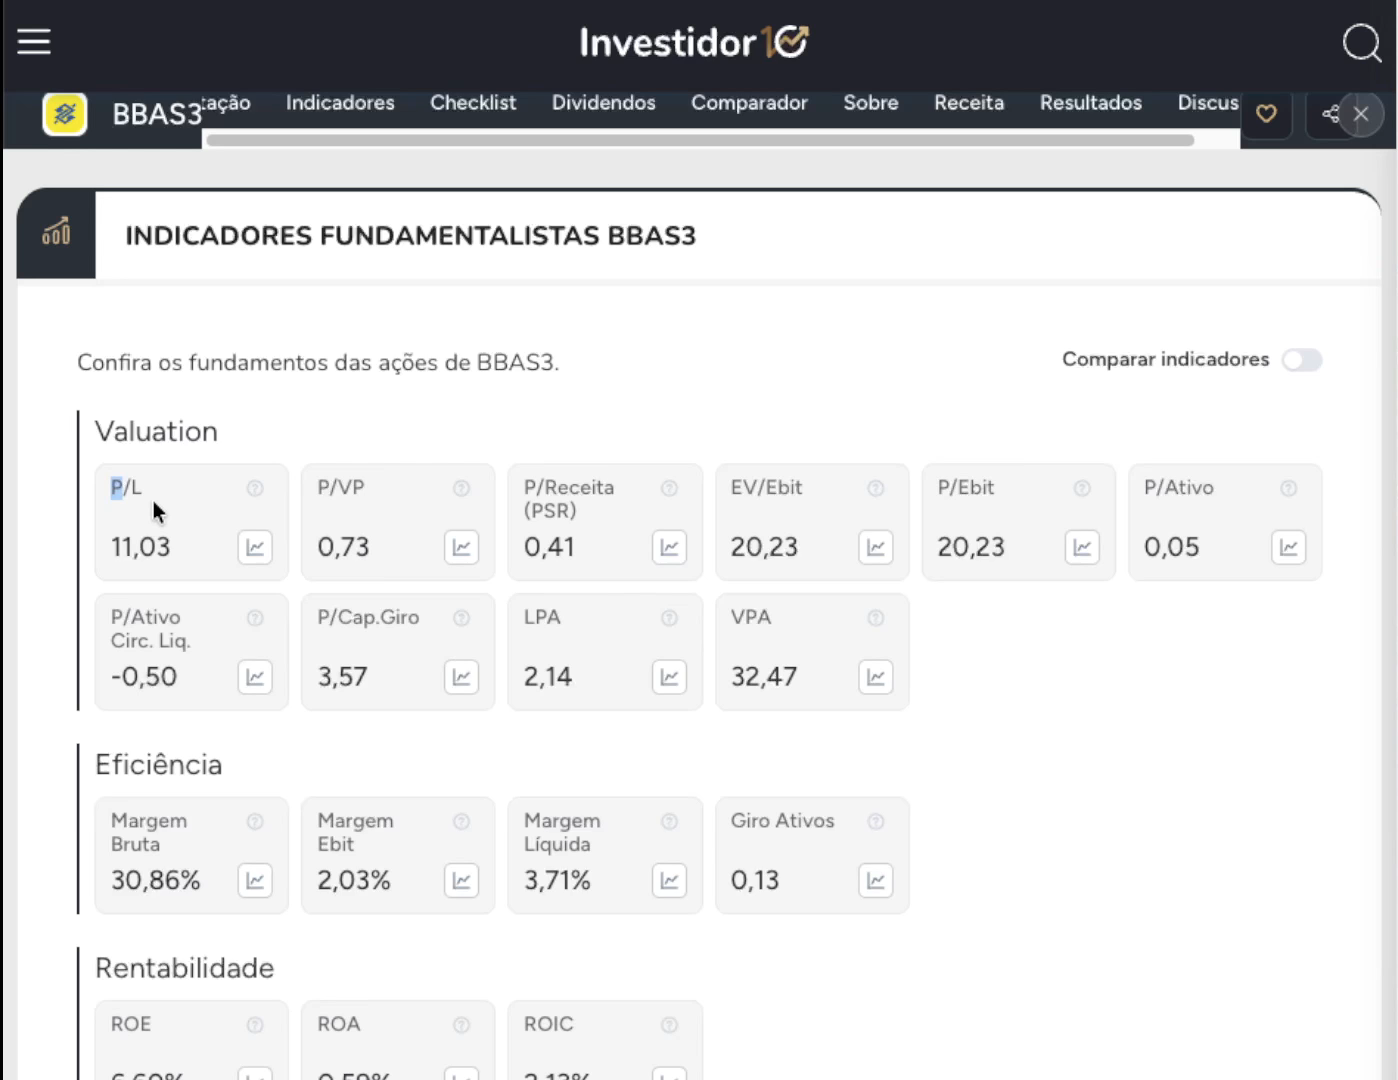
- P/L (preço sobre lucro): preço ÷ lucro por ação. Com cotação de R$ 23,66 e LPA de R$ 2,14, o P/L é 11,03: você paga um valor que levaria cerca de 11 anos para voltar em lucro. É um P/L alto para o histórico do banco porque o lucro por ação caiu, e não porque o mercado esteja precificando crescimento.
- LPA (lucro por ação): quanto de lucro cabe em cada ação. Até 2024 o lucro por ação do banco era alto (média de R$ 5,42 nos últimos 10 anos), depois caiu com os problemas do agro.
- P/VP (preço sobre valor patrimonial): soma dos ativos, menos as dívidas, comparada ao preço. Com P/VP de 0,73, você paga 73 centavos por cada real de patrimônio do banco, uma margem de cerca de 27 centavos.
- VPA (valor patrimonial por ação): o patrimônio por ação. Você paga R$ 23,66, enquanto o valor patrimonial por ação é de R$ 32,47: a ação está com desconto sobre o patrimônio.
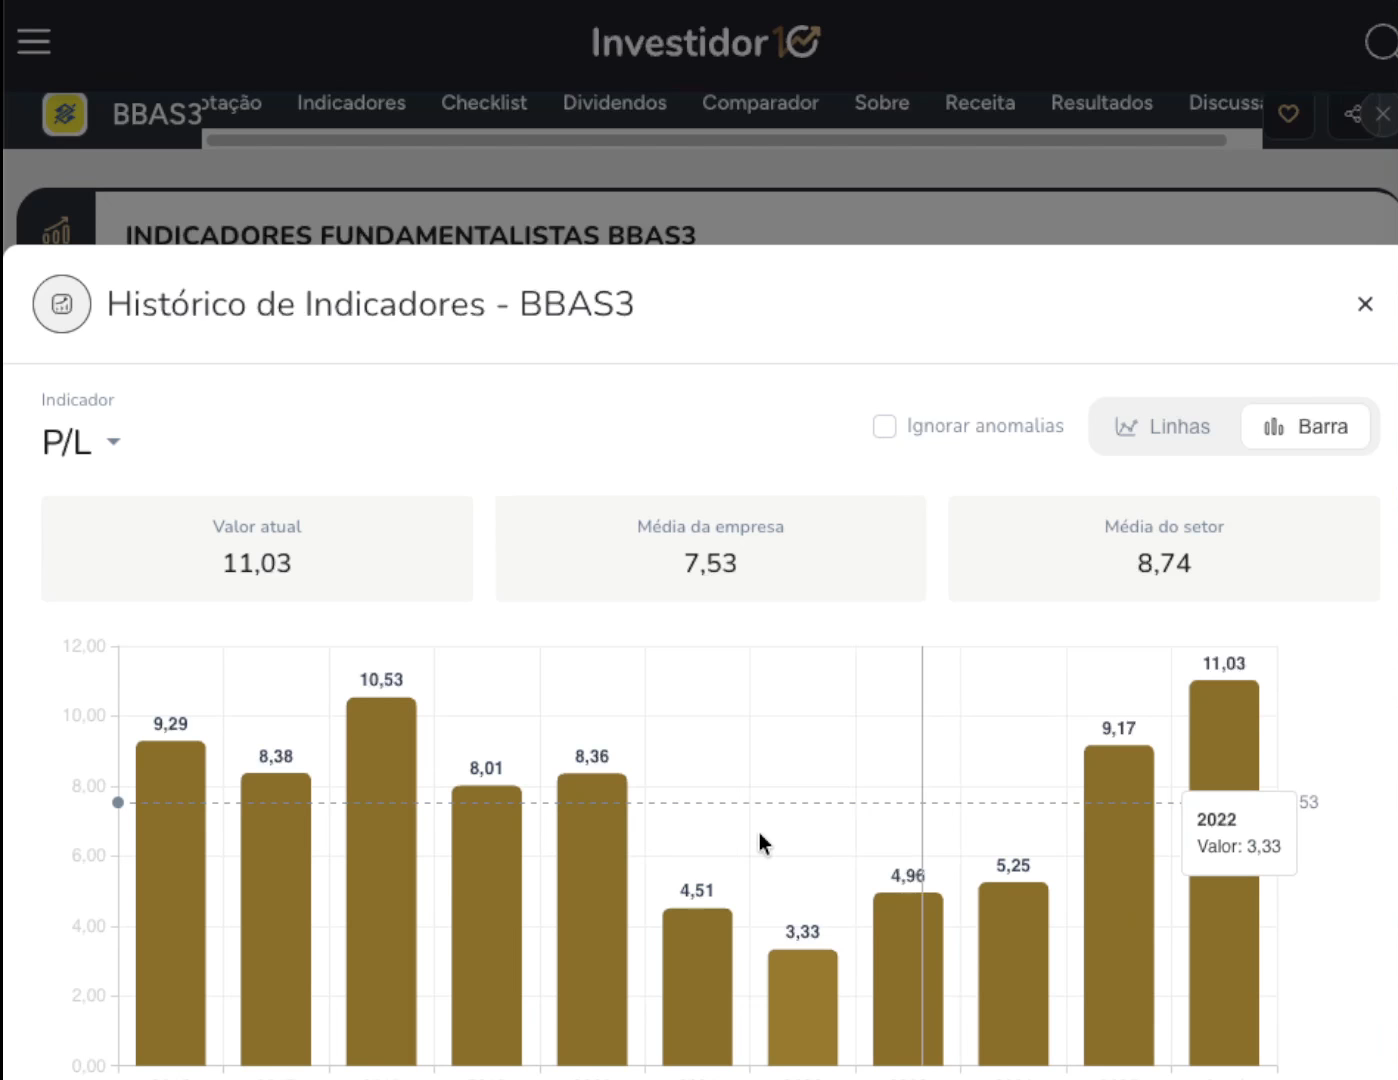
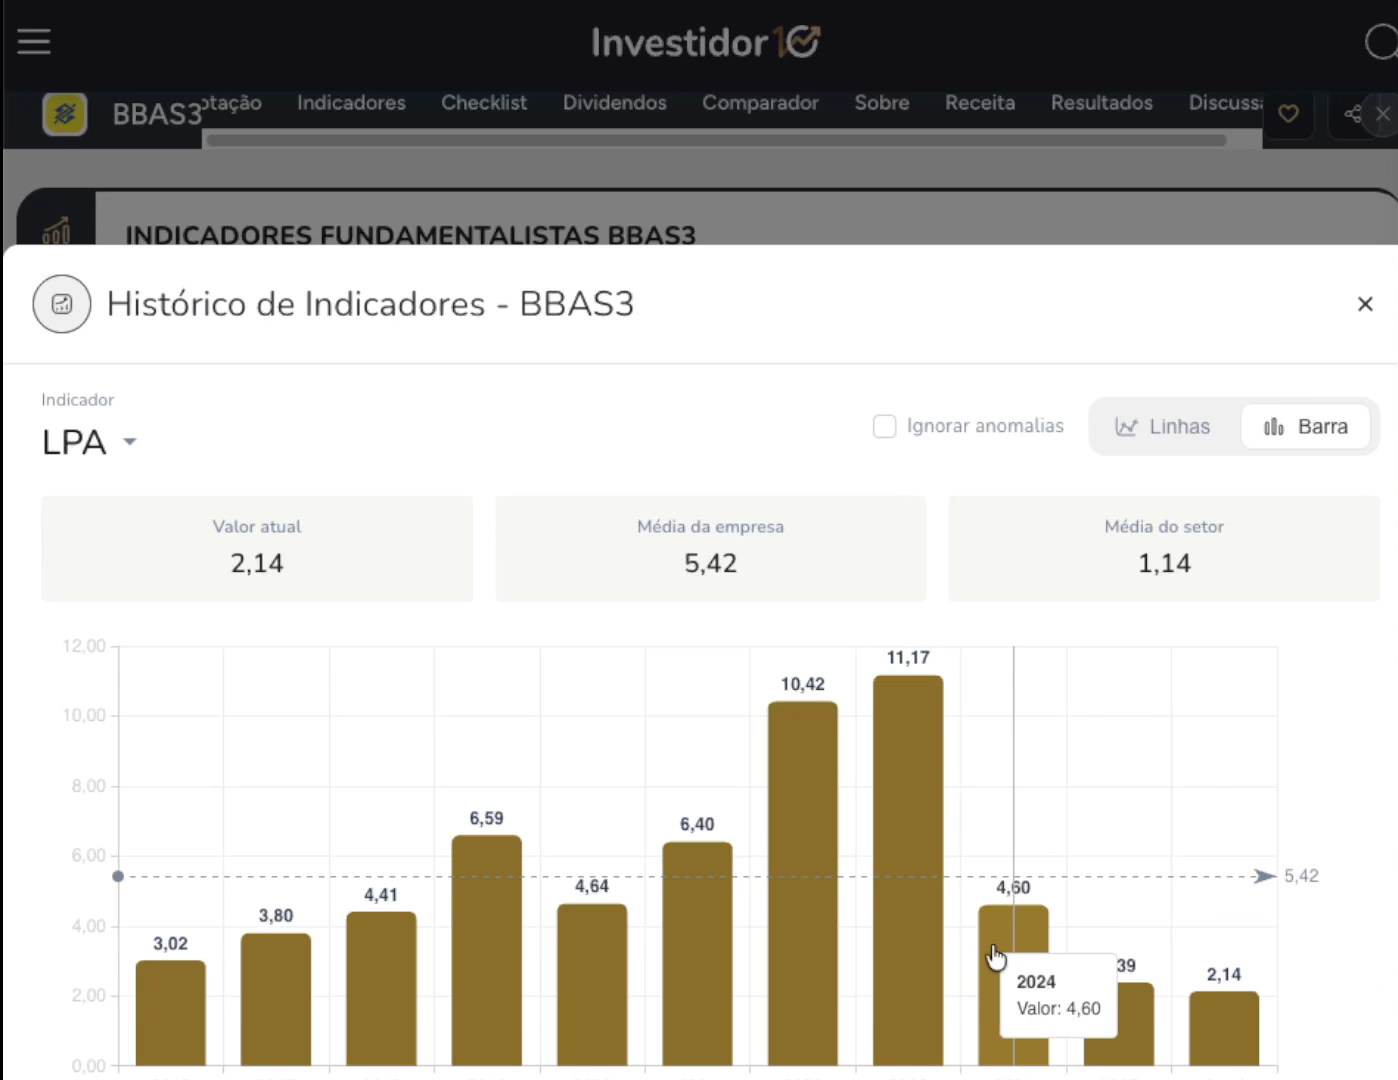
Lembrete: indicador barato sozinho não quer dizer boa compra. É por isso que vêm os critérios abaixo.
Os Critérios na Planilha: Lucro, Dívida e Payout
Depois do preço-teto, a planilha tem um checklist de cinco perguntas. Respondo “sim” ou “não” com os dados do próprio Investidor10.
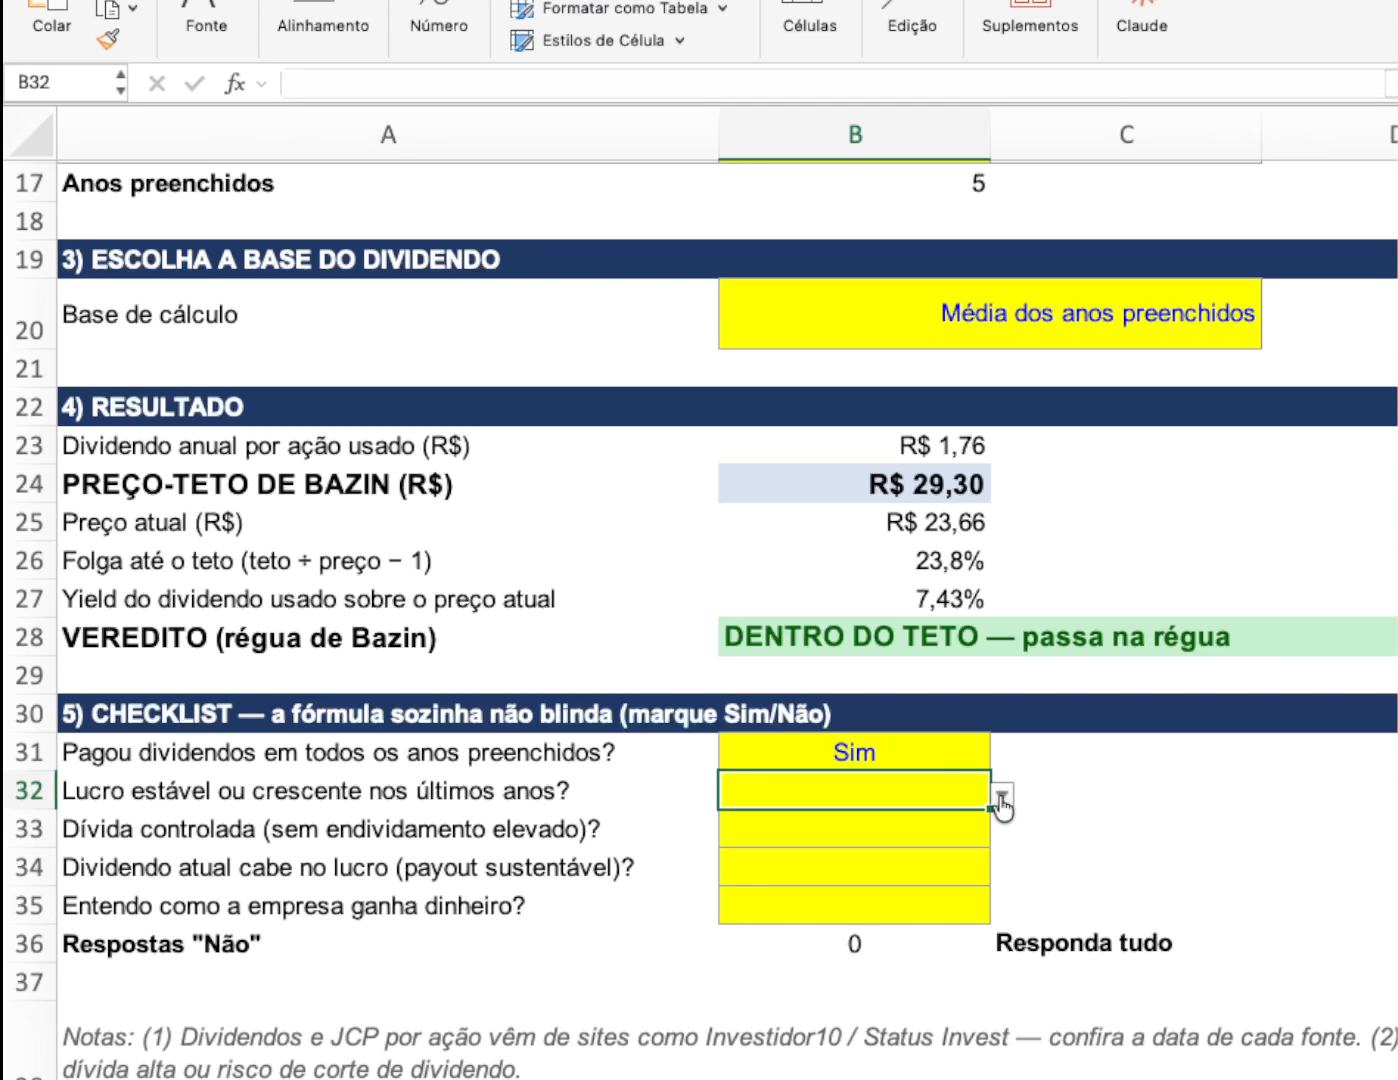
- Pagou dividendos em todos os anos preenchidos? Sim.
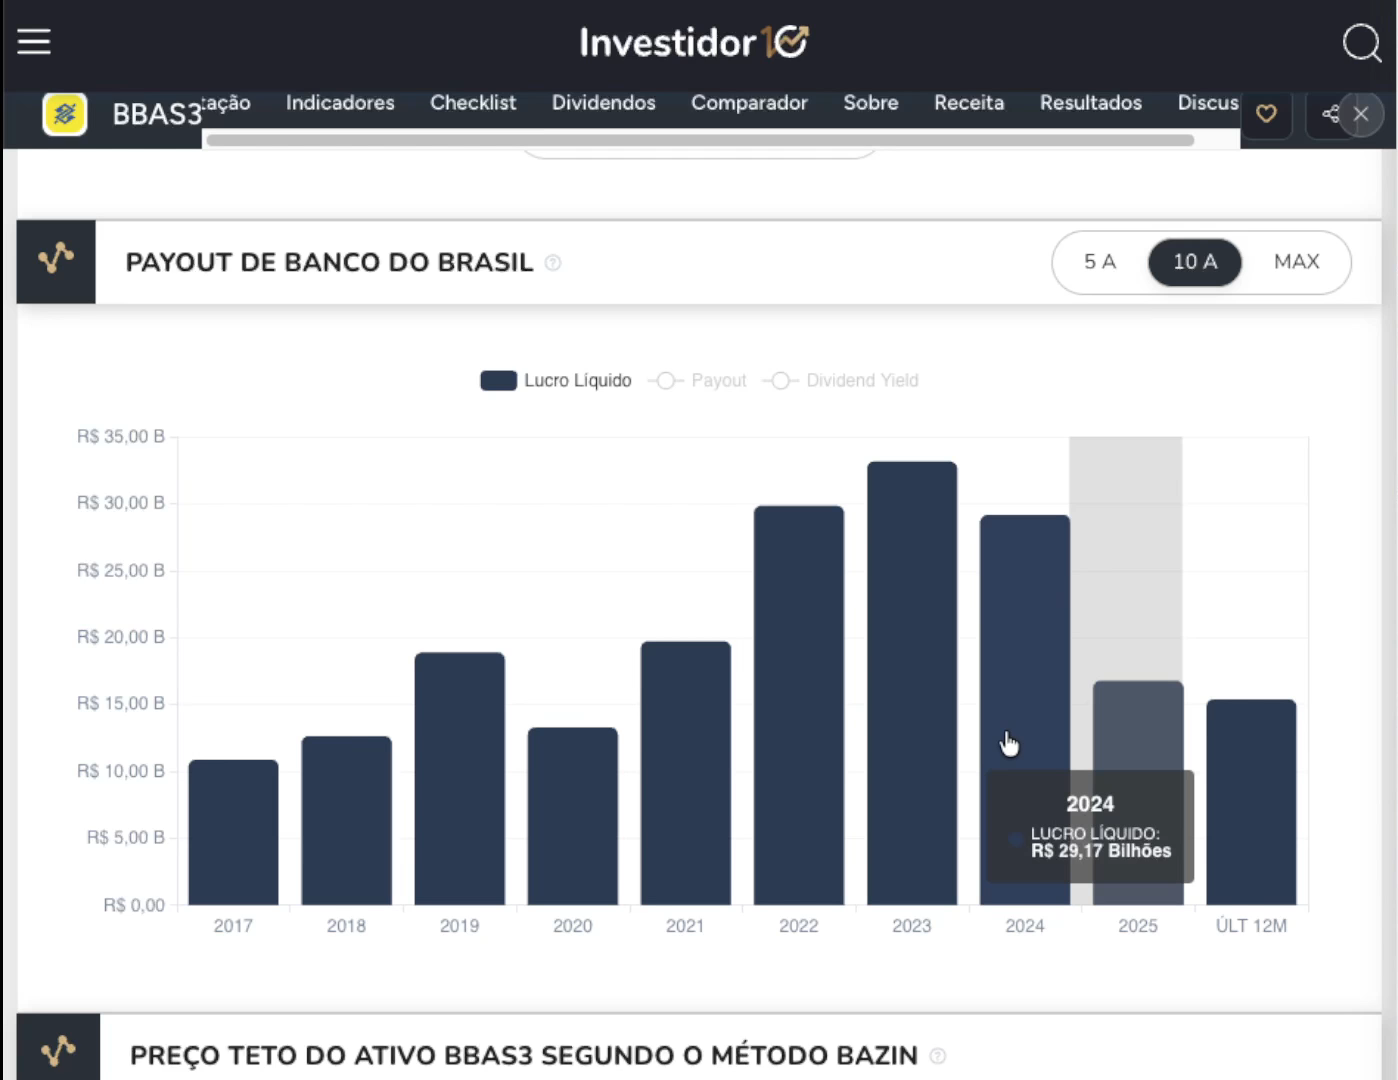
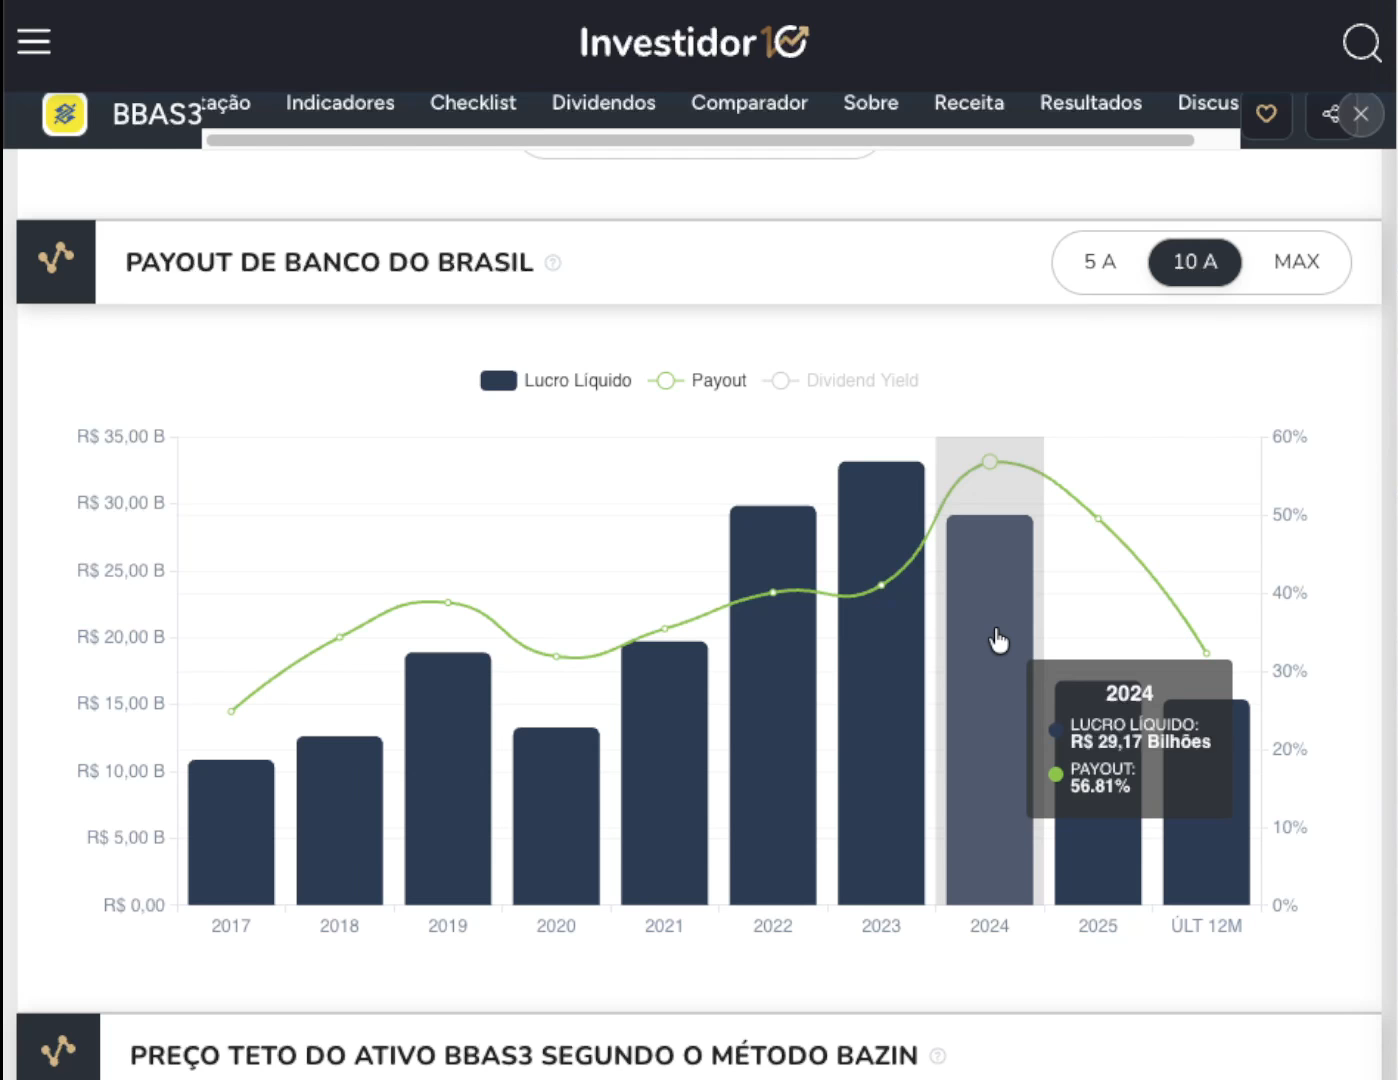
- Lucro estável e crescente nos últimos anos? Não. O lucro foi de R$ 10 bilhões em 2017 a um recorde de R$ 33 bilhões em 2023, depois R$ 16,78 bilhões em 2025 e R$ 15,38 bilhões nos últimos 12 meses. Ele oscila, porque o banco é muito atrelado ao agronegócio. Eu respondo o que os dados mostram, não o que eu acho.
- Dívida controlada, sem endividamento elevado? Sim. Em banco eu olho o índice de Basileia e a PDD (provisão para devedores duvidosos), o colchão para o caso de o pessoal não pagar.
- O dividendo atual cabe no lucro (payout sustentável)? Sim. Payout é a parte do lucro que vai para os acionistas.
Em 2024 o banco distribuiu cerca de 56% de um lucro de quase R$ 30 bilhões. Em 2025, o payout foi de 49% sobre R$ 16 bilhões, e nos últimos 12 meses caiu para 32%. Ele distribuiu menos para guardar mais no colchão de provisão, caso a inadimplência aumente. O sinal de alerta seria um payout de 120% ou 130%: significaria que entrou dinheiro que não veio da operação.
Como a Empresa Ganha Dinheiro? A Pergunta que Muita Gente Pula
A quinta pergunta do checklist é a mais difícil: eu entendo como a empresa ganha dinheiro? Dentro da filosofia que eu ensino no GDTD, são quatro perguntas, e uma delas é essa. Se você não entende o negócio, como vai colocar dinheiro nele?
É como ir à padaria e dizer ao padeiro: “Quero ser seu sócio”. Se ele te mostra o balanço e você não sabe ler, como vai saber se a padaria é sustentável? Se você não entende como o banco opera, fique no Tesouro Selic, que é menos arriscado para você. Se alguma das quatro respostas for “não”, provavelmente você nem deveria olhar o investimento.
O Meu Preço-Teto e o BBAS3
No meu caso, eu respondi “sim”: entendo como o Banco do Brasil ganha dinheiro. Por isso meu preço-teto é calculado com o yield de 8,65%, e não com os 6% de Bazin.
Na minha estratégia, quando a ação cai para perto de R$ 20 a R$ 21, meu radar liga e o dinheiro de renda fixa que eu não vou usar vai para ela. Hoje um quarto da minha carteira de investimentos está no Banco do Brasil. Não estou recomendando que você invista nele. É a minha convicção, e ela vem do olhar de 10 a 20 anos: o mundo dependendo mais do agronegócio, o Brasil melhor posicionado nesse setor, e um banco atrelado ao governo do momento, dando subsídio ao agro e à indústria. Isso não tem garantia nenhuma, e pode dar errado.
BBAS3 Contra o CDI e a Carteira 50/50
Para fechar, uma comparação que não estava no meu script: o BBAS3 contra o CDI nos últimos 5 anos.
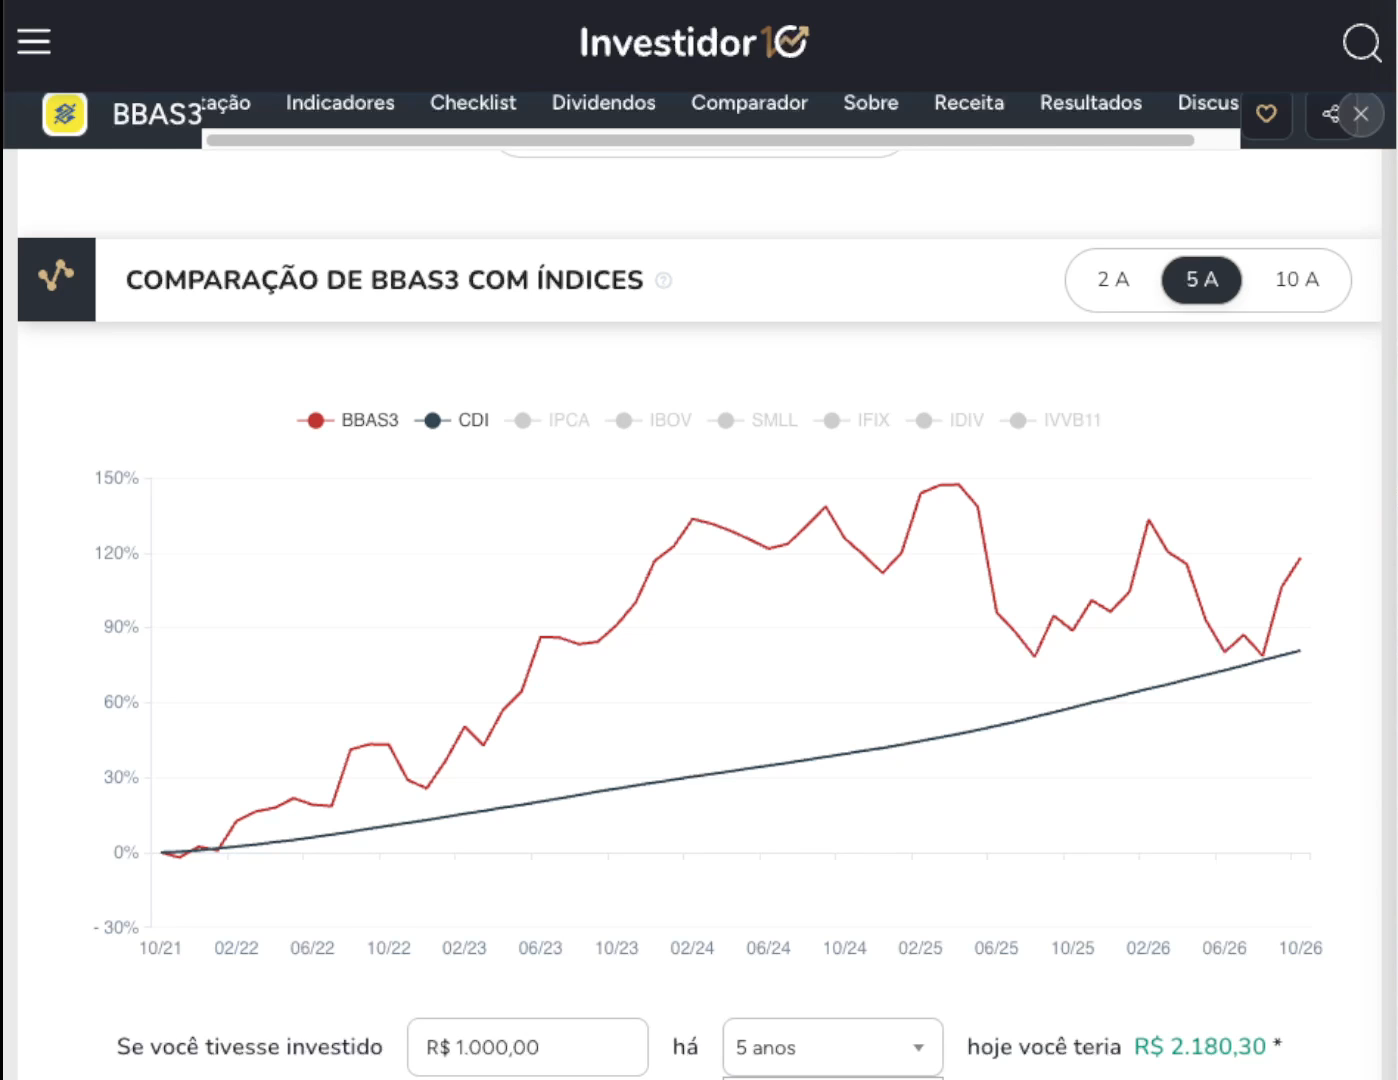
Minha carteira é 50% renda fixa e 50% renda variável, e o Banco do Brasil faz parte da parte variável. Essa é a minha estratégia de investimento, não uma recomendação.
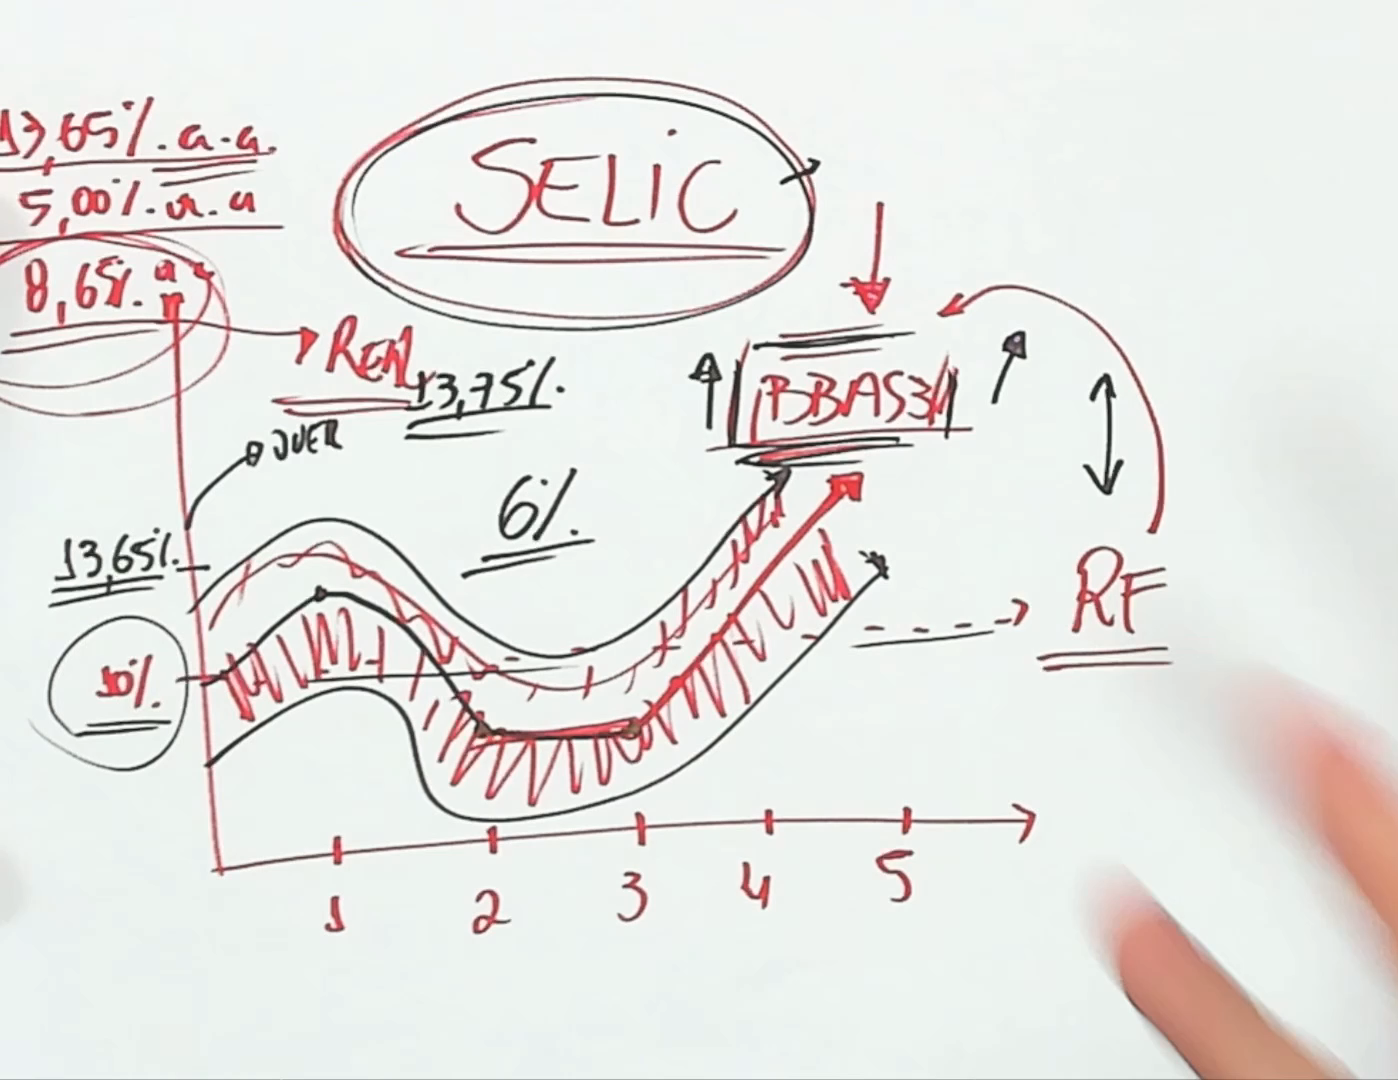
O desenho final do vídeo junta tudo: a Selic de 13,75%, os 5% de inflação, os 8,65% de retorno exigido e a faixa de 6% do Bazin. Com a Selic alta, a conta que quase todo mundo faz é ao contrário. Em vez de correr para a renda fixa, o contra-ciclo seria olhar boas empresas, porque quando a Selic cair elas tendem a valer mais. Mas eu não compro agora pagando caro: a bolsa tem picos por causa da eleição e algumas empresas estão bem mais caras do que valem.
Perguntas Frequentes
Como escolher ações para investir?
Comece pelo preço, não pela empresa que você “gosta”. O método Bazin calcula o preço-teto: o dividendo anual por ação dividido pelo yield mínimo que você exige. Depois olhe a margem de segurança (P/L, P/VP, LPA, VPA), o lucro, a dívida, o payout e se você entende como a empresa ganha dinheiro. Se faltar uma peça, a renda fixa pode ser o lugar mais prudente.
Como calcular o preço-teto de uma ação pelo método Bazin?
Divida o dividendo anual por ação pelo yield mínimo. No exemplo do BBAS3: média de R$ 1,76 por ação ÷ 6% = R$ 29,30. Com yield de 8,65%, o teto é R$ 20,32.
O que é margem de segurança?
É a diferença entre o valor que você estima para a empresa e o preço que paga. No exemplo, o teto de R$ 29,30 contra o preço de R$ 23,66: uma folga de quase R$ 6 para o caso de a análise estar errada.
Qual é o yield mínimo do método Bazin?
Bazin usava 6% ao ano. Eu adapto: uso a diferença entre a Selic e a inflação. Em 13,65% de Selic e 5% de inflação (exemplo), dá 8,65%.
O que é P/L, P/VP, LPA e VPA?
P/L é o preço dividido pelo lucro por ação (no exemplo, 11,03). P/VP é o preço dividido pelo patrimônio por ação (0,73). LPA é o lucro por ação (R$ 2,14). VPA é o valor patrimonial por ação (R$ 32,47).
Por que a Selic importa para escolher ações?
Selic alta aperta as empresas e as ações tendem a estar caras demais; Selic mais baixa, perto ou abaixo de ~10%, tende a melhorar os resultados. Eu uso essa referência para decidir quando deixar o dinheiro na renda fixa e quando comprar ações.
A planilha do método Bazin garante lucro?
Não. É uma ferramenta educacional para saber se o preço é atrativo diante dos dividendos. Ela não substitui a leitura do balanço nem garante retorno.
Quer ir mais fundo?
Se você quer ver a conta sendo preenchida na tela, volte ao vídeo: https://youtu.be/qbZCcn1QO98. Na descrição está o link da planilha. Para estudar renda fixa a fundo, o GDTD é a área de membros do canal.
Este artigo é conteúdo de educação financeira. Não é recomendação personalizada de investimento, nem promessa ou garantia de rentabilidade. O BBAS3 é um exemplo didático de método, e os números (cotação de R$ 23,66, dividendos, Selic de 13,65% e meta de 13,75%, indicadores e lucro) são os da data da gravação. Preços e taxas mudam, e a inflação de 5% é um valor de exemplo. Ações têm risco de perda. Rentabilidade passada não é garantia de rentabilidade futura.