
Juntar 10 mil reais parece longe demais para quem ganha pouco. E, na internet, todo mundo parece rico, o que faz você se sentir mal por isso. Só que a conta é outra, e eu vou fazer ela na sua frente: quando você consegue juntar 10 mil reais, a sua vida muda por cinco motivos, e cada um tem número e fonte.
Resumo rápido
- Guardando R$ 200 por mês, você chega aos 10 mil reais em 44 meses na poupança e 42 meses no Tesouro Selic ou CDB; com R$ 500, são 19 meses nos dois.
- Em um ano, R$ 10 mil rendem R$ 10.778,51 na poupança e cerca de R$ 11.116 no CDB e no Tesouro Selic, já com imposto: diferença de R$ 338,10.
- Dez mil reais cobrem de 2 a 5 meses de gastos, conforme o quanto você gasta por mês.
- Poupança e CDB têm a garantia do FGC (até R$ 250 mil por CPF); o Tesouro Selic, a do Tesouro Nacional.
- O que encurta o caminho é o quanto você guarda por mês, não o produto.
Se você ler até o final, vai saber:
- em quantos meses você chega aos 10 mil reais, mesmo guardando só R$ 100, R$ 200, R$ 300 ou R$ 500 por mês;
- como o dinheiro passa a trabalhar junto com você e quanto ele rende em um ano;
- quantos meses de vida 10 mil reais pagam;
- onde deixar esse dinheiro para que uma reserva não vire dívida;
- e por que viver com menos pode ser mais livre do que viver para o Instagram ou qualquer outra rede social de ostentação.
Com isso você consegue escolher o valor que cabe no seu bolso, saber o que fazer se uma emergência levar tudo e olhar o seu caminho com os seus números, sem se comparar com ninguém.
Aviso sobre os números: as taxas deste artigo são as do momento da gravação (dados de 22/10/2026) e mudam todos os dias. As contas são simulações com taxa parada, não promessa de retorno: aprenda a conta, não decore o número. Tudo aqui é educação financeira, não recomendação personalizada de investimento.
Assista ao vídeo completo: a conta feita na tela
No vídeo, cada taxa aparece com a fonte, a planilha muda o prazo na hora quando você troca o valor guardado por mês e eu conto o preço que paguei para chegar nos meus primeiros R$ 10 mil. Aqui você tem a versão para ler.
Juntar 10 mil reais: em quantos meses você chega (e por que isso prova que você consegue)
Este é o primeiro motivo: você prova para si mesmo que consegue juntar os 10 mil reais, e com o número na tela.
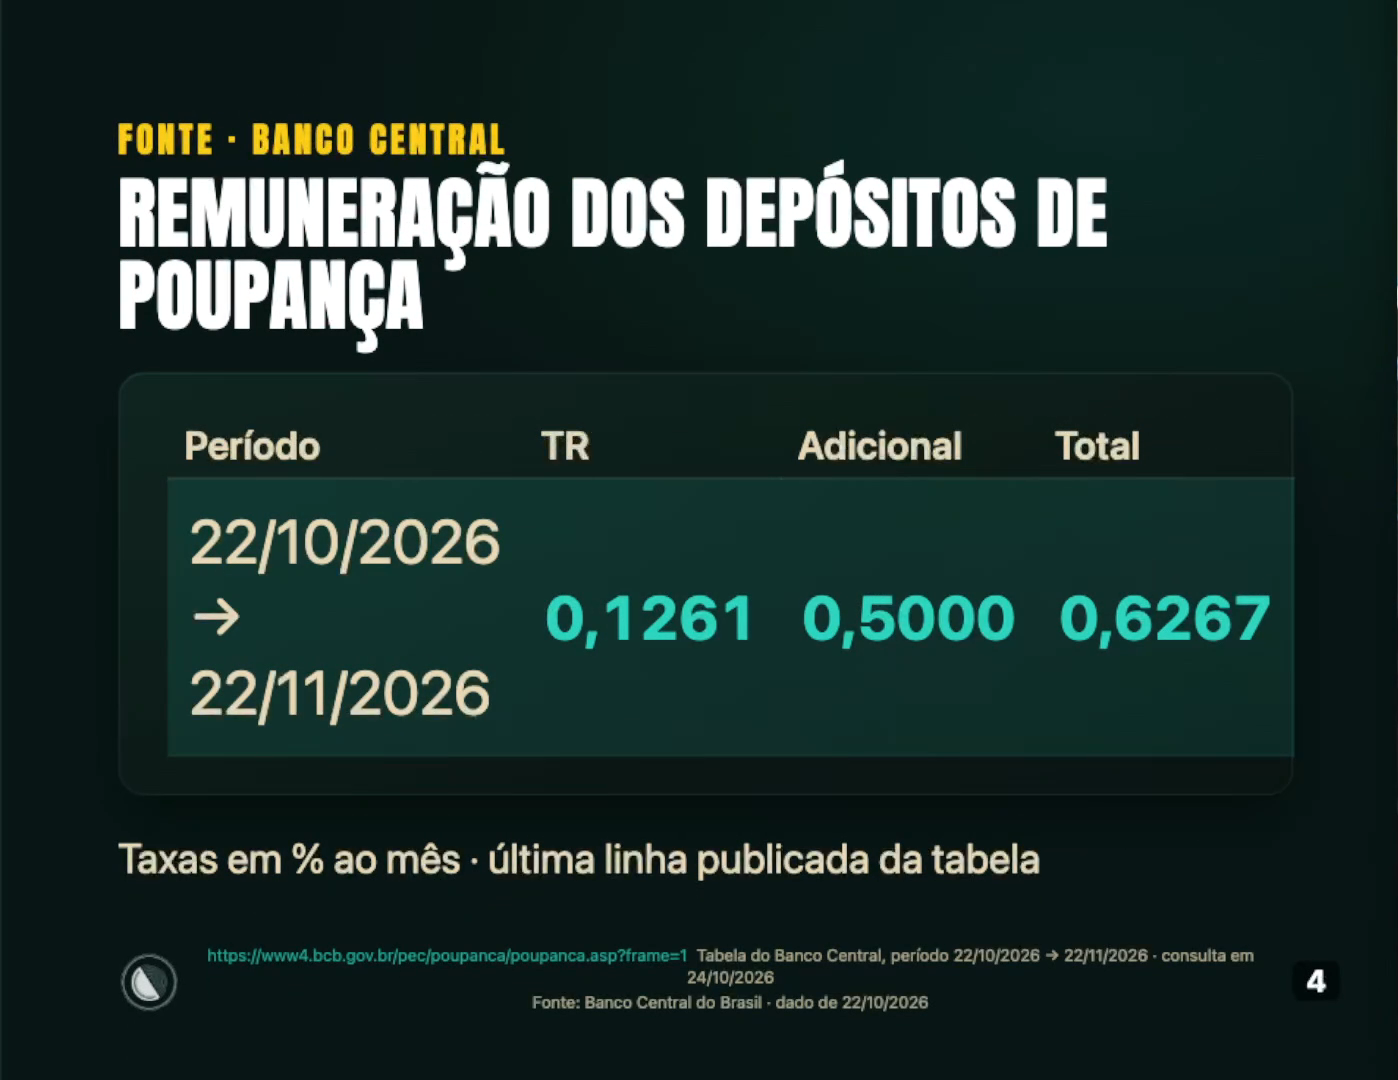
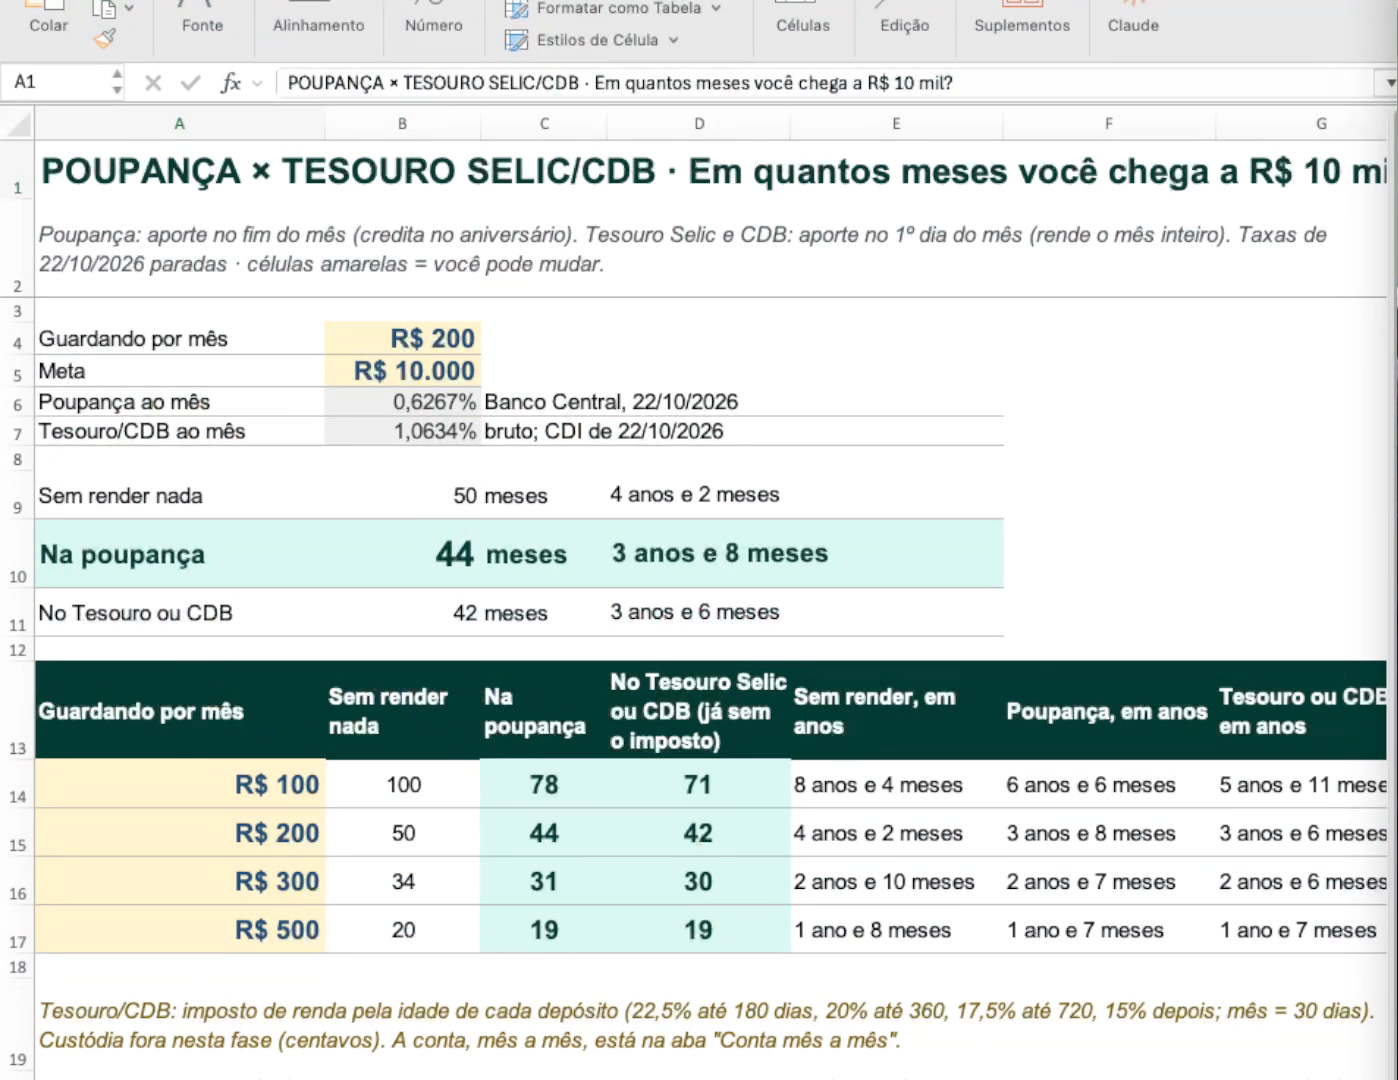
Guardando R$ 200 por mês na poupança, com a taxa do momento da gravação, que é de 0,6267% ao mês, você chega a R$ 10 mil em 44 meses, menos de 4 anos. Guarde esse número.
Antes da tabela inteira, uma coisa: guardar R$ 200 por mês não é coisa pouca. Tem mês em que R$ 200 é a diferença entre fechar a conta e não fechar. Se você já guardou, mesmo que tenha parado, mesmo que a primeira emergência tenha levado tudo, você já fez mais do que parece. Eu sei, porque eu fiz, e vou contar o preço mais para a frente.
Em quantos meses você chega a 10 mil reais guardando R$ 100, 200, 300 ou 500 por mês?
| Guardando por mês | Sem render nada | Na poupança | No Tesouro Selic ou CDB (já sem o imposto) |
|---|---|---|---|
| R$ 100 | 100 meses | 78 meses (6 anos e 6 meses) | 71 meses (5 anos e 11 meses) |
| R$ 200 | 50 meses | 44 meses (3 anos e 8 meses) | 42 meses (3 anos e 6 meses) |
| R$ 300 | 34 meses | 31 meses (2 anos e 7 meses) | 30 meses (2 anos e 6 meses) |
| R$ 500 | 20 meses | 19 meses (1 ano e 7 meses) | 19 meses (1 ano e 7 meses) |
Premissas da simulação: taxas de 22/10/2026 paradas o tempo todo. Poupança com o aporte no fim do mês (ela só credita o rendimento no aniversário do depósito). Tesouro Selic e CDB com o aporte no 1º dia do mês (rendem o mês inteiro), com imposto de renda pela idade de cada depósito e sem a custódia, que nessa fase é de centavos.
Repare em dois detalhes. Com R$ 500 por mês, poupança e Tesouro ou CDB chegam no mesmo mês: 19. Já com R$ 100, são 78 meses contra 71, sete meses de diferença. Ou seja, quando o valor guardado é pequeno e o caminho é longo, o produto mexe um pouco no prazo. Mesmo assim, quem mexe no prazo de verdade é o quanto você consegue guardar, e não o produto que você escolheu. Troque R$ 100 por R$ 200 e o prazo cai de 78 para 44 meses; troque por R$ 300 e cai para 31. Guarde essa frase, porque ela volta mais adiante.
Dá para juntar 10 mil reais ganhando pouco? Dá, mas demora
Eu não tenho coragem de te vender “junte R$ 10 mil em 3 meses”. Isso é mentira. Guardando R$ 100 por mês, o prazo honesto está entre 6 e 8 anos. Dá para chegar? Dá, mas demora. Seis anos parecem uma eternidade, eu sei, mas esses seis anos vão passar de qualquer forma. A pergunta é: onde você vai estar no fim deles?
De onde vem esse resultado: juros sobre juros
Todo mês o saldo anterior rende, e o depósito novo entra para somar nesse saldo. No mês seguinte, o que rendeu rende de novo. É o chamado juros sobre juros, e a planilha repete isso 78 vezes por você (no caso dos R$ 100 na poupança). A poupança, nesse momento, paga 0,5% fixo mais a TR, o que dá 0,6267% ao mês.
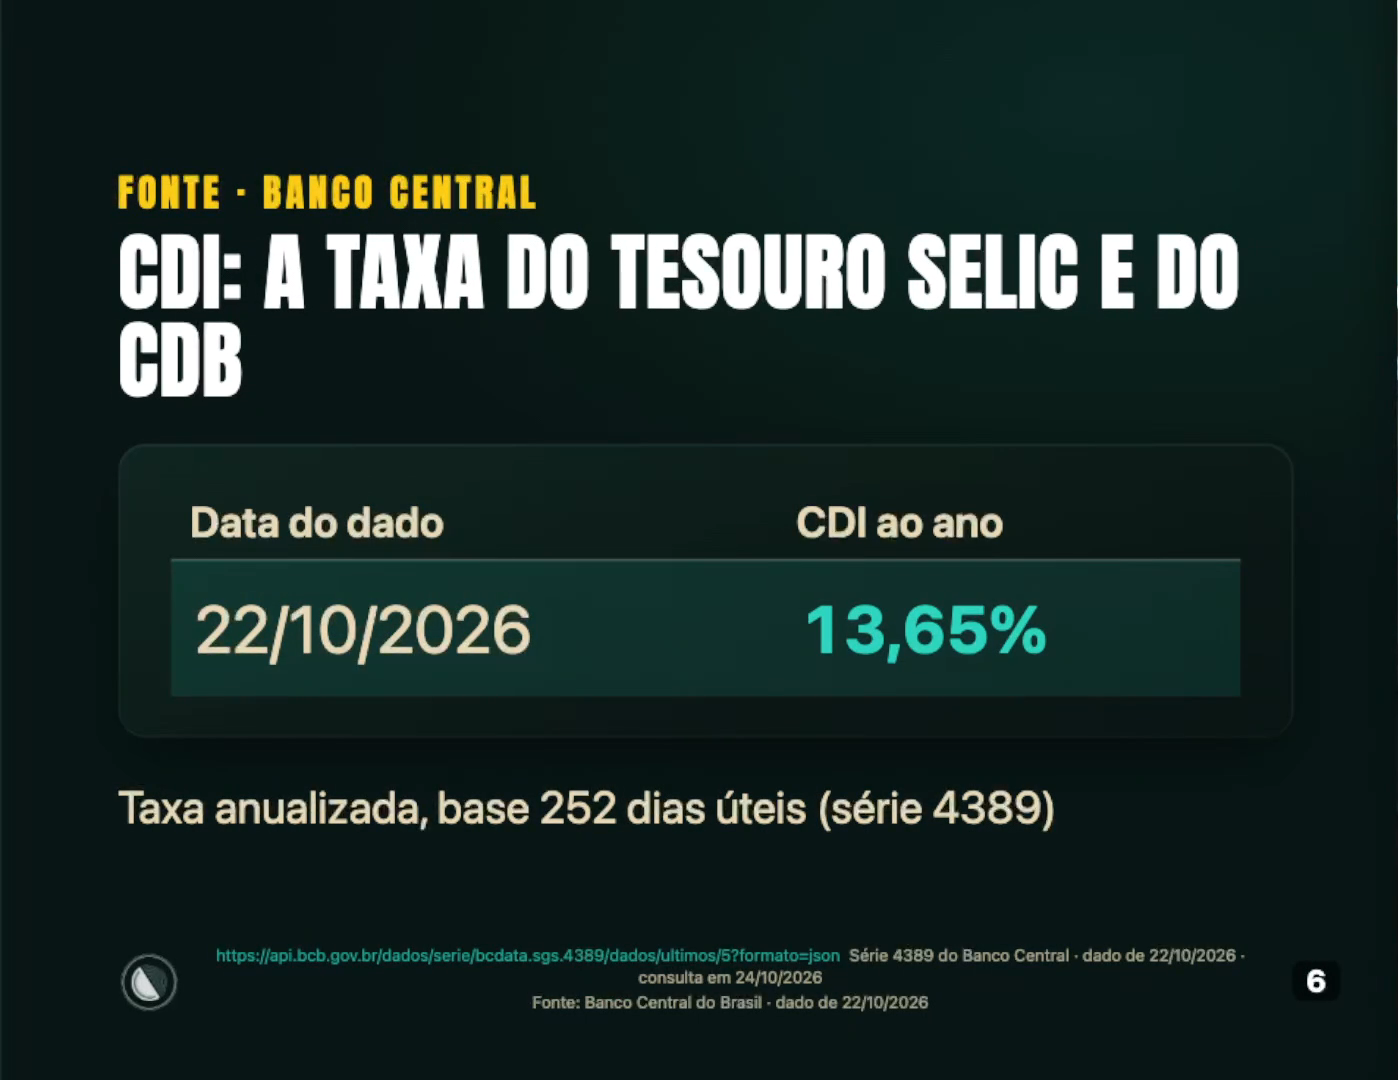
Tesouro Selic é você emprestar dinheiro para o Governo Federal; CDB é você emprestar para um banco. Tanto o Tesouro Selic quanto o CDB a 100% do CDI, com liquidez diária, estão pagando por volta de 13,65% ao ano, coladinho na Selic meta, que está em 13,75% ao ano. A Selic meta é a taxa básica de juros definida pelo Copom, do Banco Central.
Quanto tempo leva para virar hábito de poupar?
Sempre aparece a dúvida: quanto tempo demora para o hábito de poupar pegar? Alguns dizem que são 21 dias. Será? A University College London (UCL) acompanhou voluntários repetindo um hábito simples de saúde, como comer uma fruta depois do almoço. Metade levou mais de 60 dias para o hábito ficar automático. Teve gente que levou 18 dias e teve gente que levou 254. Era um grupo pequeno e ninguém mediu comportamento com dinheiro, mas serve para tirar a culpa: se não virou hábito em três semanas, você não é fraco, você é normal.
Você não está atrás de ninguém: está no meio da fila
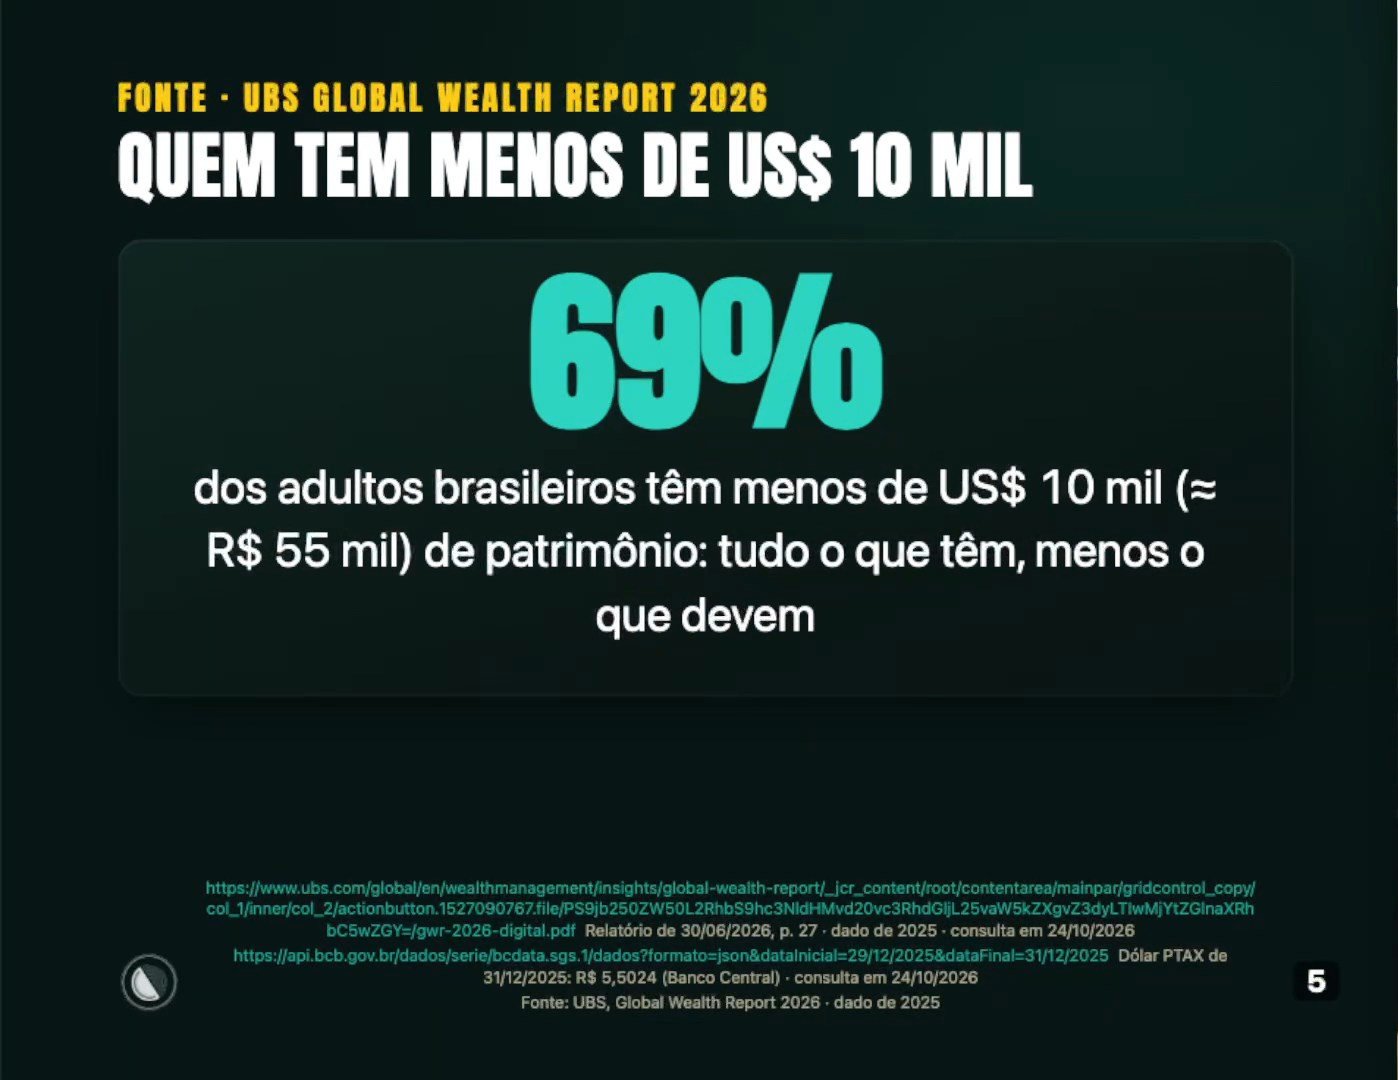
Um relatório de 2026 do UBS, banco suíço, diz que 69% dos adultos brasileiros têm menos de US$ 10 mil de patrimônio, o que dá aproximadamente R$ 55 mil. Esse patrimônio soma tudo o que a pessoa tem, inclui a casa e desconta as dívidas. Sessenta e nove por cento é a maioria: você não está atrás, está no meio da fila, e a fila é enorme. Quem aparece rico nas redes sociais é uma minoria bem pequena, e as redes só mostram o que essas pessoas querem que você veja.
O primeiro motivo, então: seja com R$ 100 ou com R$ 500, existe um prazo, e ele termina em 78, 44 ou 19 meses. Você vai ter na mão a prova de que é uma pessoa que decide guardar dinheiro e cumpre o que prometeu. Nenhuma rede social te dá isso, e ninguém consegue tirar de você.
O que muda quando você junta 10 mil reais: o dinheiro passa a trabalhar junto (quanto rende em um ano)
Provar que você consegue é uma coisa. Outra é o que o dinheiro faz sozinho depois que chega aos 10 mil reais. Este é o segundo motivo: o dinheiro começa a trabalhar junto com você.
Eu coloquei os R$ 10 mil parados na poupança, no CDB e no Tesouro Selic, por um ano, com as taxas do momento da gravação. É uma projeção futura, não uma promessa.
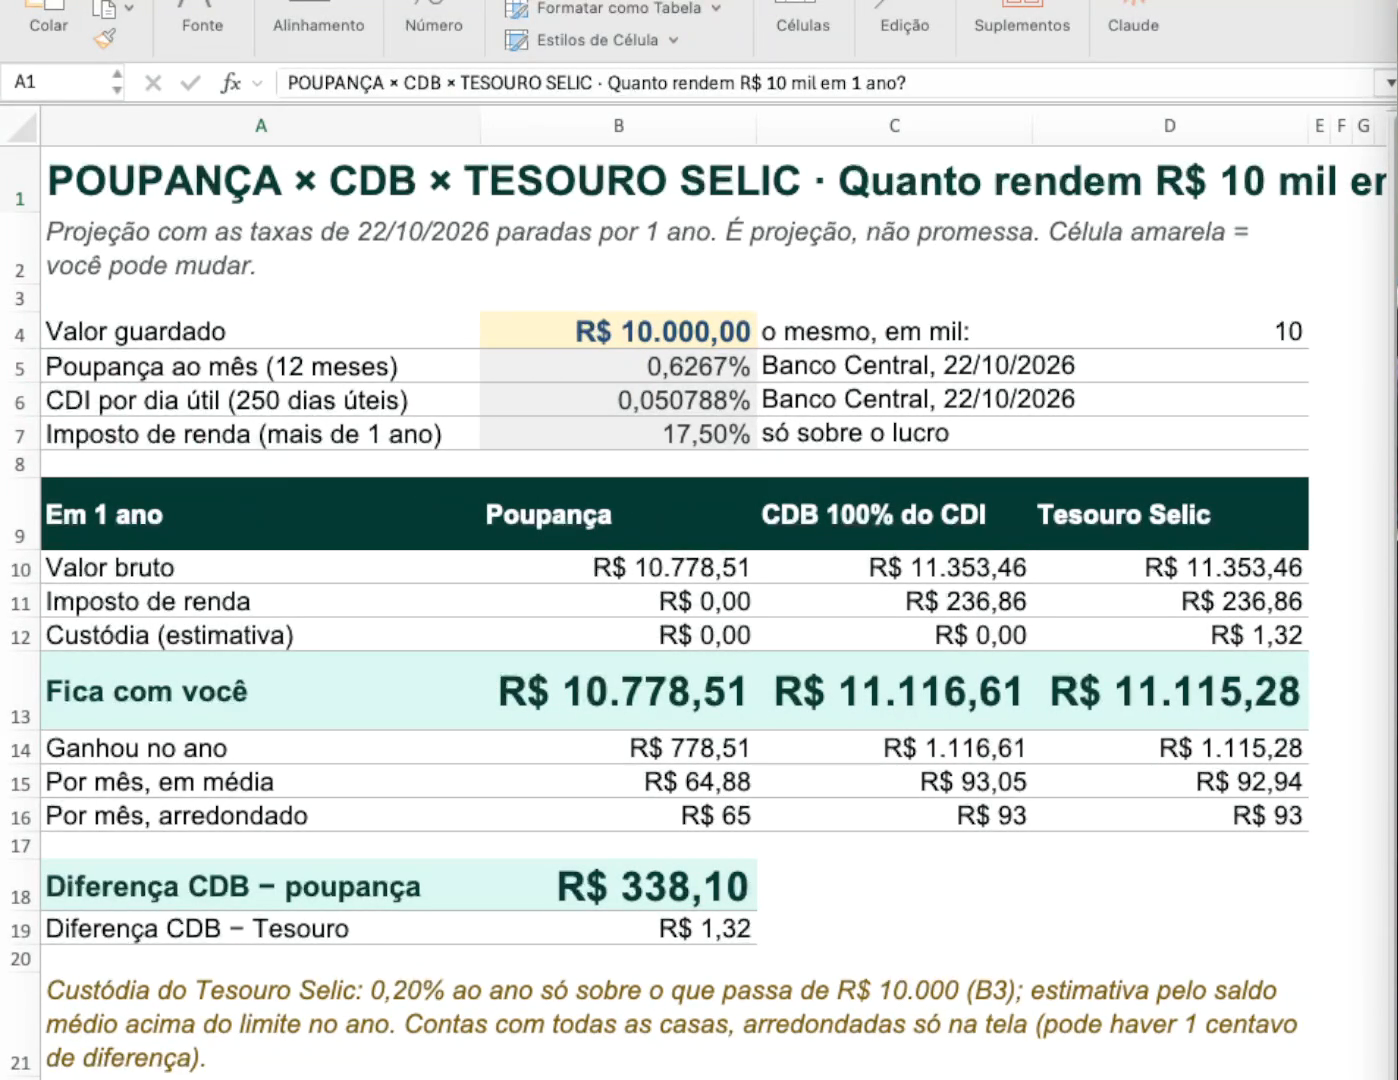
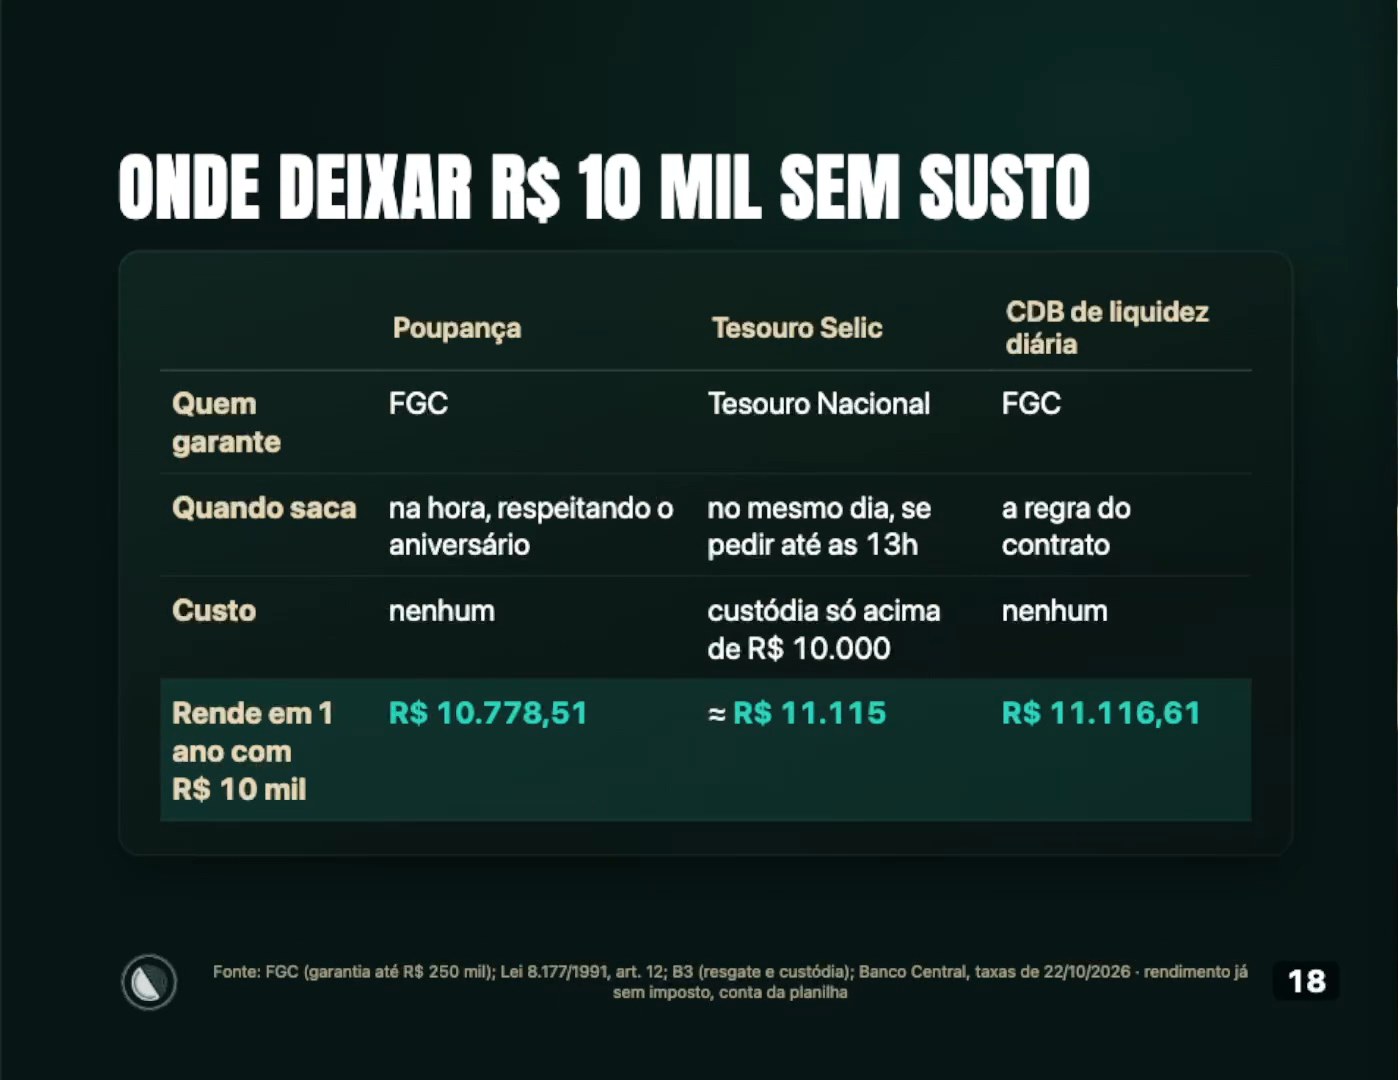
- Poupança: R$ 10.778,51. Você ganhou R$ 778,51 em um ano, sem trabalhar mais por isso, o que dá quase R$ 65 por mês. Poupança é isenta de imposto de renda.
- CDB a 100% do CDI: R$ 11.353,46 brutos. O governo leva a parte dele, 17,5% de imposto de renda sobre o lucro, se você sacar nesse momento: R$ 236,86. Fica com você R$ 11.116,61, algo em torno de R$ 93 por mês. O CDI é a taxa que um banco cobra do outro para emprestar dinheiro entre eles, muito próxima da Selic. “100% do CDI” quer dizer que o banco te paga isso inteiro, bruto.
- Tesouro Selic: praticamente igual ao CDB, com uma diferença: a B3 cobra a taxa de custódia sobre o que passar de R$ 10.000. A taxa incide sobre R$ 1.353,46 e dá cerca de R$ 1,32. Líquido no seu bolso: R$ 11.115,28, também uns R$ 93 por mês.
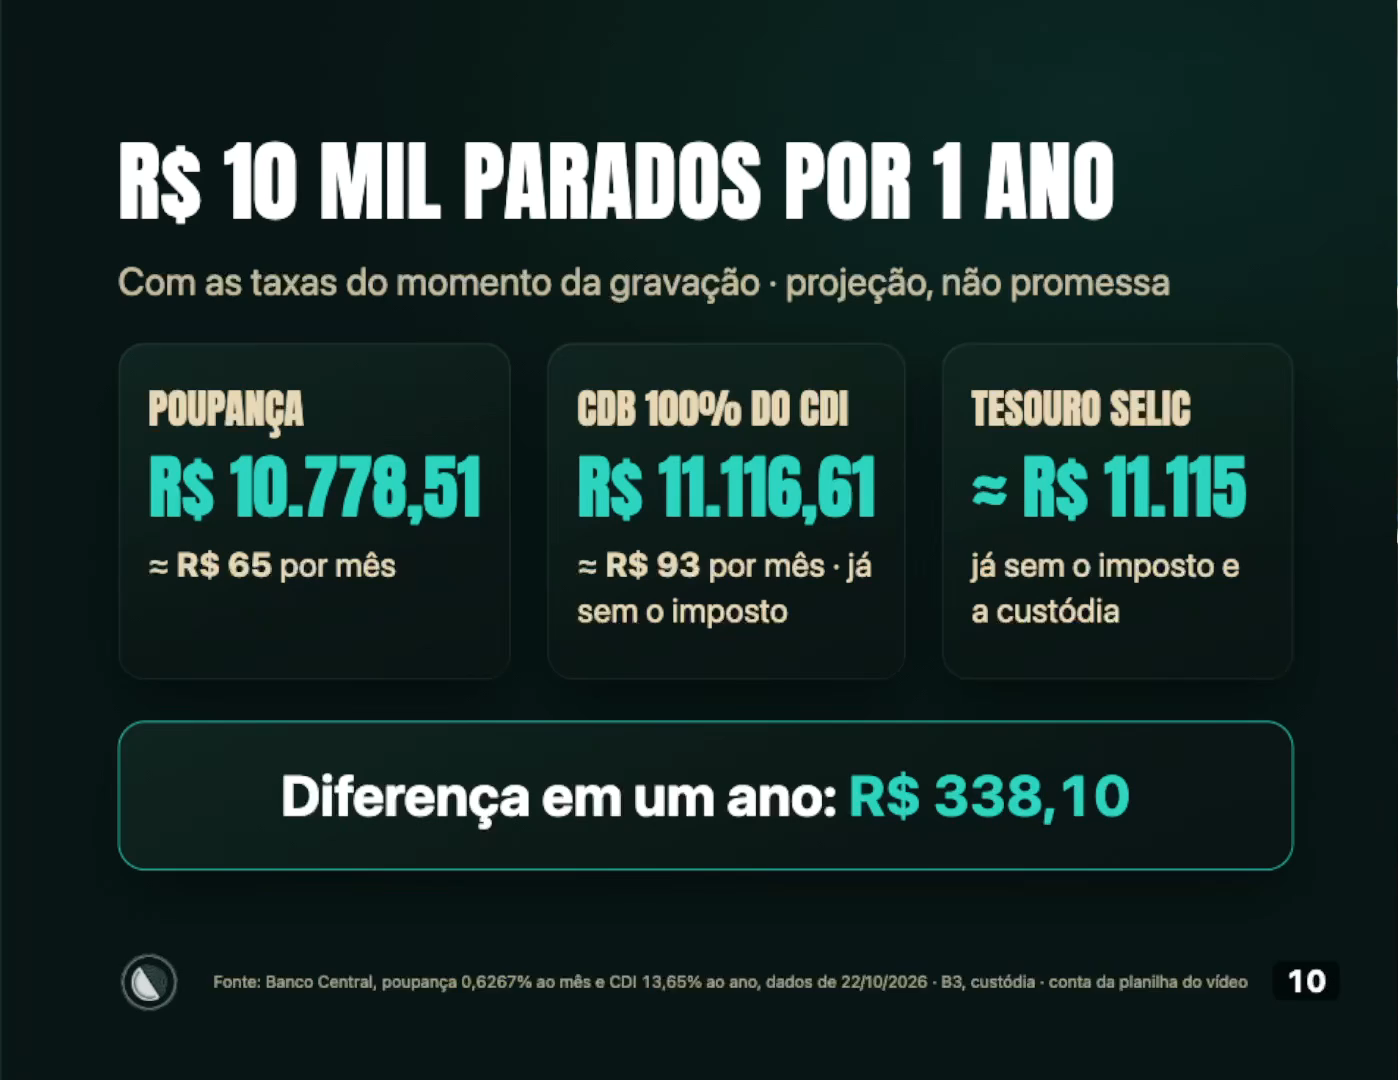
Quanto rendem 10 mil reais: a diferença é de R$ 338,10 por ano
Entre a poupança e o CDB ou o Tesouro Selic, a diferença é de aproximadamente R$ 338,10 em um ano, sobre o mesmo dinheiro (veja também poupança ou Tesouro Selic: quem rende mais). Isso você deixa na mesa por ter o dinheiro na poupança. Não é uma fortuna, mas é dinheiro que poderia estar no seu bolso, e não no do banco.
Até 10 mil, quem trabalha é você; depois, o dinheiro vira o estagiário
Olha o que isso diz sobre a sua vida. Na poupança, você já está ganhando uns R$ 65 por mês. Ajuda, mas não vai mudar a sua vida. Até os 10 mil reais, quem trabalha é você, e o dinheiro é só um estagiário: ele ainda não aprendeu o serviço de verdade. Depois dos 10 mil, ele começa a trabalhar junto com você. Você passou anos fazendo o serviço sozinho, e agora tem alguém para te ajudar a alavancar o seu dinheiro mais rápido.
Lembra da frase para guardar? Até os 10 mil reais, quem manda no prazo é quanto você guarda por mês. Depois dos 10 mil, o dinheiro entra no jogo, e é aí que a diferença entre poupança, Tesouro Selic e CDB vira esses R$ 338 por ano. O que encurta o caminho é você, não o lugar onde o dinheiro está investido. E o que muda a sua vida é que, pela primeira vez, você não está mais sozinho para aumentar o seu patrimônio.
Quantos meses de vida 10 mil reais pagam: você ganha fôlego
Uma coisa é saber quanto os 10 mil rendem. Outra é saber quanta paz eles compram. Este é o terceiro motivo: você ganha fôlego.
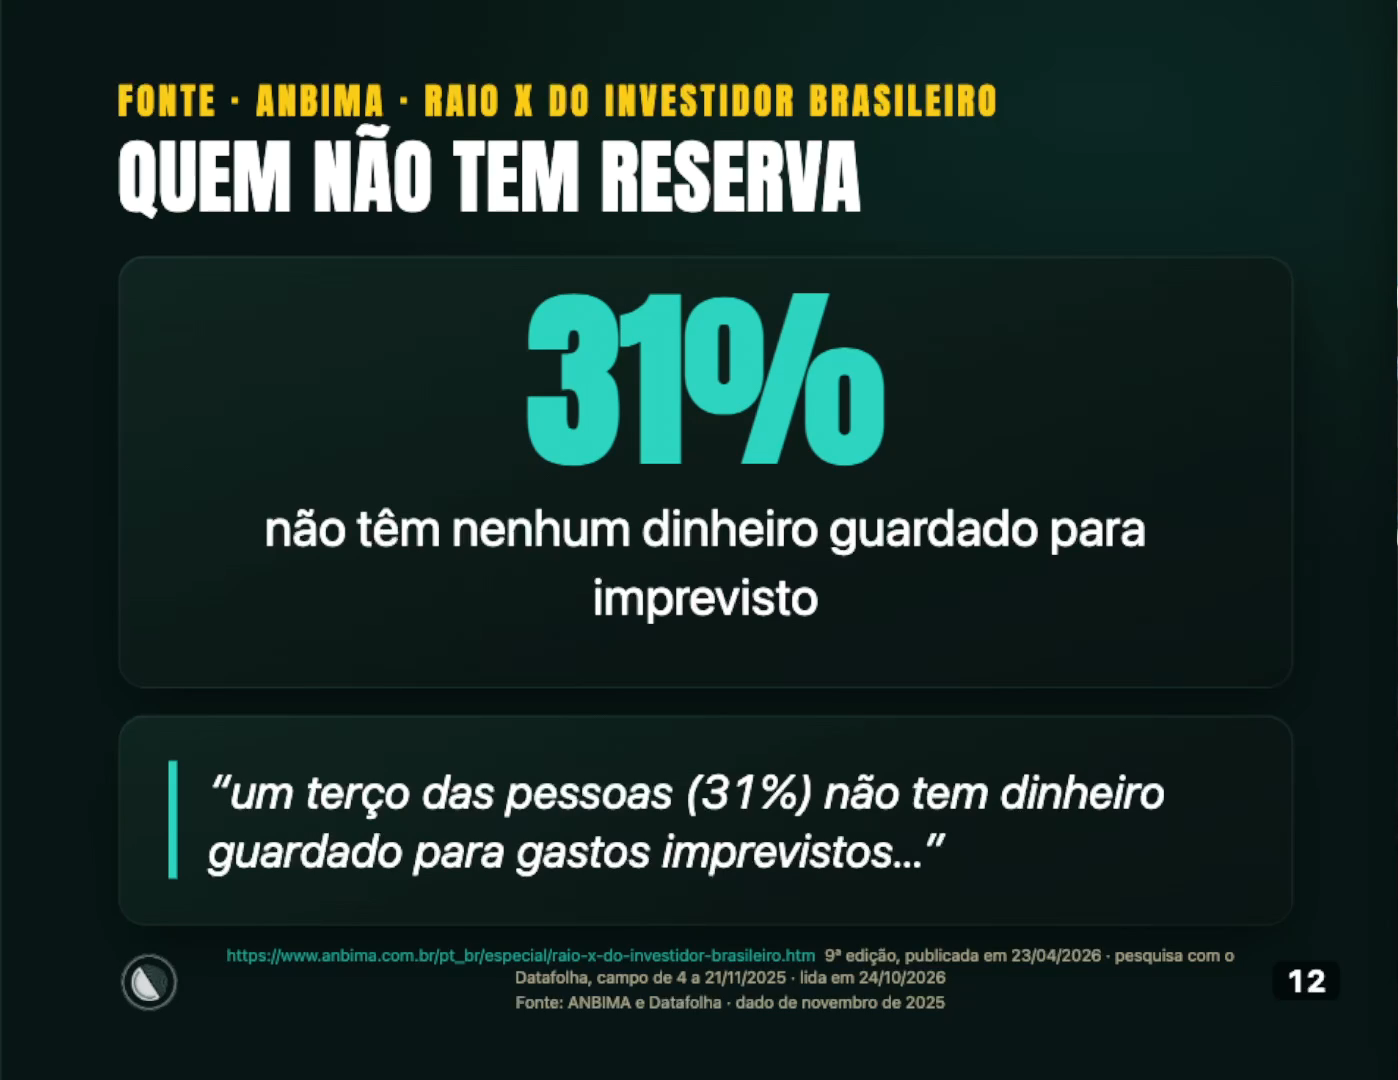
A pergunta que ninguém faz é: 10 mil reais bastam para você dormir tranquilo? Isso depende de uma conta que é sua, não minha. Antes dela, onde está o brasileiro nesse momento? A ANBIMA (associação das instituições do mercado financeiro), em pesquisa de 2026 feita com o Datafolha, mostrou que 31% dos brasileiros, quase 1 em cada 3, não têm nenhum dinheiro guardado para imprevisto. Nenhum. Zero. Se você chegar aos 10 mil reais, já passou na frente de muita gente, e com o seu próprio esforço.
Quantos meses de gastos 10 mil reais cobrem? A conta é sua
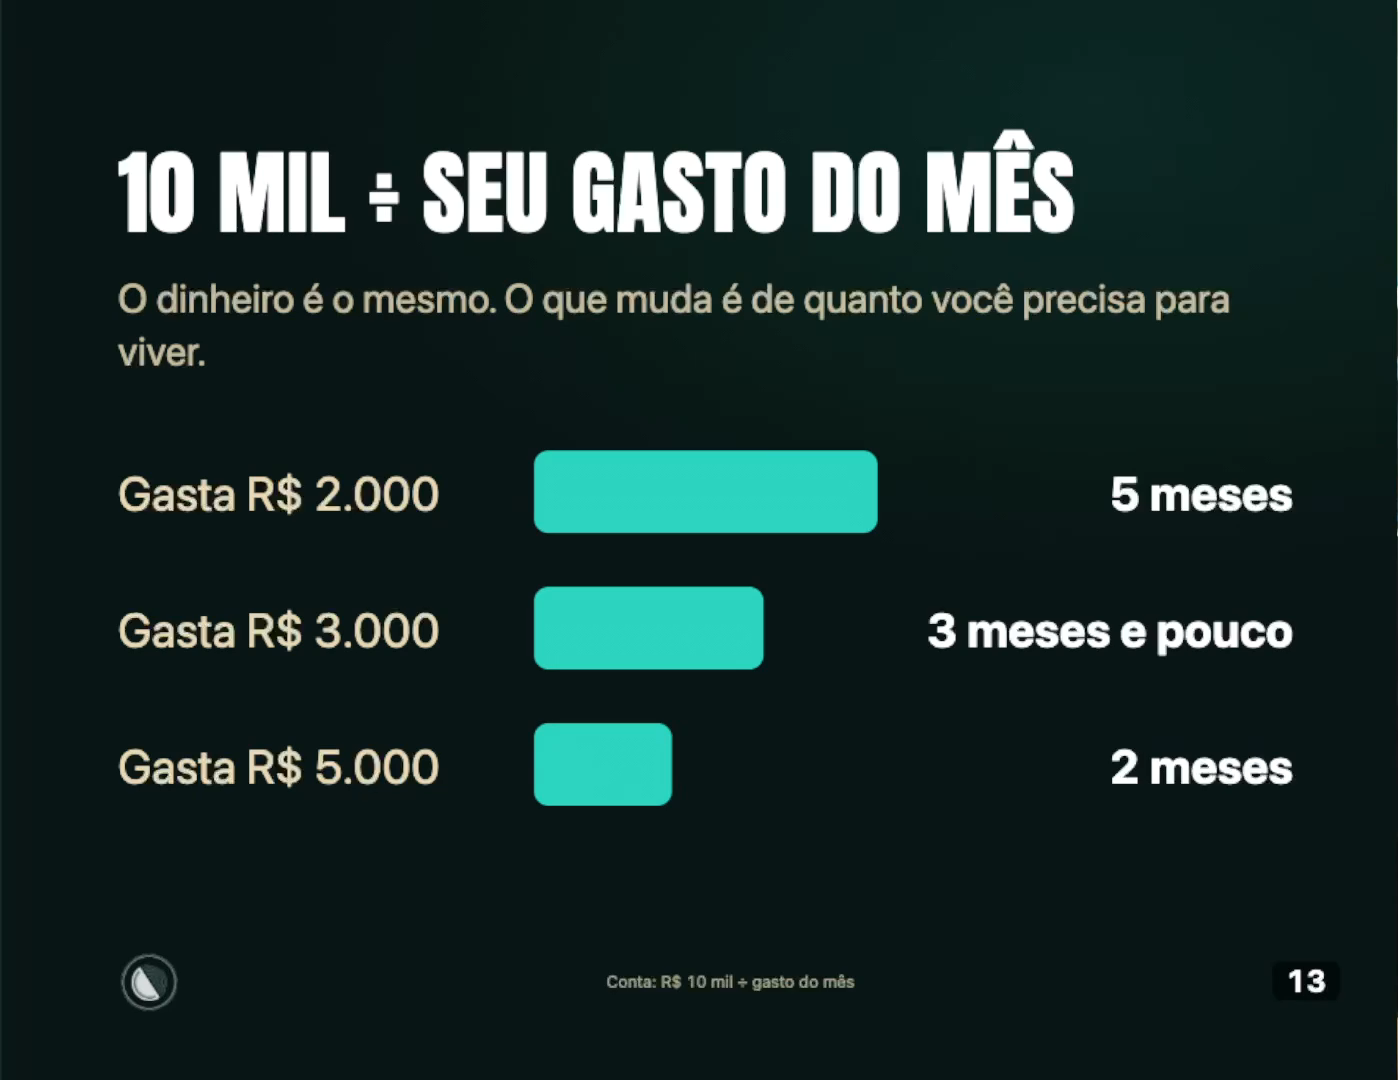
Eu poderia te dar uma média, mas a média não paga a sua conta. Pegue tudo o que você gasta em um mês (aluguel, comida, luz, escola, as despesas de que você não pode abrir mão) e divida os 10 mil por esse valor:
- Gasta R$ 2.000 por mês: são 5 meses de custo fixo.
- Gasta R$ 3.000: são mais de 3 meses.
- Gasta R$ 5.000: são 2 meses.
Tem especialista que fala em 6 meses de gasto como o ideal. É uma recomendação, não é lei, mas confesso que é uma boa régua. O que a conta mostra é que a diferença não é quanto você ganha, é de quanto você precisa para viver. Quem precisa de menos compra mais tempo com o mesmo dinheiro. E tempo é o que dá coragem de pedir demissão de um emprego ruim, de recusar uma proposta que não presta, de aguentar uma semana sem receber salário se você for autônomo.
O nome chique para quem vive com menos do que ganha, por escolha própria, é frugalidade. Guarde essa palavra, porque ela volta no quinto motivo.
Dez mil reais não são a reserva perfeita de ninguém. São o fôlego necessário: meses em que você respira melhor, pensa e decide sem aperto. É a diferença entre um susto e uma catástrofe. O carro quebrou, a geladeira pifou, ficou uma semana sem pagamento? É nesse tipo de susto que a vida de muita gente desanda, porque sem reserva você acaba entrando em dívida para voltar à normalidade.
Onde deixar 10 mil reais sem susto: a emergência deixa de virar dívida
Aí você pergunta: “Ju, onde eu coloco esse dinheiro para acessá-lo na hora da emergência sem que isso vire uma calamidade?” Este é o quarto motivo: uma emergência deixa de virar dívida.
Sem nada guardado, o carro que quebra vira cartão de crédito ou empréstimo, e o que era um susto de uma tarde vira uma dívida de meses. É o que eu vejo, porque eu mesmo já passei por isso na minha vida. Com 10 mil reais guardados, você paga o que precisa e segue a sua vida em paz.
Para o dinheiro cumprir a missão de reserva de emergência, ele precisa de três coisas:
- alguém que garanta o investimento se ele der problema;
- poder sacar no momento em que você precisar;
- não perder dinheiro ao sacar.
Com esses três critérios, olhei a poupança, o CDB e o Tesouro Selic, que são os lugares que eu apresento no vídeo para quem está começando a vida financeira (educação financeira, não recomendação para o seu caso).
Quem garante o seu dinheiro: FGC e Tesouro Nacional
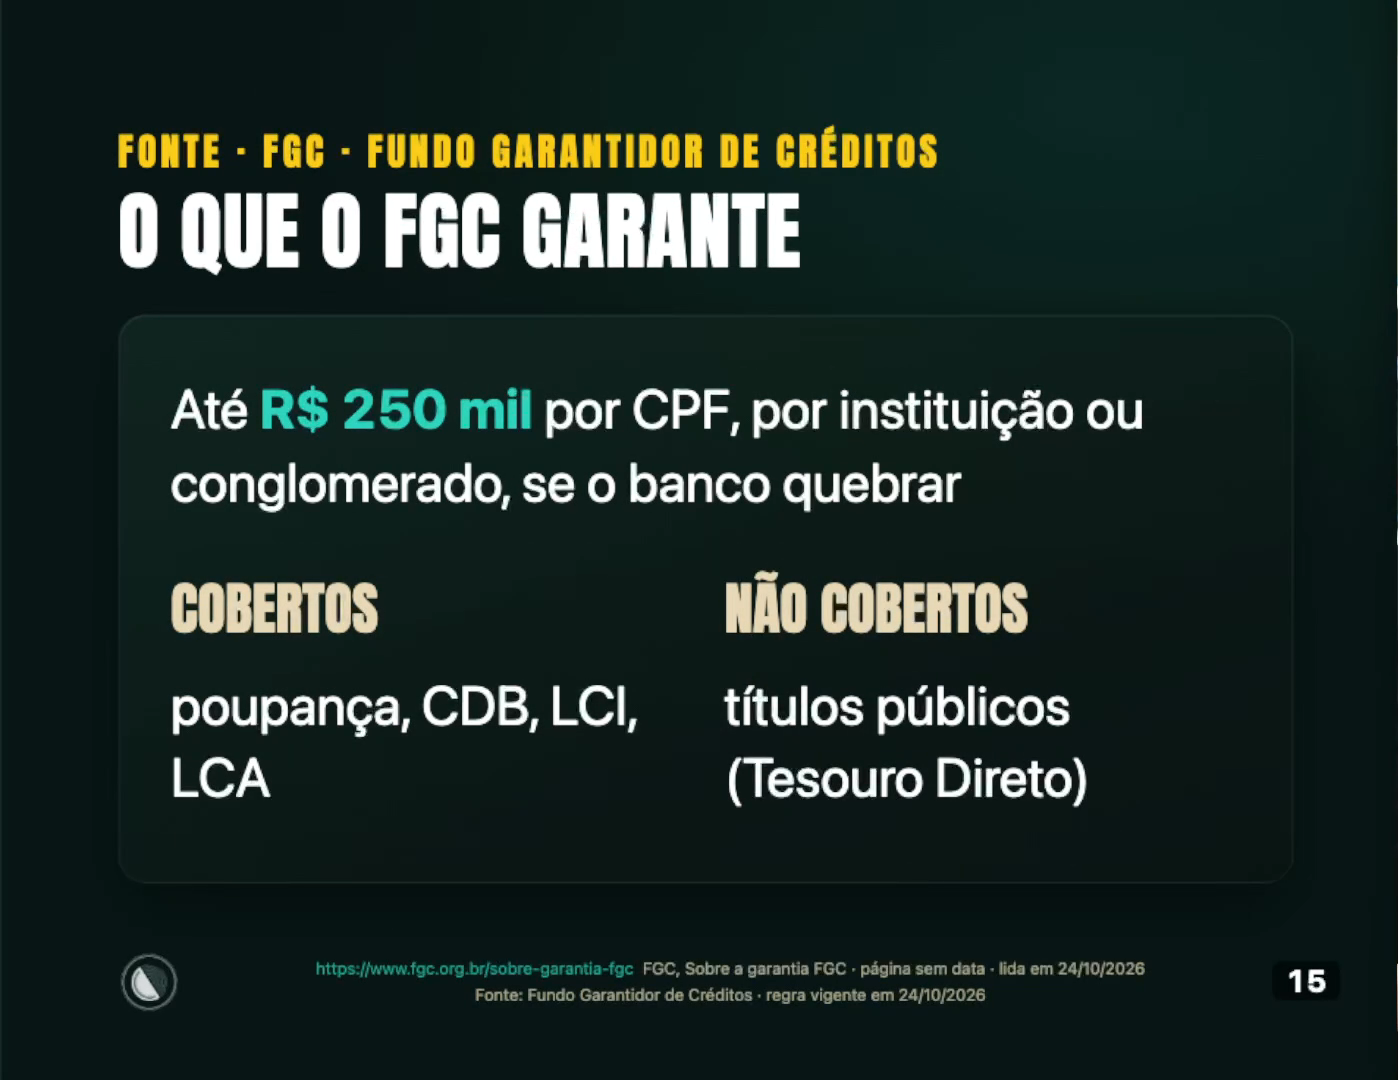
Na poupança e no CDB, a garantia é do FGC (Fundo Garantidor de Créditos), uma instituição privada criada pelos bancos. É um seguro que os próprios bancos pagam e que devolve até R$ 250 mil por CPF se aquele banco ou aquele conglomerado financeiro quebrar.
O Tesouro Direto, incluindo o Tesouro Selic, não tem FGC, mas não precisa: quem garante o seu dinheiro na hora de sacar é o próprio Tesouro Nacional (o Tesouro Direto é confiável?). Em alguma medida, até os bancos dependem do Tesouro Nacional, e por isso o Tesouro Selic é considerado mais seguro do que a poupança e o CDB.
Quando dá para sacar: o aniversário da poupança e o resgate do Tesouro
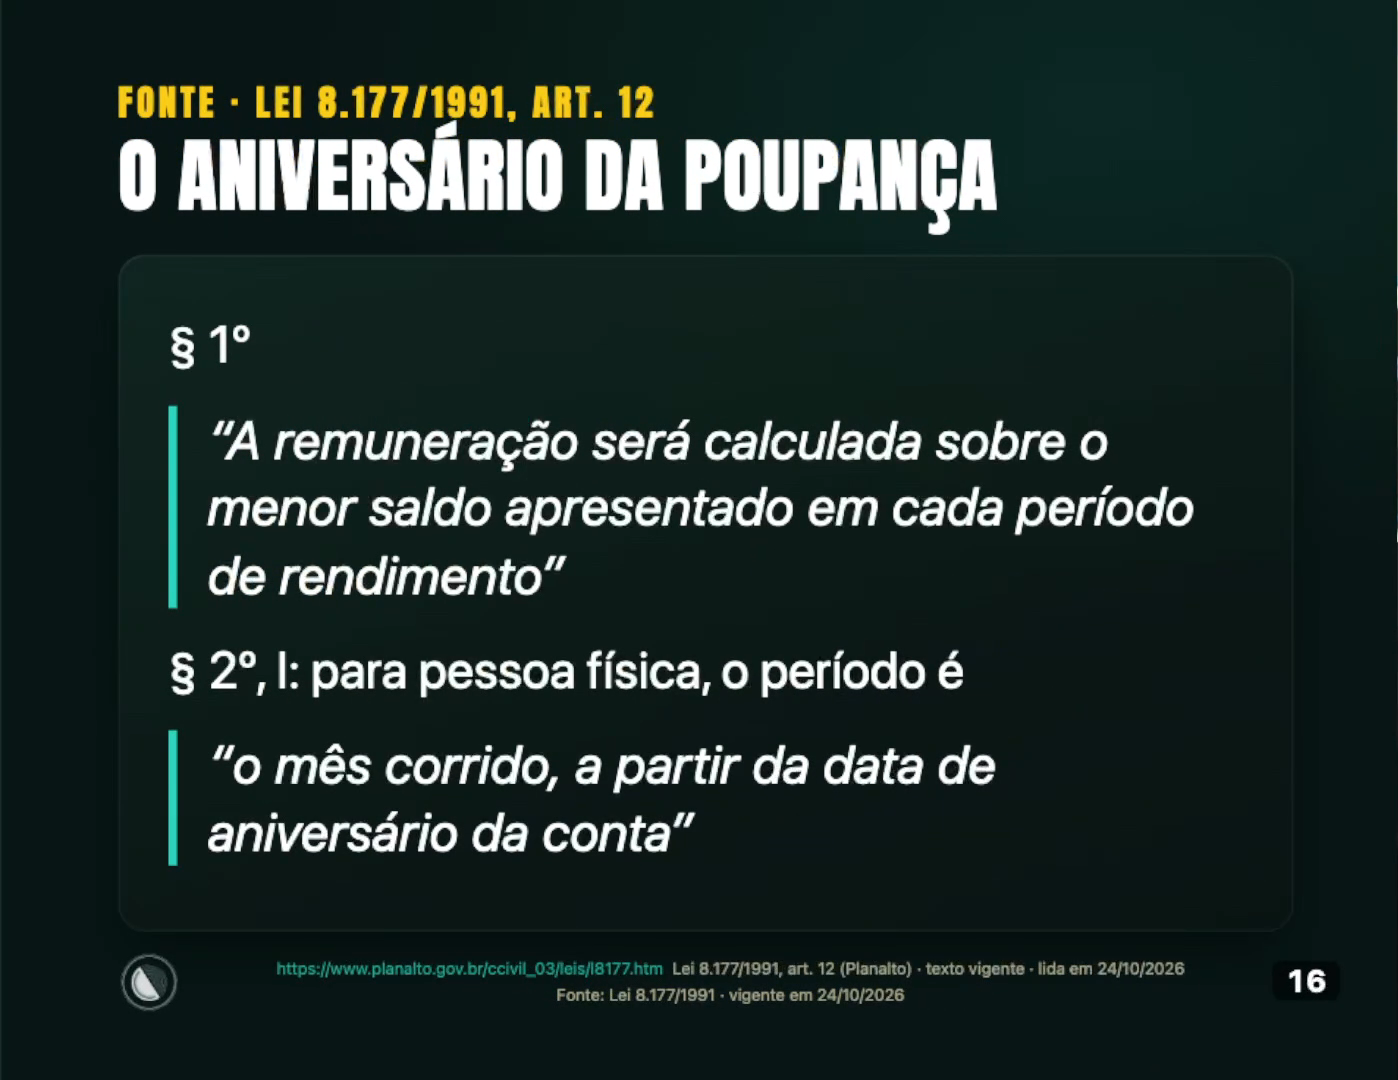
Na poupança você saca quando quiser: sábado, domingo, feriado, de madrugada. Só que existe o danado do aniversário. A lei diz que a remuneração é calculada sobre o menor saldo do mês, contado a partir do dia em que você abriu a conta ou fez o depósito. Tirou antes do aniversário? Perdeu o rendimento do que tirou. É isso que diz a Lei 8.177/1991, art. 12.
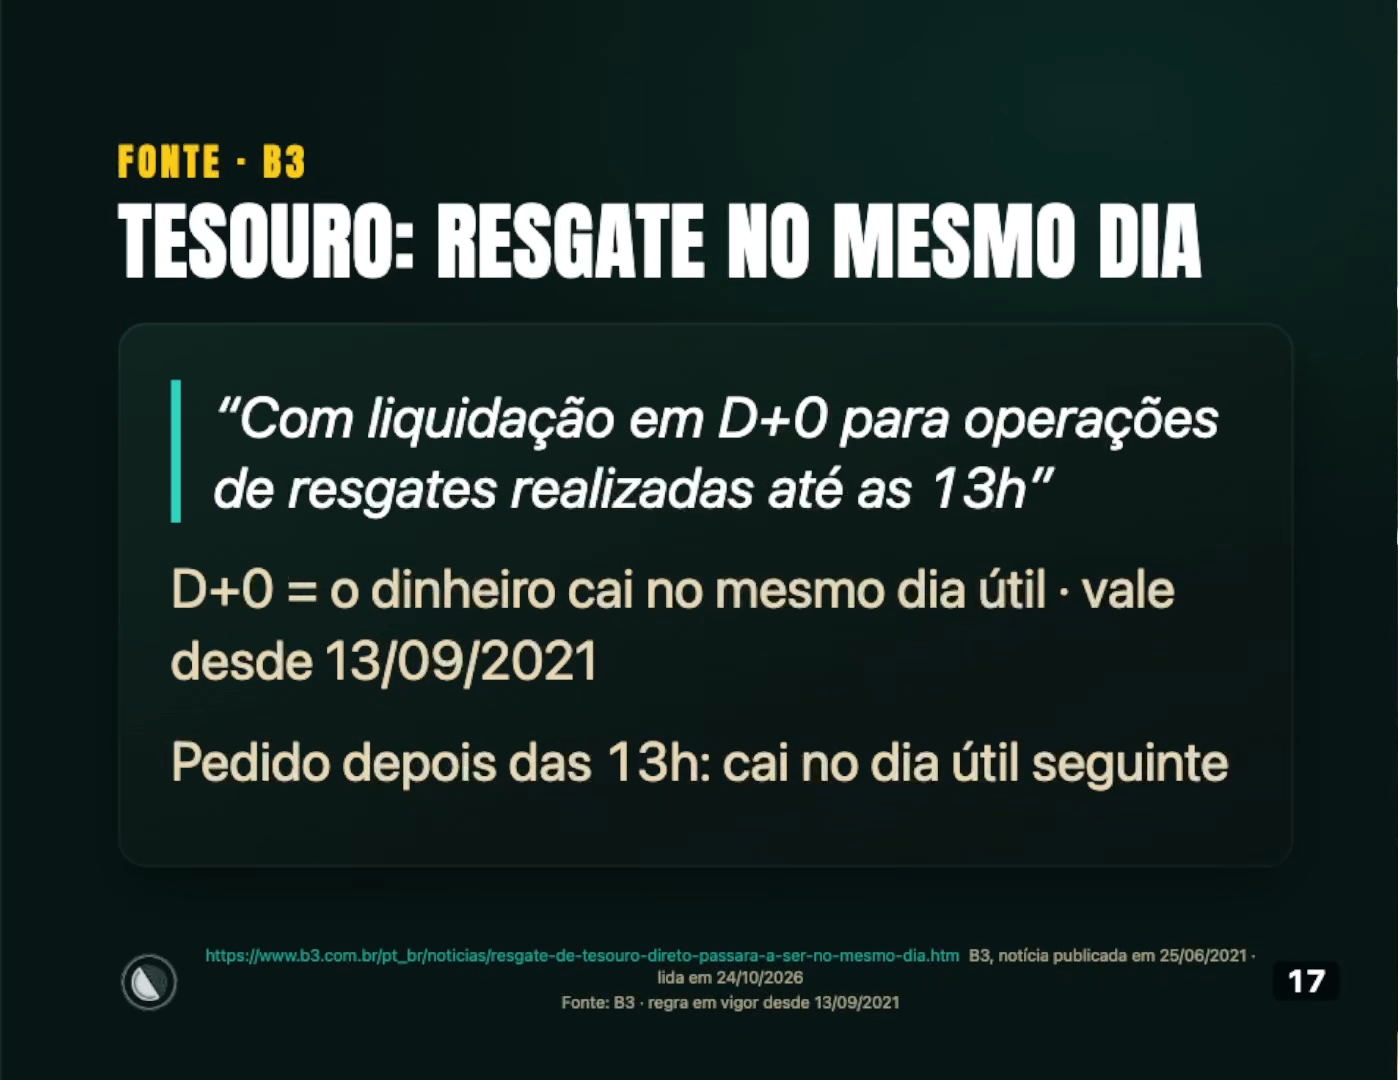
No Tesouro Selic, o pedido de resgate feito até as 13h de um dia útil cai no mesmo dia. Depois das 13h, cai no dia útil seguinte.
No CDB, cada banco define em contrato os critérios de saque. O cuidado é escolher um CDB com liquidez diária: assim você saca quando precisar e o dinheiro cai na conta na mesma hora.
Quanto custa sacar: a taxa de custódia do Tesouro Selic
A terceira pergunta é se existe algum custo para tirar o dinheiro. No Tesouro Selic existe a taxa de custódia da B3, de 0,20% ao ano, que é isenta até R$ 10 mil. Passou dos R$ 10 mil, você paga a taxa só sobre o que excedeu. Por isso, quem ainda está na corrida dos 10 mil reais encontra no Tesouro Selic um produto excelente. Dinheiro de emergência precisa estar disponível e não pode oscilar nem prender: o que não serve é um lugar que prende ou que desvaloriza na hora do saque. Você não pode precisar do dinheiro na terça e descobrir que só pega daqui a dois anos.
E se uma emergência levar tudo? Não é fracasso
Suponha que você juntou três mil reais e o carro quebrou ou a geladeira morreu. Os três mil que você demorou tanto para juntar vão embora numa tarde. Eu sei que dói. Mas pense comigo: foi exatamente para isso que você juntou esse dinheiro. É melhor ver o dinheiro sumir, manter o hábito e recompor a reserva do que pedir dinheiro emprestado a um banco com juros altíssimos. E, como você já juntou três mil antes, sabe o caminho das pedras para juntar de novo.
E se eu falhar um mês de poupar?
Muita gente me pergunta: “Ju, e se eu falhar um dia e não conseguir guardar naquele mês?” O mesmo estudo da UCL olhou o que acontece quando a pessoa falha apenas um dia: faltar uma única vez não atrapalhou, e no dia seguinte ela voltou ao ritmo normal. Uma ressalva: o estudo olhou falhas isoladas, e uma semana sem fazer já é outra história.
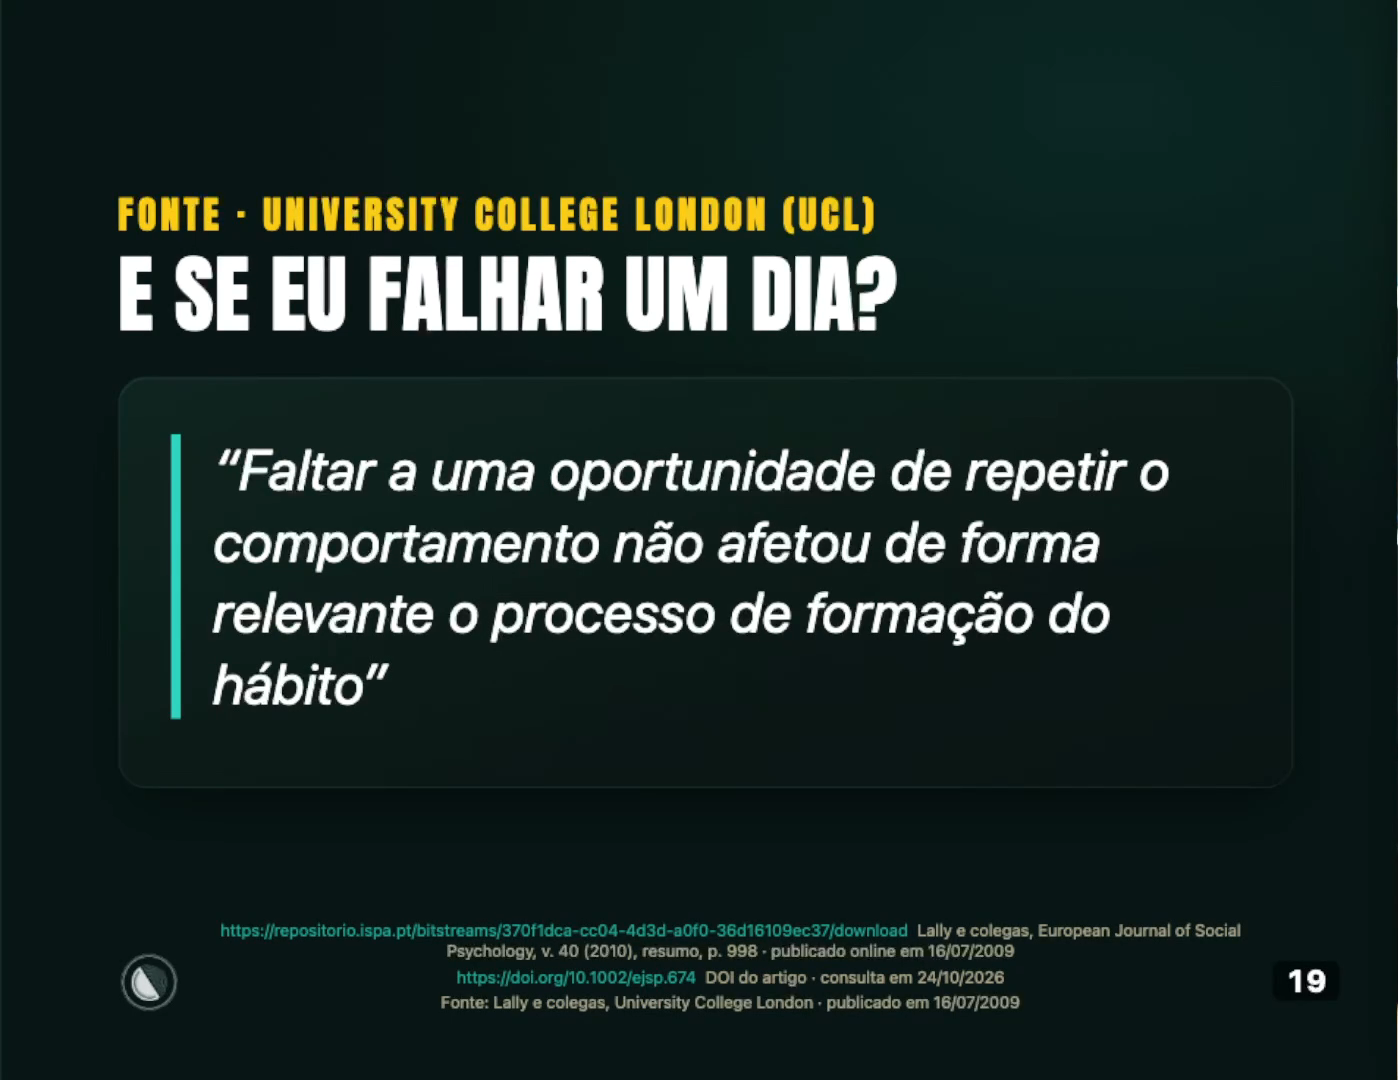
Então você precisou gastar numa emergência? Sem problema: volta a guardar no mês seguinte. Com R$ 200 por mês, são mais 44 meses de caminho. Chato? Muito. Mas é um fracasso? Na minha visão, nenhum. Este é o quarto motivo: a emergência deixa de ser o dia em que a sua vida desanda por completo e vira apenas um susto numa tarde, com o dinheiro certo no lugar certo para te atender.
Viver com menos ou viver para o feed: como escolher a sua vida (o preço que eu paguei, Buffett e Munger)
Resta o motivo que não está em conta nenhuma: o que você escolhe fazer com a sua vida enquanto junta os 10 mil reais. Este é o quinto motivo: você escolhe ter uma vida, em vez de copiar o que estão fazendo nas redes sociais.
Mas não vou te iludir: vou começar pelo preço que você vai ter que pagar, porque ele existe.
O preço que eu paguei para juntar os meus primeiros 10 mil
A tabela mostrou desde o começo: o que encurta o caminho é a sua capacidade de aporte. De R$ 100 para R$ 200 por mês, o prazo cai de 78 para 44 meses na poupança, e nenhum produto financeiro faz isso por você. Ninguém troca de investimento e economiza 34 meses. Só que a tabela não mostra o preço de aumentar o aporte, e esse eu paguei.
Quando percebi que dava para guardar um dinheiro por mês, e que isso podia, de alguma forma, mudar a minha vida lá no futuro, eu só conhecia a poupança. Então arrumei um segundo emprego: das 8 da manhã às 5 da tarde eu trabalhava num laboratório de segurança digital na USP, e das 7 às 10 e meia da noite eu dava aula numa universidade. Não aumentei em nada o meu padrão de vida: mantive exatamente os mesmos gastos de quando tinha um emprego só, e tudo o que eu ganhava a mais eu guardava. Fiz isso de 2008 até 2017, quase uma década trabalhando em dois empregos.
Para dar certo, eu não abri mão só de horas de vida. Abri mão de trocar de carro, de comprar uma casa maior, de ter mais coisas. Eu fazia isso porque tinha entendido uma coisa muito séria: eu estava comprando tempo lá no futuro, tempo de qualidade com a minha esposa e com os meus filhos.
No começo, o número mexe quase nada (e dá vontade de largar tudo)
Mesmo assim, eu quase desisti várias vezes. Sabe por quê? Porque no começo o número não mexe quase nada. Guardando R$ 200 por mês, no primeiro ano você guardou R$ 2.400. A poupança rendeu uns R$ 84, e no fim do ano são R$ 2.484,48. Você passou 12 meses se apertando e o dinheiro ajudou com R$ 84.
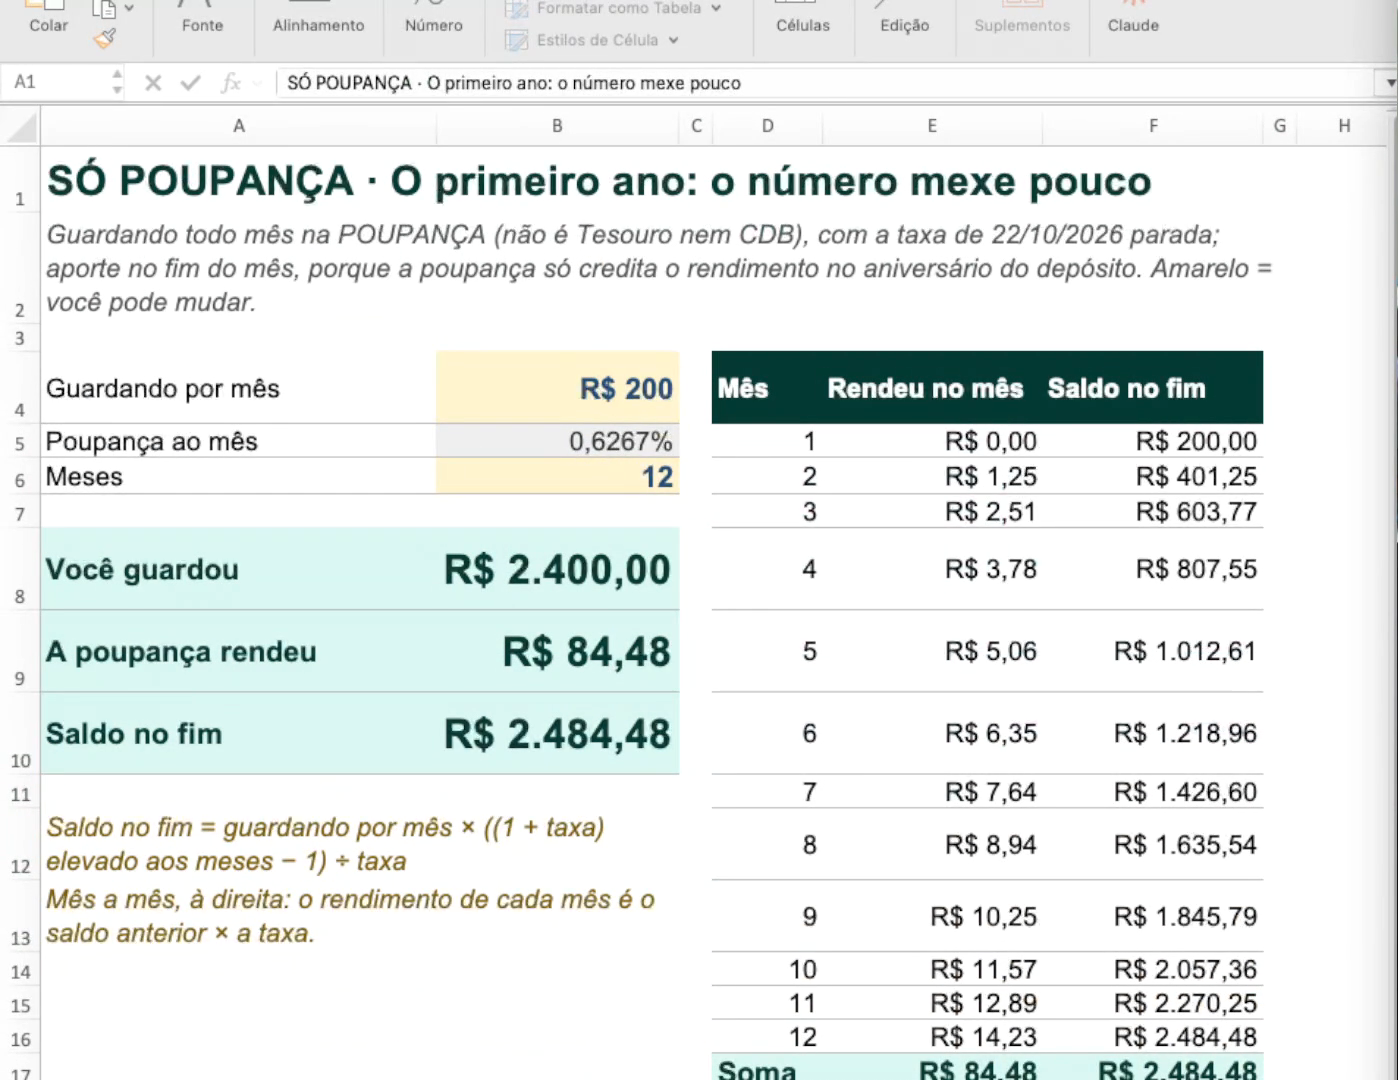
Dá vontade de largar tudo e comprar alguma coisa para você ou para a sua família? Eu te entendo, porque eu quase larguei. Só que o começo é assim para todo mundo: é a fase em que quem faz o serviço é você, e o dinheiro ainda nem apareceu para trabalhar contigo. De coração, não conheço nenhuma forma de pular essa etapa. O jeito de aguentar é lembrar para que você está guardando esse dinheiro. Para mim funcionou, mas teve preço: o corpo cansou, a cabeça cansou, e eu não tenho vergonha de dizer.
Em 2017 eu saí da universidade. No outro emprego, eu tinha virado coordenador e passei a ganhar, em um emprego só, o que eu ganhava nos dois. Não conto isso para me gabar em cima de você. Conto porque o esforço extra foi uma fase muito difícil da minha vida, mas não foi para sempre, e não precisa ser. Se você consegue fazer um bico, uma hora extra, um segundo trabalho por um tempo, a tabela mostra o quanto isso encurta o caminho. Mas coloque um prazo nisso: dinheiro guardado num corpo quebrado não paga o tratamento.
O que a frugalidade me devolveu: tranquilidade
Agora vem a parte que ninguém consegue colocar numa planilha: o que isso me deu de volta? A frugalidade me deu tranquilidade. Tirou de mim a ansiedade de querer sempre mais, porque o que eu tinha já era suficiente para mim e para a minha família. Parei de correr atrás de ter e passei a querer ter paz.
Lembro de uma cena. Eu tinha um carro de R$ 50 mil, e no estacionamento do trabalho os outros gerentes executivos tinham carros de mais de R$ 300 mil. Era uma escolha minha: eu não queria andar num carro que custaria um ano inteiro, ou mais, do meu trabalho. Não critico ninguém, cada um sabe a sua conta, mas a minha conta e a minha escolha eram outras.
Frugal não significa viver mal. É escolher o que importa e deixar passar o que não importa. Quem vive para aparecer paga o aluguel do palco todo mês: a roupa do momento, o carro que a rua olha, a viagem que vira foto na rede social. E o dono do palco, de verdade, é a fatura do cartão de crédito, o único chefe que nunca tira férias.
As redes sociais mostram uma vida que a maioria das casas não tem
Eu vi esses dias um influencer grande de finanças mostrando a reforma da casa dele, uma casa de mais de 40 milhões de reais, fazendo o maior alvoroço por causa de um vaso sanitário que custava mais de 50 mil reais. Um vaso sanitário de 50 mil reais, para quê? Não sou contra ninguém ganhar dinheiro: ganhe o que conseguir. Mas nem se eu ganhasse na Mega-Sena eu teria esse comportamento.
O que me incomoda não é a pessoa gastar R$ 50 mil num vaso. É mostrar isso na rede social como se fosse algo normal do cotidiano de todo mundo, porque as pessoas vão se sentir mal ao ver. Ou pior: quem vê isso todo dia passa a achar que normal é ter tudo o que quer e não guardar os R$ 200 por mês que estão dentro das suas possibilidades. Isso faz você, que está sofrendo para guardar R$ 200, se sentir pequeno. Mas eu garanto: você não é pequeno. Você está fazendo o que é necessário por você e pela sua família.
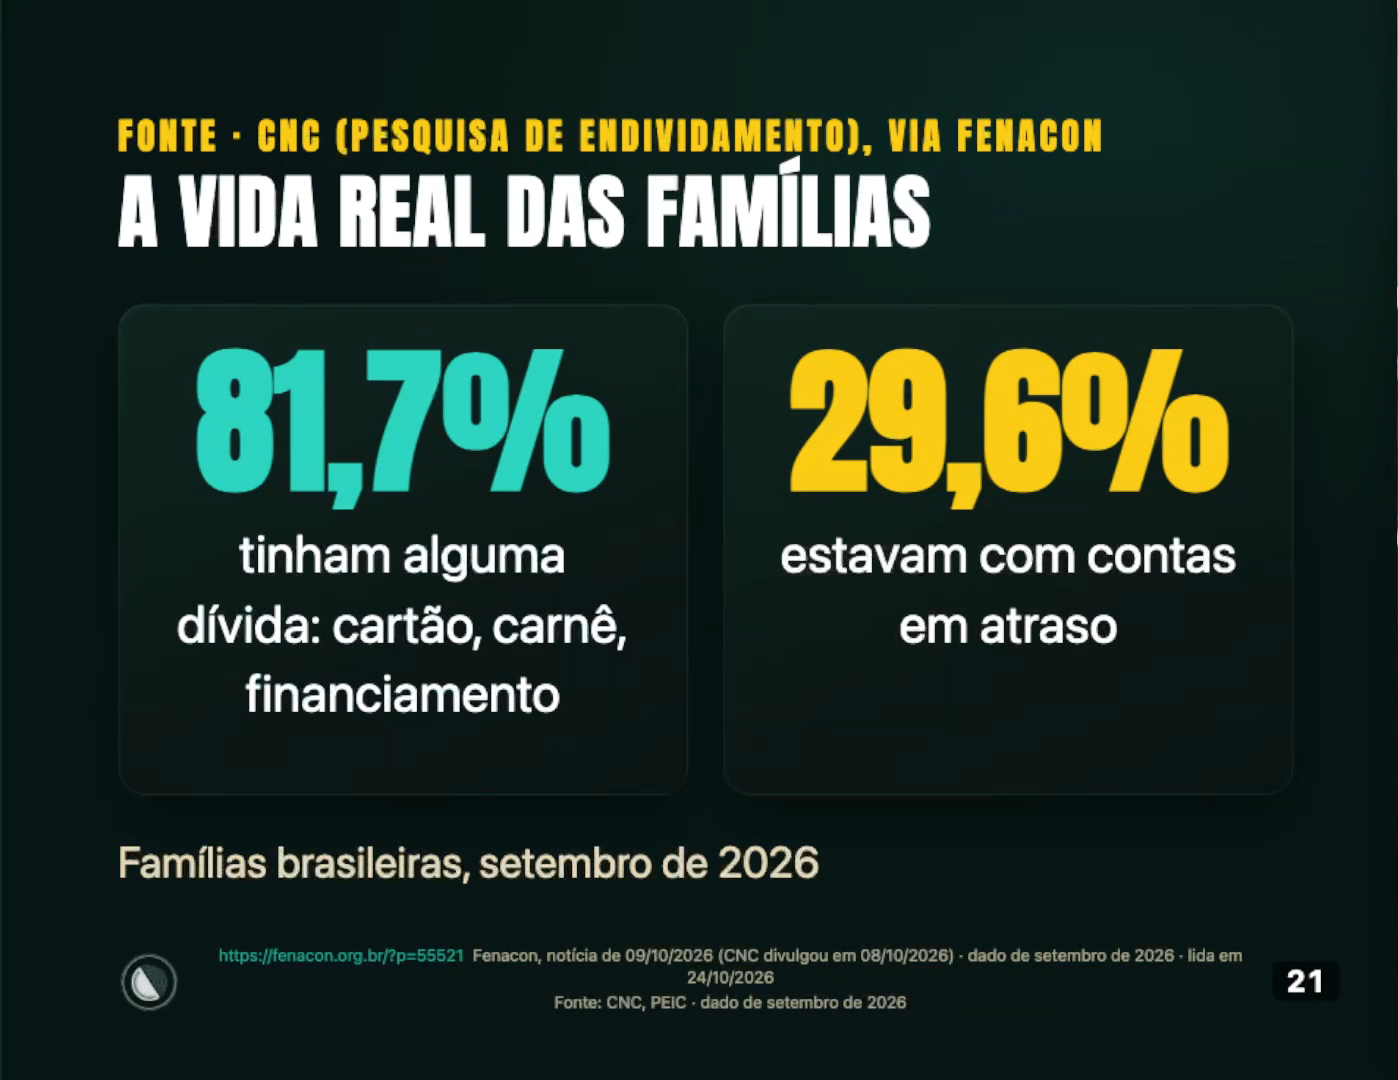
A vida real do nosso país é outra. Em setembro de 2026, 81,7% das famílias brasileiras tinham alguma dívida (cartão, carnê, financiamento) e 29,6% estavam com contas em atraso. A rede social mostra um mundo onde a maioria das casas brasileiras não consegue entrar.
Como se comporta quem tem dinheiro de verdade: Warren Buffett
Alguém que eu admiro demais é o Warren Buffett, 96 anos. Ele comandou a Berkshire Hathaway, uma empresa americana, por 60 anos; hoje está aposentado do comando, é presidente emérito (um título de honra) e continua no conselho. Olha o que ele faz com o dinheiro:
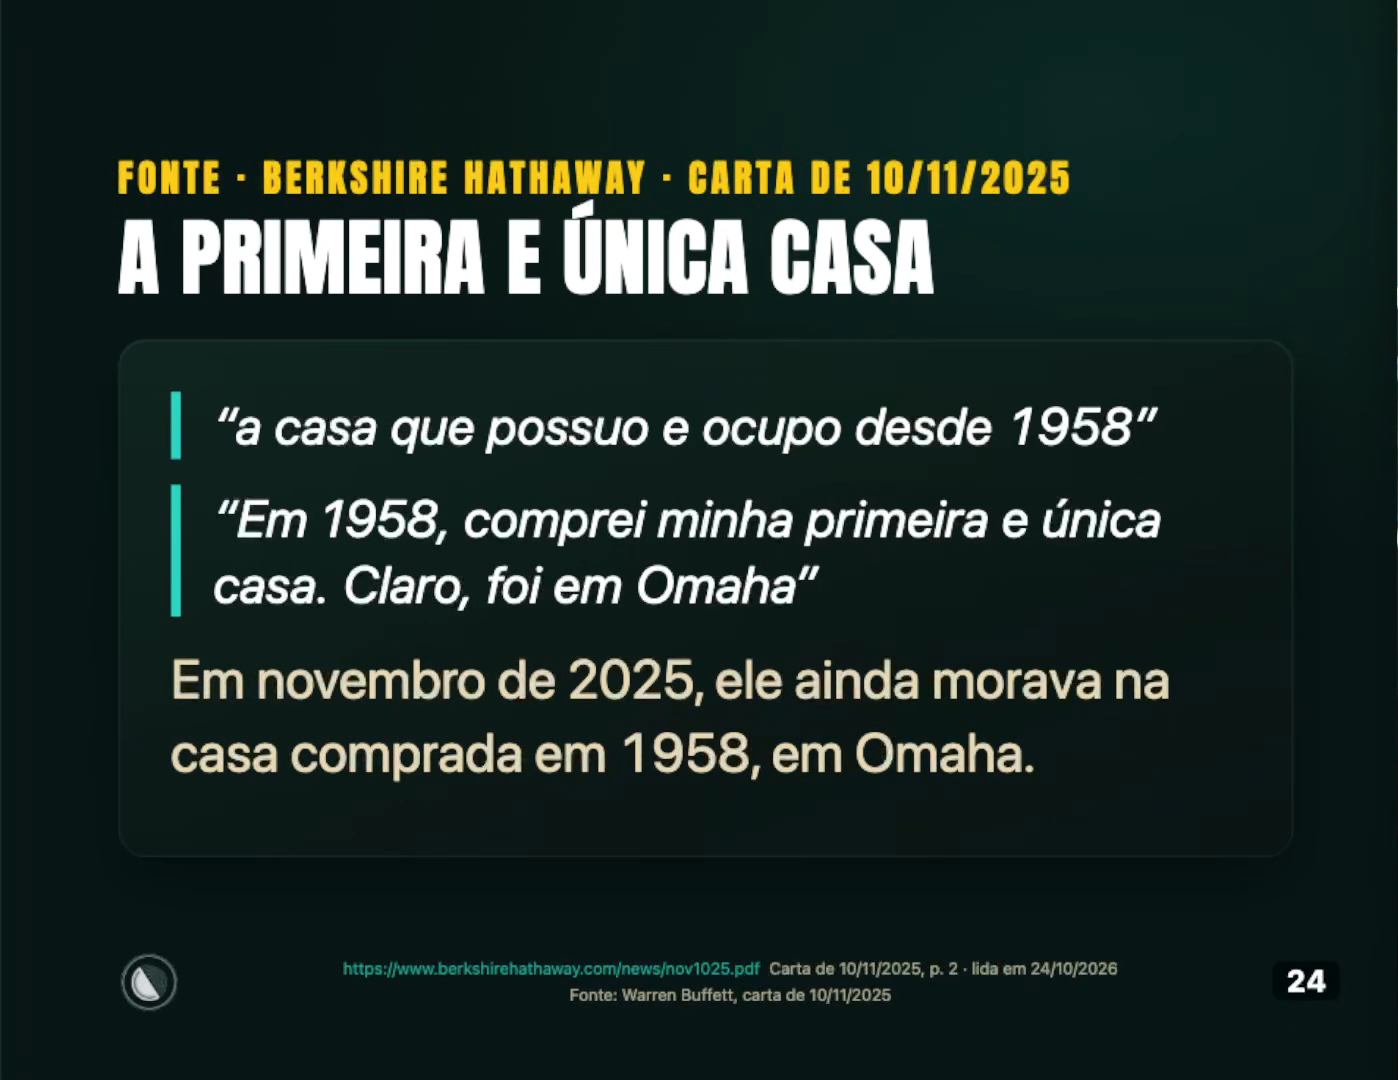
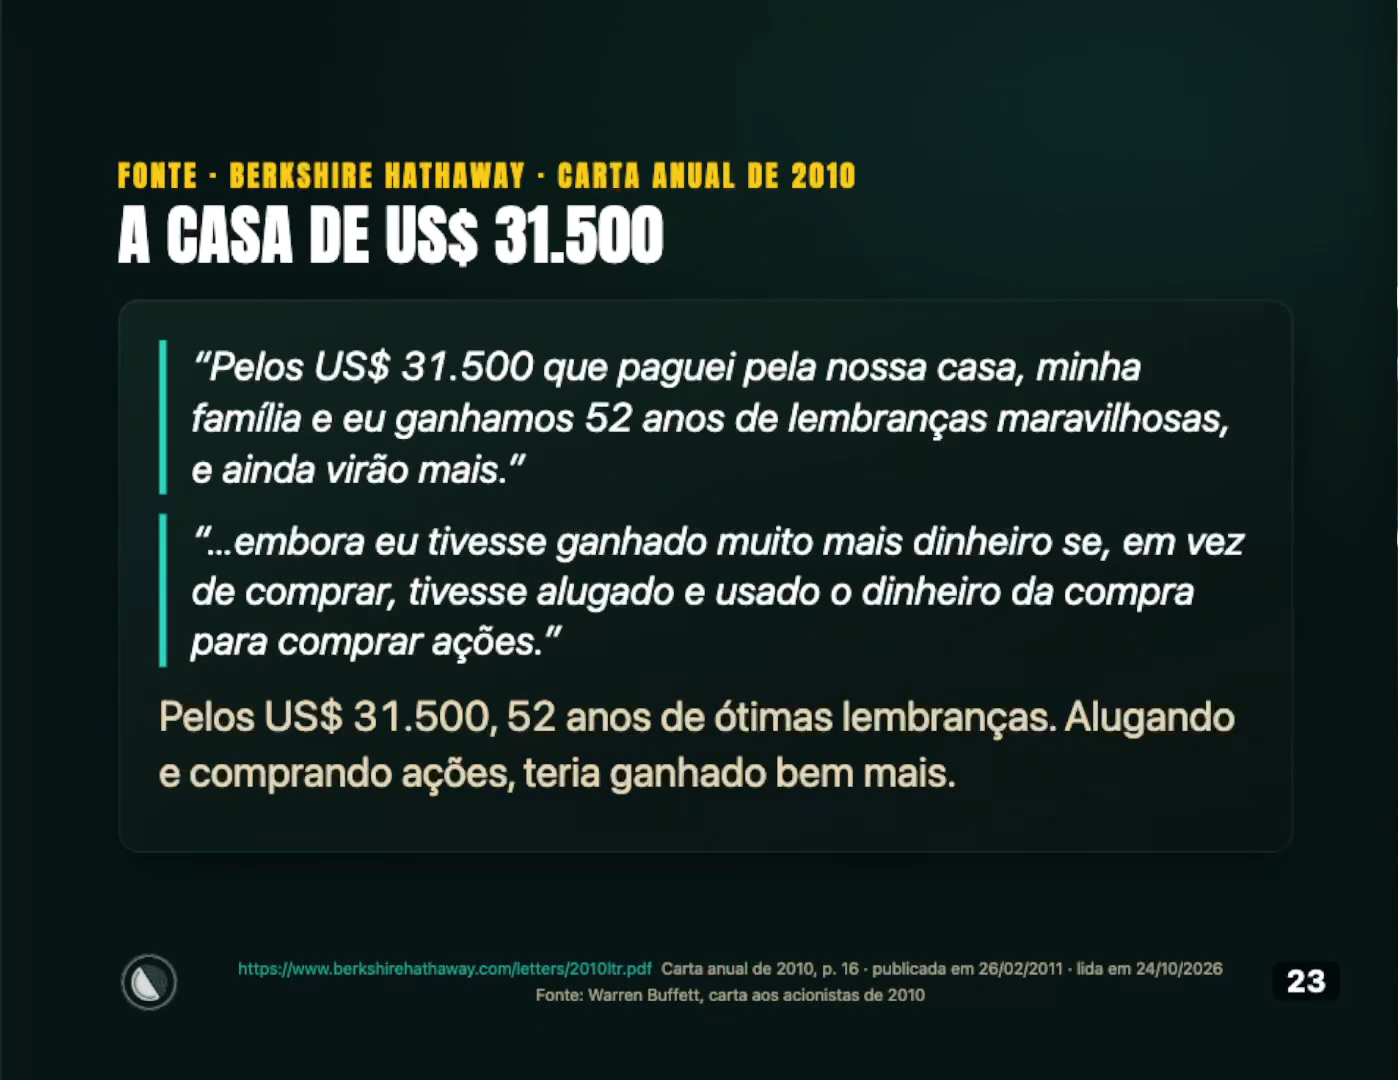
- A casa. Em 1958, comprou uma casa em Omaha, a cidade onde mora, por US$ 31.500. Numa carta aos acionistas de novembro de 2025, ele ainda dizia morar na mesma casa, a primeira e única dele. Numa carta de 2010, escreveu que teria ganhado muito mais dinheiro se tivesse alugado e comprado ações, mas que, pelos US$ 31.500, a família ganhou 52 anos de ótimas lembranças. A conta da casa foi tempo com a família, e essa conta eu entendo muito bem.
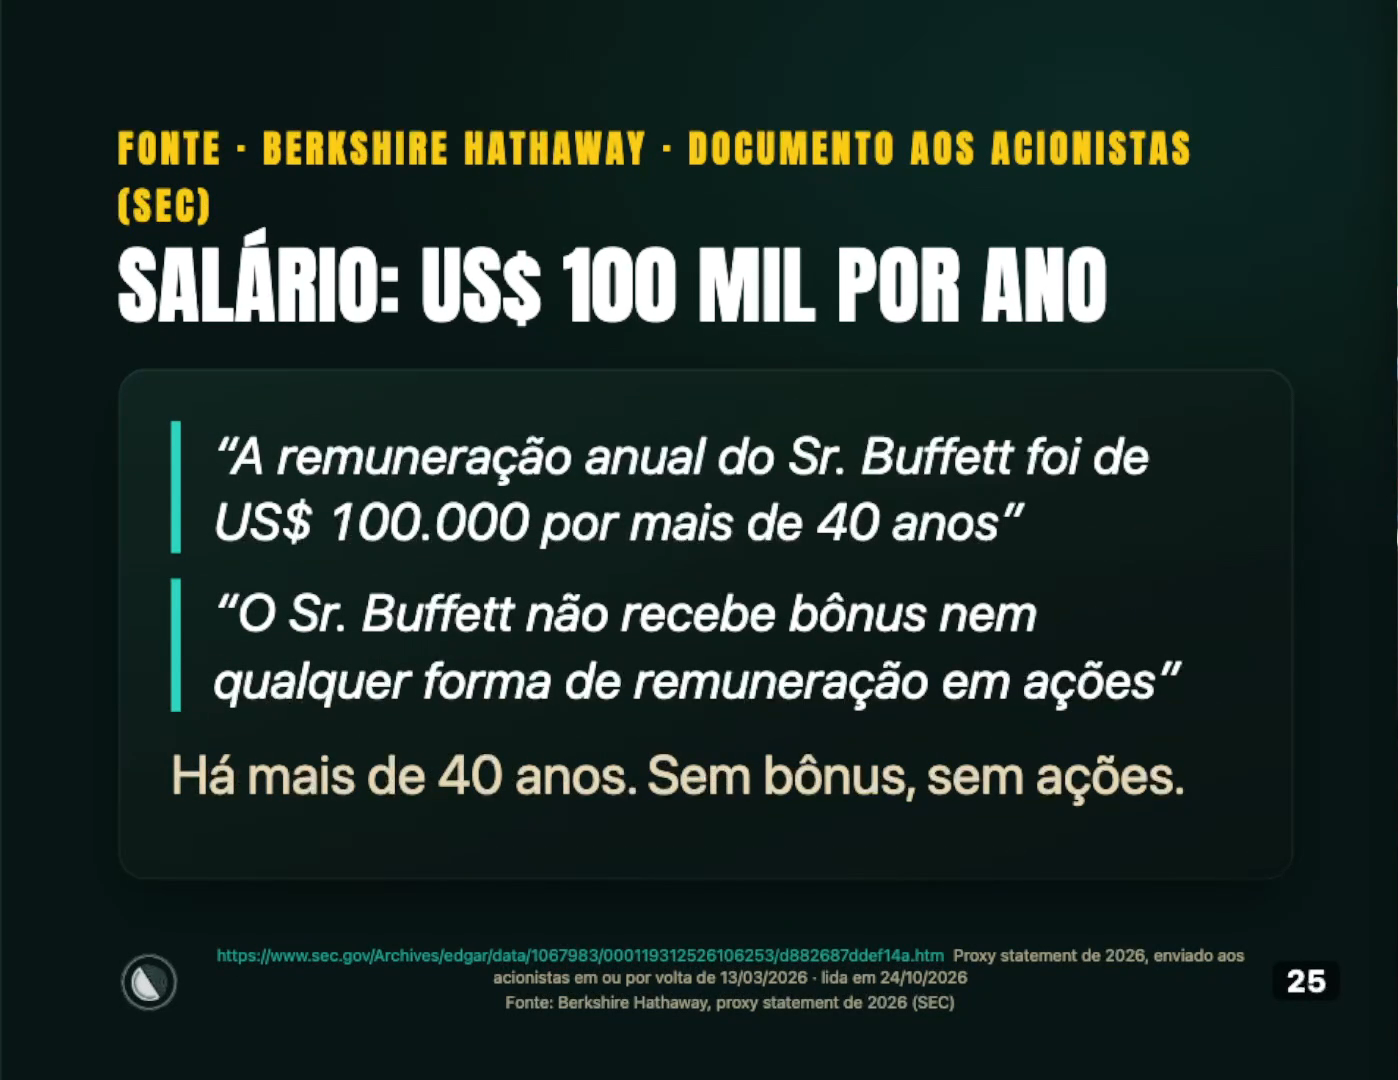
- O salário. A remuneração anual dele na companhia que fundou, uma das maiores do mundo, é de US$ 100 mil por ano, há mais de 40 anos, sem bônus e sem ações. (O mesmo documento registra, à parte, custos de segurança pessoal pagos pela empresa; o ponto aqui é o salário.) Olha que tem gente que pede aumento ao chefe com menos de três meses de emprego.
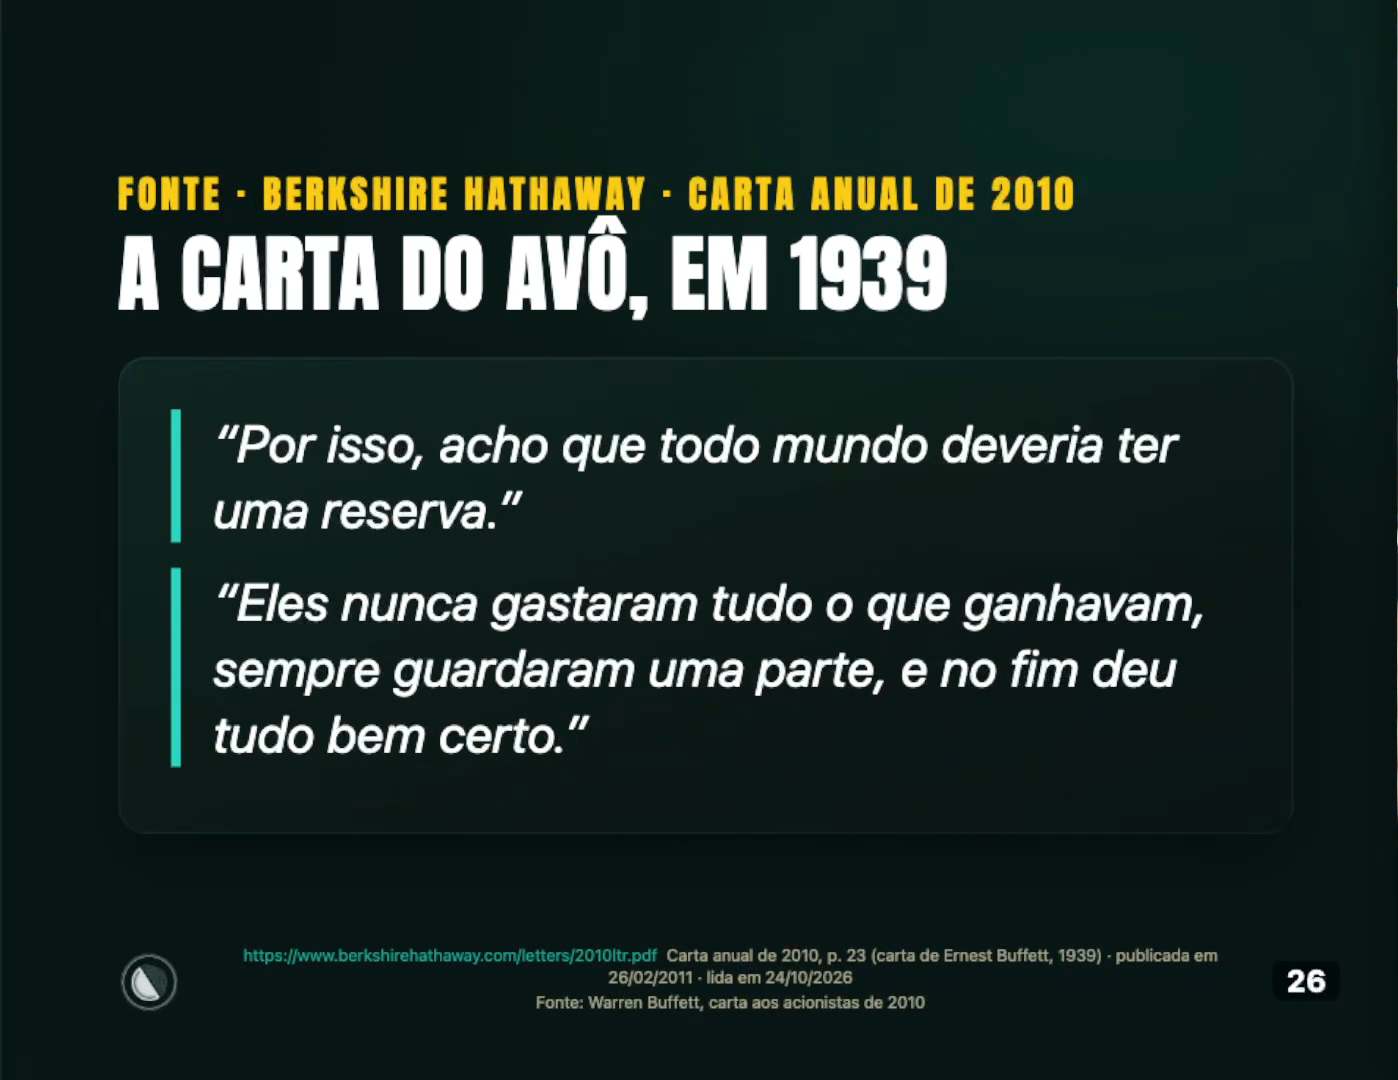
- A origem da mentalidade. Na mesma carta de 2010, ele reproduziu uma carta que o avô, Ernest, escreveu em 1939: todo mundo deveria ter uma reserva, e eles nunca gastaram tudo o que ganharam, sempre guardaram uma parte, e no fim deu tudo certo.
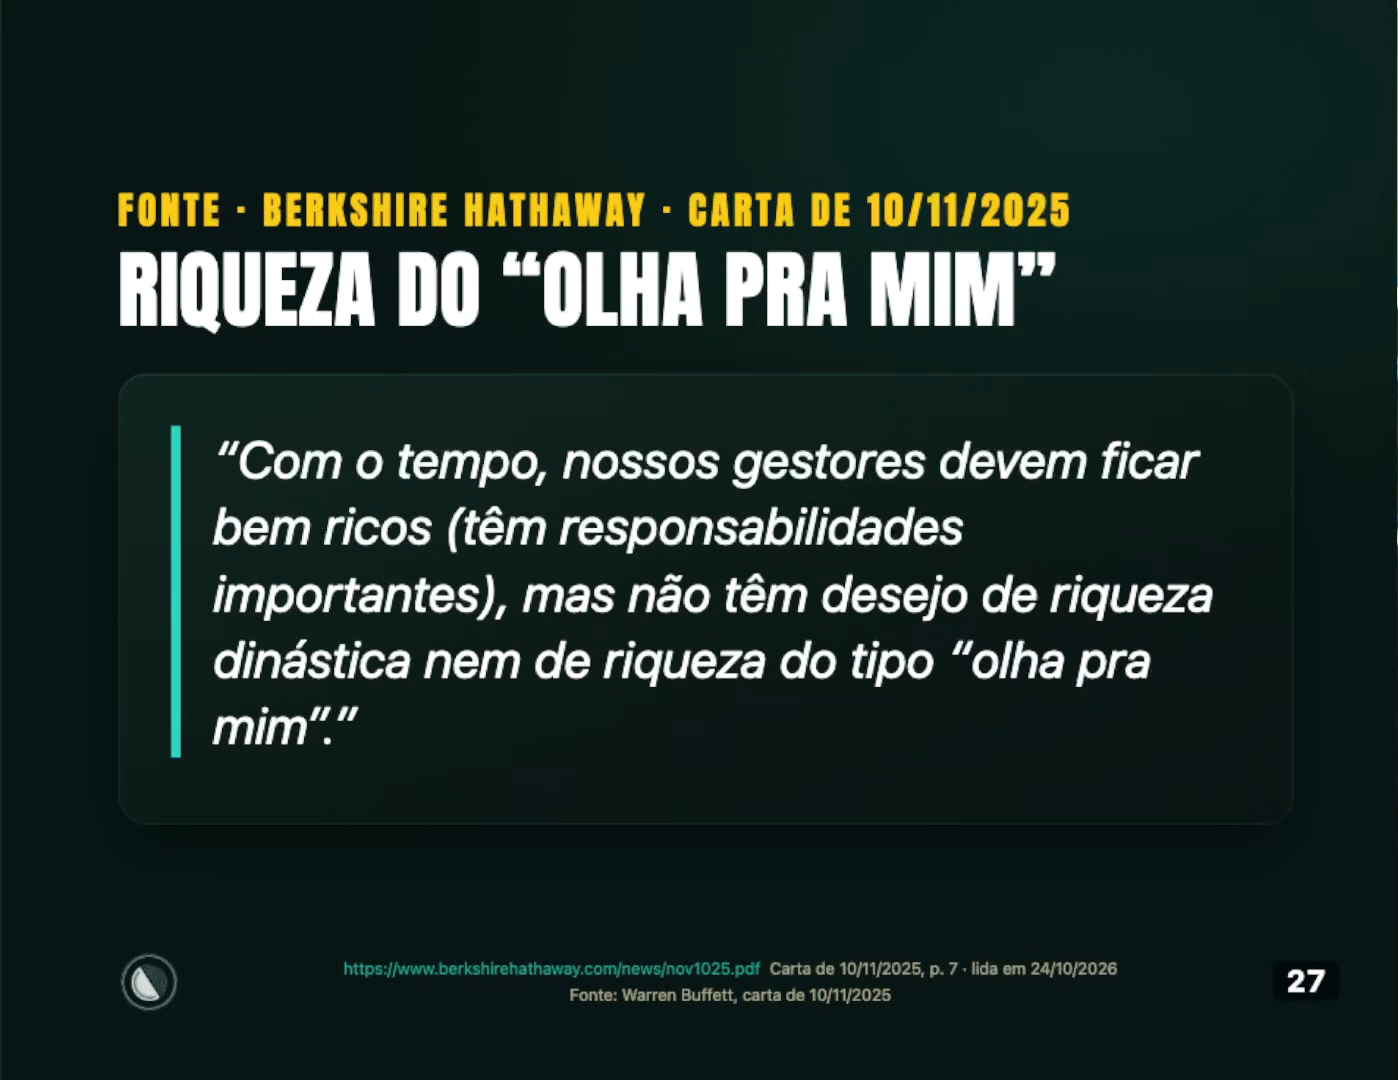
- A riqueza do “olha pra mim”. Na carta de novembro de 2025, escreveu que os gestores da empresa vão ficar bem ricos, mas que não têm desejo de riqueza dinástica nem de riqueza do tipo “olha pra mim”. O nome já diz tudo.
Charlie Munger e o Mozart: gastar menos do que se ganha, de propósito
O sócio de vida dele, Charlie Munger, outro nome grande do mundo dos investimentos, morreu em novembro de 2023. Num discurso de formatura de 2007, ele contou do avô, um juiz, que gastou menos do que ganhava a vida inteira e deixou a família em boa situação. E falou do Mozart, que sempre gastou mais do que ganhava. Gênio também paga fatura de cartão.
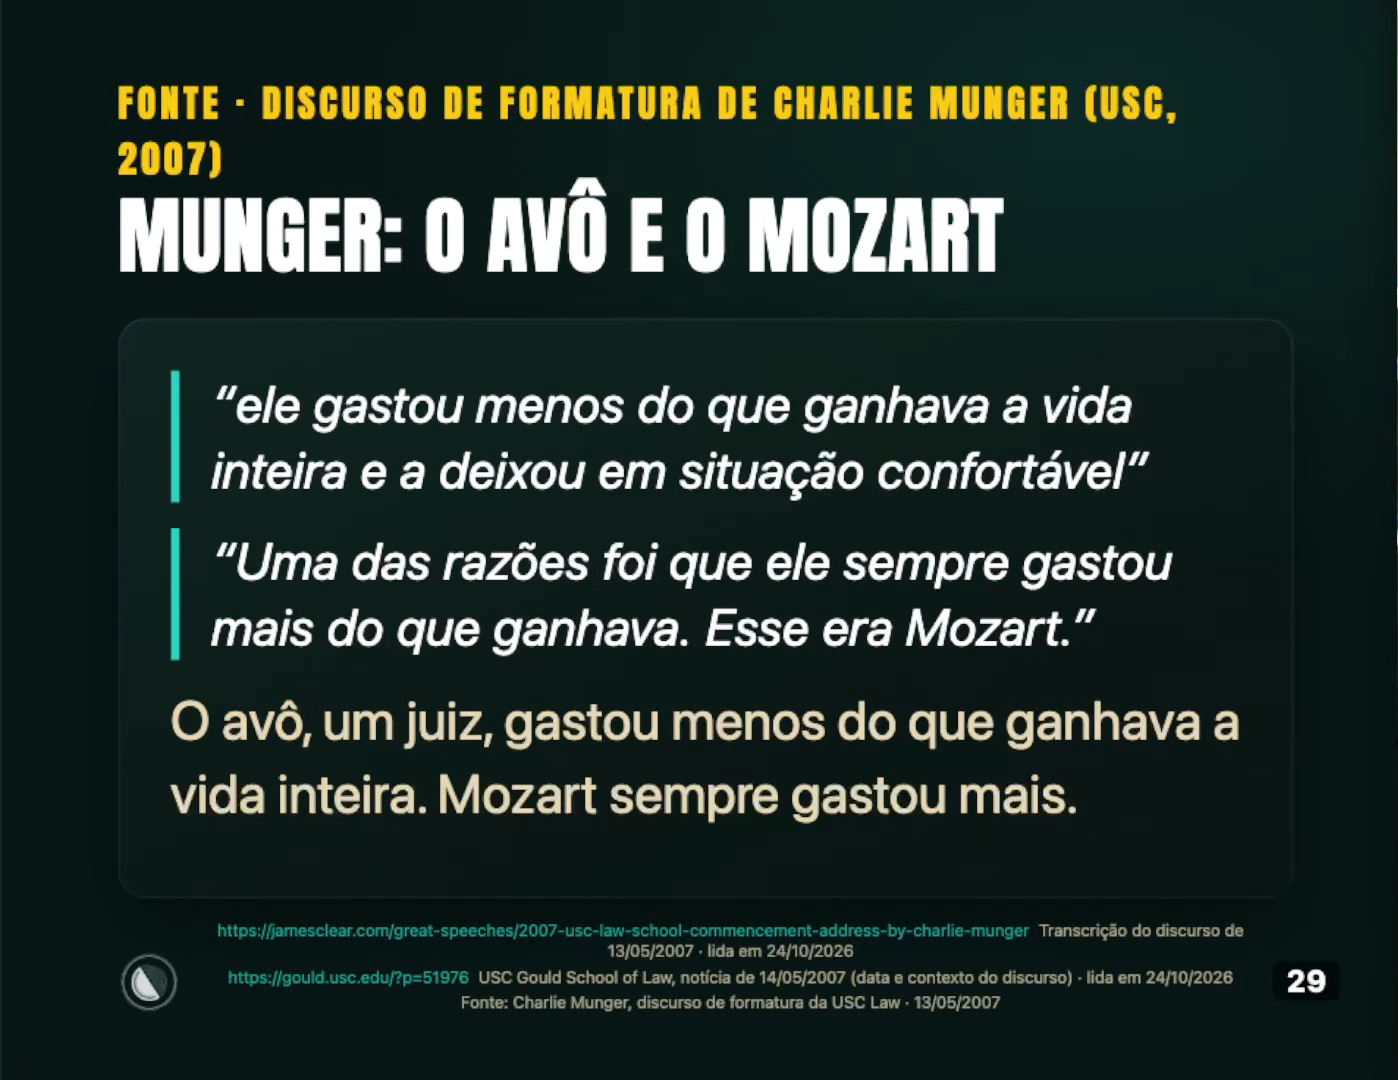
“Então, Ju, quer dizer que eu tenho que copiar tudo do Munger e do Buffett?” Não. Ninguém precisa copiar nada de ninguém. A ideia é uma só: gastar menos do que você ganha, de propósito, é o que faz sobrar alguma coisa na sua mão lá no futuro. A moda e os gastos cobram muito caro. A paciência e a calma são de graça.
Educação e trabalho: o melhor investimento é o que desenvolve você
Ser frugal não é se privar de tudo e odiar o caminho. Chegou aos mil reais, aos cinco mil? Comemore com algo que cabe no seu bolso: uma comida boa, um dia de folga. O objetivo é chegar sem odiar quem você virou no caminho. Guardar por uma meta que te deixa infeliz é o jeito mais rápido de desistir antes dela.
E o que fez você chegar lá não foi sorte nem atalho: foi aprender e trabalhar. Na assembleia da Berkshire de 2022, Buffett disse que o melhor investimento, de longe, é qualquer coisa que desenvolva você mesmo: ser excepcionalmente bom em alguma coisa, mesmo que isso demore. Ele avisou que às vezes isso tem a ver com estudo, e boa parte das vezes não tem nada a ver. O que conta é ficar muito bom no que você já faz. O Munger, no discurso de 2007, disse que adquirir sabedoria é um dever moral e que você não vai longe com o que já sabe: deve aprender sempre, todo dia, um pouco mais.
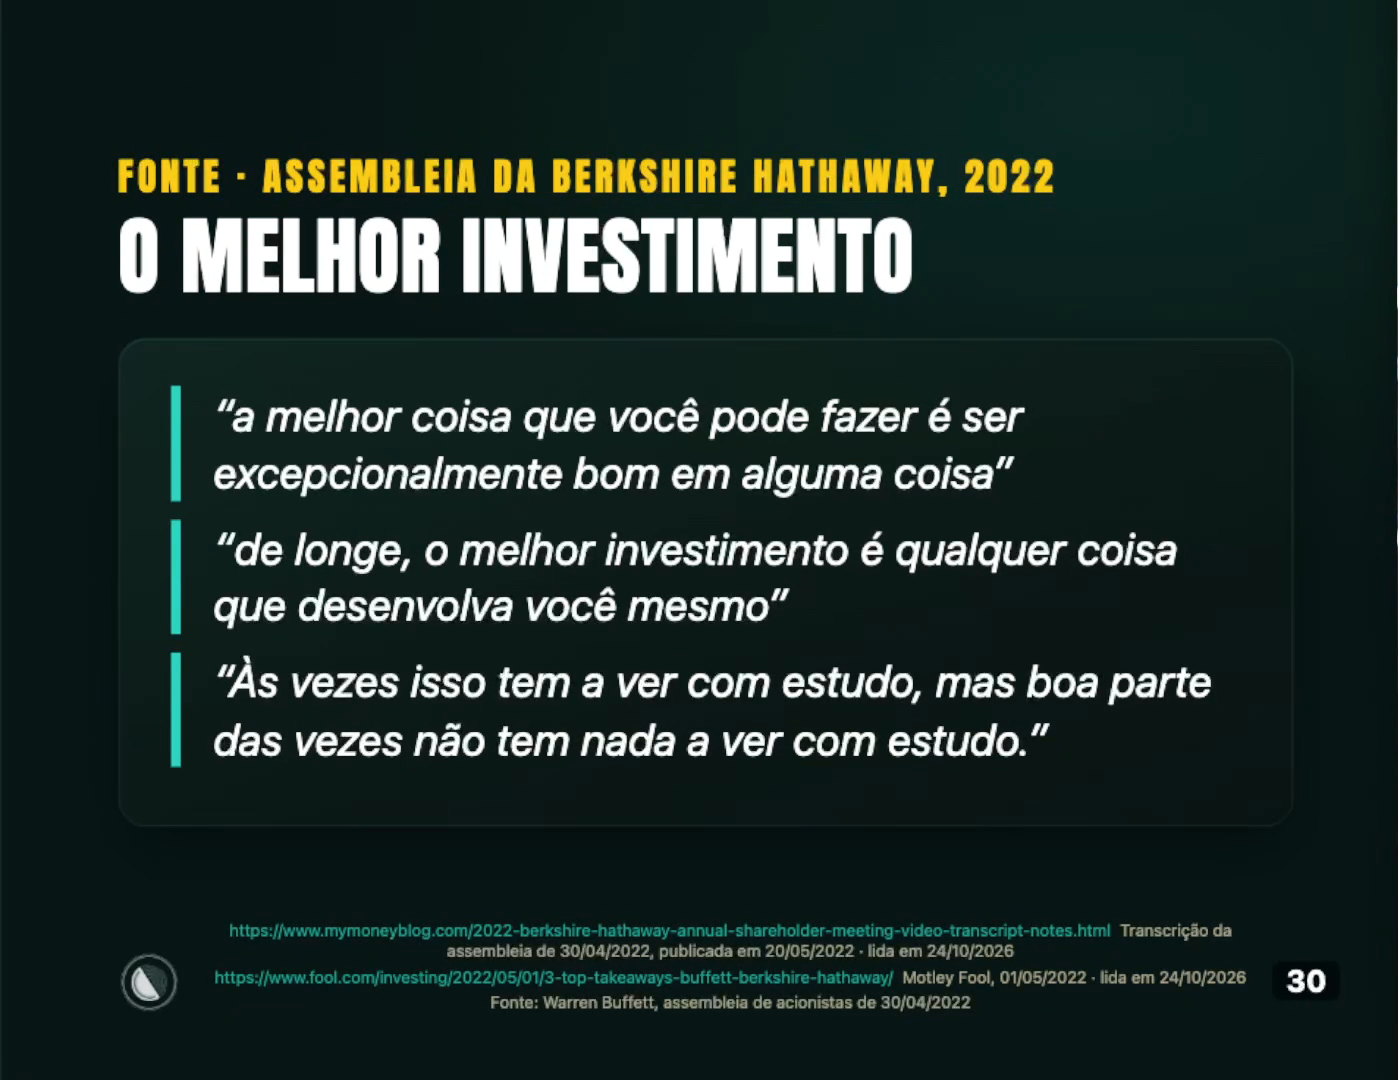
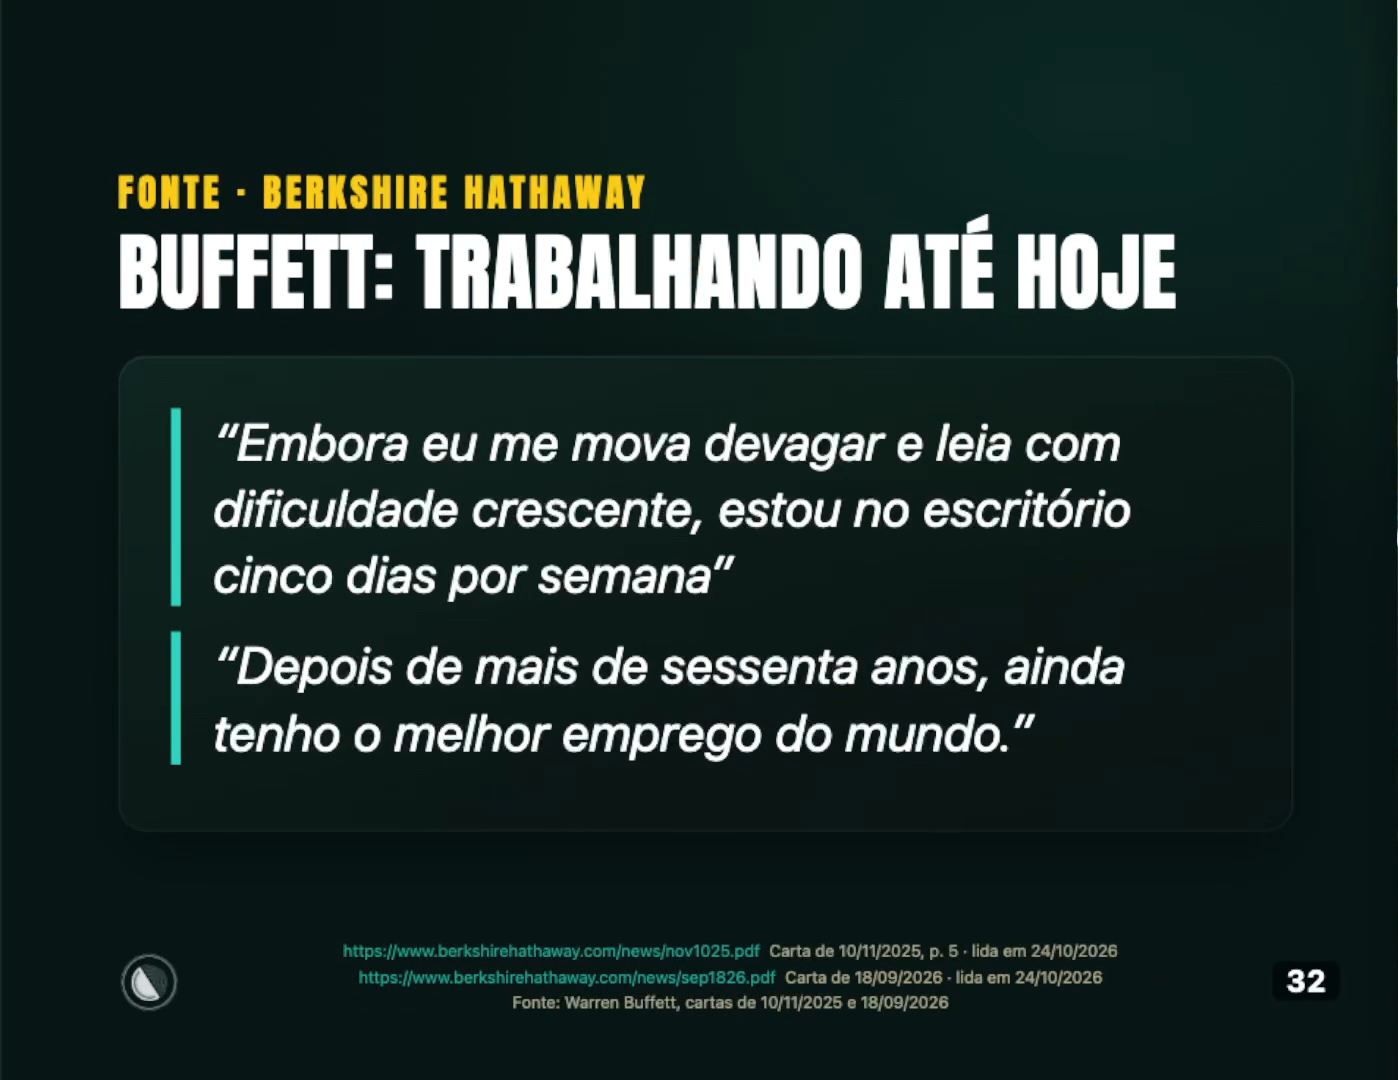
E trabalhar. Em novembro de 2025, Buffett escreveu que, mesmo andando devagar e lendo com dificuldade crescente, ainda está no escritório cinco dias por semana. Em setembro de 2026, escreveu que, depois de mais de 60 anos, ainda tem o melhor emprego do mundo.
Eu não sou o Warren Buffett, é claro, mas conheço esse caminho em escala pequena. Em 2025, eu conquistei a minha liberdade financeira. Não veio de atalho: veio de anos de estudo e de trabalho pesado, daqueles dois empregos, daquelas noites de aula. E eu continuo trabalhando todos os dias: ensinar finanças e investimentos virou o meu trabalho.
Os cinco motivos para a sua vida mudar quando você junta 10 mil reais
- Você prova que consegue. Existe um prazo, e ele termina.
- O dinheiro começa a trabalhar junto com você. Até os 10 mil, quem trabalha é você; depois, ele ajuda.
- Você ganha fôlego: meses de vida em que você respira sem aperto.
- O susto deixa de virar dívida.
- Você descobre que pode escolher a sua vida em vez de copiar as redes sociais.
A pessoa que acordou cedo, que disse não para um monte de coisa, que voltou depois de gastar tudo, era você, e continua sendo. Ninguém te deu isso. Você fez isso por você mesmo.
O que fazer agora
- Abra a planilha e coloque o que você consegue guardar por mês, não o que gostaria. Descubra o seu prazo.
- Decida onde fica o dinheiro de emergência, com a tabela do capítulo 4.
- Escolha o primeiro marco (mil reais, cinco mil, o que for) e o que você vai fazer para comemorar quando chegar.
E me conta nos comentários do vídeo: quanto você consegue guardar por mês, e em quantos meses deu a sua conta?
Fazer esse vídeo é muito especial para mim, para passar para você o que aprendi ao longo desse tempo. E tem uma conta que eu faço que não está em planilha nenhuma. Eu falei de abrir mão de coisas para comprar tempo, e tem uma parte desse tempo que não é minha: foi um compromisso que eu fiz com Deus, de ter sempre 10% das pessoas que eu atendo sem pagarem nenhum tipo de taxa. É uma espécie de dízimo que eu combinei com Deus pelo que Ele me deu, porque doar 10% do nosso tempo é doar uma coisa que ninguém consegue me dar de volta.
Se você quer aprender a colocar mil reais em um CDB, no Tesouro Selic ou até na poupança, deixo o vídeo na descrição, e talvez ele te ajude a percorrer o caminho que você tanto deseja.
Que Deus abençoe a sua família e os seus investimentos, e eu te vejo no próximo vídeo.
Perguntas frequentes sobre juntar 10 mil reais
Quanto tempo leva para juntar 10 mil reais?
Depende do quanto você guarda por mês. Com as taxas de 22/10/2026 paradas, na poupança são 78 meses guardando R$ 100, 44 meses com R$ 200, 31 meses com R$ 300 e 19 meses com R$ 500. No Tesouro Selic ou no CDB (já sem o imposto) são 71, 42, 30 e 19 meses.
É possível juntar 10 mil reais ganhando pouco?
É, mas demora. Com R$ 100 por mês, o prazo honesto está entre 6 e 8 anos. O que acelera é aumentar o valor guardado: de R$ 100 para R$ 200 por mês, o prazo cai de 78 para 44 meses na poupança.
Quanto rendem 10 mil reais em um ano?
Em simulação com as taxas de 22/10/2026 paradas: R$ 10.778,51 na poupança (cerca de R$ 65 por mês), R$ 11.116,61 no CDB a 100% do CDI e R$ 11.115,28 no Tesouro Selic, já descontados imposto de renda e custódia (cerca de R$ 93 por mês). A diferença entre poupança e CDB é de R$ 338,10 em um ano. É projeção, não promessa.
Onde deixar 10 mil reais sem susto?
Para uma reserva de emergência, o dinheiro precisa de garantia, de saque na hora em que você precisar e de nenhum custo para sacar. Poupança e CDB têm a garantia do FGC (até R$ 250 mil por CPF por instituição ou conglomerado); o Tesouro Selic tem a garantia do Tesouro Nacional. O resgate do Tesouro Selic pedido até as 13h cai no mesmo dia, o CDB com liquidez diária cai na hora, e a poupança exige respeitar o aniversário do depósito. Conteúdo educativo, não recomendação para o seu caso.
10 mil reais bastam como reserva de emergência?
Depende do seu gasto mensal: divida os 10 mil por quanto você gasta em um mês. Quem gasta R$ 2.000 tem 5 meses; quem gasta R$ 5.000, 2 meses. Especialistas falam em 6 meses de gastos como ideal, mas isso é recomendação, não lei.
Quanto tempo leva para virar hábito de poupar?
Não são 21 dias. Num estudo da University College London com um hábito simples de saúde, metade das pessoas levou mais de 60 dias, e o tempo foi de 18 a 254 dias. O grupo era pequeno e ninguém mediu comportamento com dinheiro, mas o recado é que não virar hábito em três semanas é normal.
O que fazer quando uma emergência gasta a reserva?
Para isso a reserva existe. Volte a guardar no mês seguinte e recomponha: com R$ 200 por mês, são 44 meses de novo, mas você já conhece o caminho. No estudo da UCL, faltar uma vez não atrapalhou o hábito (o estudo olhou falhas isoladas; uma semana sem fazer é outra história).
Dá para juntar 10 mil reais mais rápido?
O que mexe no prazo é o quanto você consegue guardar, mais do que o produto: com R$ 500 por mês, poupança e Tesouro ou CDB chegam no mesmo mês (19). Aumentar o aporte pode custar caro; eu mesmo trabalhei em dois empregos de 2008 a 2017 e paguei o preço em cansaço. Se fizer um esforço extra, ponha prazo nele.
Fontes
- Banco Central, remuneração da poupança: https://www4.bcb.gov.br/pec/poupanca/poupanca.asp?frame=1 (dado de 22/10/2026).
- Banco Central, CDI anualizado (série 4389): https://api.bcb.gov.br/dados/serie/bcdata.sgs.4389/dados/ultimos/5?formato=json (dado de 22/10/2026).
- UBS, Global Wealth Report 2026 (p. 27; relatório de 30/06/2026); dólar PTAX de 31/12/2025 (R$ 5,5024): https://api.bcb.gov.br/dados/serie/bcdata.sgs.1/dados?formato=json&dataInicial=29/12/2025&dataFinal=31/12/2025
- ANBIMA e Datafolha, Raio X do Investidor Brasileiro (9ª edição, 23/04/2026): https://www.anbima.com.br/pt_br/especial/raio-x-do-investidor-brasileiro.htm
- FGC, sobre a garantia: https://www.fgc.org.br/sobre-garantia-fgc
- Lei 8.177/1991, art. 12: https://www.planalto.gov.br/ccivil_03/leis/l8177.htm
- B3, resgate do Tesouro Direto no mesmo dia (25/06/2021): https://www.b3.com.br/pt_br/noticias/resgate-de-tesouro-direto-passara-a-ser-no-mesmo-dia.htm
- B3, tarifas do Tesouro Direto (custódia): https://www.b3.com.br/pt_br/produtos-e-servicos/tarifas/tarifas-de-tesouro-direto/
- Lally e colegas, University College London, European Journal of Social Psychology (online em 16/07/2009): https://repositorio.ispa.pt/bitstreams/370f1dca-cc04-4d3d-a0f0-36d16109ec37/download
- CNC (pesquisa de endividamento), via Fenacon, setembro de 2026 (09/10/2026): https://fenacon.org.br/?p=55521
- Berkshire Hathaway, carta de 10/11/2025: https://www.berkshirehathaway.com/news/nov1025.pdf; carta anual de 2010: https://www.berkshirehathaway.com/letters/2010ltr.pdf; carta de 18/09/2026: https://www.berkshirehathaway.com/news/sep1826.pdf
- SEC, proxy statement da Berkshire de 2026 (documento enviado aos acionistas, 13/03/2026).
- Charlie Munger, discurso de formatura na USC Law (13/05/2007): https://jamesclear.com/great-speeches/2007-usc-law-school-commencement-address-by-charlie-munger e https://gould.usc.edu/?p=51976
- Buffett, assembleia de 30/04/2022: https://www.mymoneyblog.com/2022-berkshire-hathaway-annual-shareholder-meeting-video-transcript-notes.html e https://www.fool.com/investing/2022/05/01/3-top-takeaways-buffett-berkshire-hathaway/
Este artigo é conteúdo de educação financeira. Não constitui recomendação personalizada de investimento, nem promessa ou garantia de rentabilidade. As simulações usam taxas e datas específicas (22/10/2026), que mudam todos os dias, e os resultados valem para aquelas premissas, com taxa parada. A poupança, no cálculo, recebe o aporte no fim do mês (ela só credita o rendimento no aniversário do depósito); o Tesouro Selic e o CDB recebem o aporte no 1º dia do mês. Confira sempre as taxas e as regras vigentes no Banco Central, no Tesouro Direto, na B3 e no FGC antes de decidir. Rentabilidade passada não é garantia de rentabilidade futura.
